Publicado por: Clemence Bispo Batailly — Editor Chefe
O retorno do aluguel retorna rendas anuais ao custo de um investimento imobiliário. Mas uma taxa bruta atraente não diz o que vai permanecer depois de encargos, impostos e crédito. Para avaliar uma propriedade, vários níveis de retorno devem ser calculados e o dinheiro e risco verificados. Uma boa taxa é primeiro a que permanece consistente com a realidade da habitação e seu objetivo patrimônio.
Coloque a base correta antes de calcular uma porcentagem
Le rendimento da locação mensura a renda gerada por uma propriedade relativa ao capital investido. Rendibilidade refere-se mais amplamente ao resultado da transação ao longo da sua duração: rendas, despesas, financiamento e ganho ou perda na revenda. Ambos os termos são frequentemente utilizados de forma intercambiável, mas esta distinção evita confundir o rendimento anual com o enriquecimento final.
Cálculo do rendimento da locação
Altere os valores para estimar o custo-efetividade do seu projeto. O exemplo é pré-cheio: 150.000 € Custo total 9 000 € rendas anuais, 2.000 € despesas e 1 000 € fiscalidade.
Resultados da simulação
Os retornos exibidos são calculados excluindo o financiamento: a contribuição e os vencimentos de crédito não alteram esses indicadores. O crédito só é tido em conta no fluxo de caixa.
A tributação deve ser introduzida como uma estimativa personalizada. As fórmulas são indicativas e não constituem um conselho financeiro ou fiscal.
O denominador merece tanta atenção quanto a renda. Para comparar projetos, lembre-se Custo total de aquisição : preço do alojamento, taxas notárias, taxas de agência às suas custas, trabalho inicial e possível mobiliário. Não conte o dobro das taxas já incluídas no preço exibido.
Um apartamento comprado 200.000 € e alugado 900 € Assim, por mês, apresenta 5,4% bruto apenas sobre o preço de compra. Ao integrar custos e trabalho, a taxa cai mecanicamente. É por isso que dois anúncios com o mesmo retorno podem corresponder a investimentos muito diferentes.
Sempre usar aluguel Outros encargos. As provisões pagas pelas despesas do fundo de renda não constituem renda adicional para o proprietário.
Mudar de líquido bruto para líquido com fórmulas comparáveis
Três níveis para ler o mesmo investimento
O rendimento bruto é usado para fazer uma primeira triagem. O rendimento líquido das taxas mede então o desempenho operacional. A rede tem em conta a tributação. Para manter uma comparação legível entre as mercadorias, as seguintes fórmulas isolam o financiamento, analisadas separadamente.
| Indicador | Fórmula anual | Utilitário |
|---|---|---|
| Rendimento bruto | (Aluguel teórico anual / custo total de aquisição) × 100 | Comparar rapidamente anúncios |
| Reembolso líquido das despesas | (Aluguel pago - despesas do proprietário) / custo total de aquisição) × 100 | Avaliar a exploração real |
| Retorno líquido excluindo financiamento | (Aluguel obrigatório - despesas - imposto sobre o aluguer) / custo total de aquisição) × 100 | Estimativa dos rendimentos após impostos |
As despesas incluem despesas de co-propriedade não recuperáveis, imposto de propriedade remanescente às suas custas, manutenção, seguro do proprietário, gestão e possível seguro de aluguel não remunerado. As grandes despesas excepcionais também devem aparecer na simulação no momento do pagamento.
Um exemplo para entender variâncias
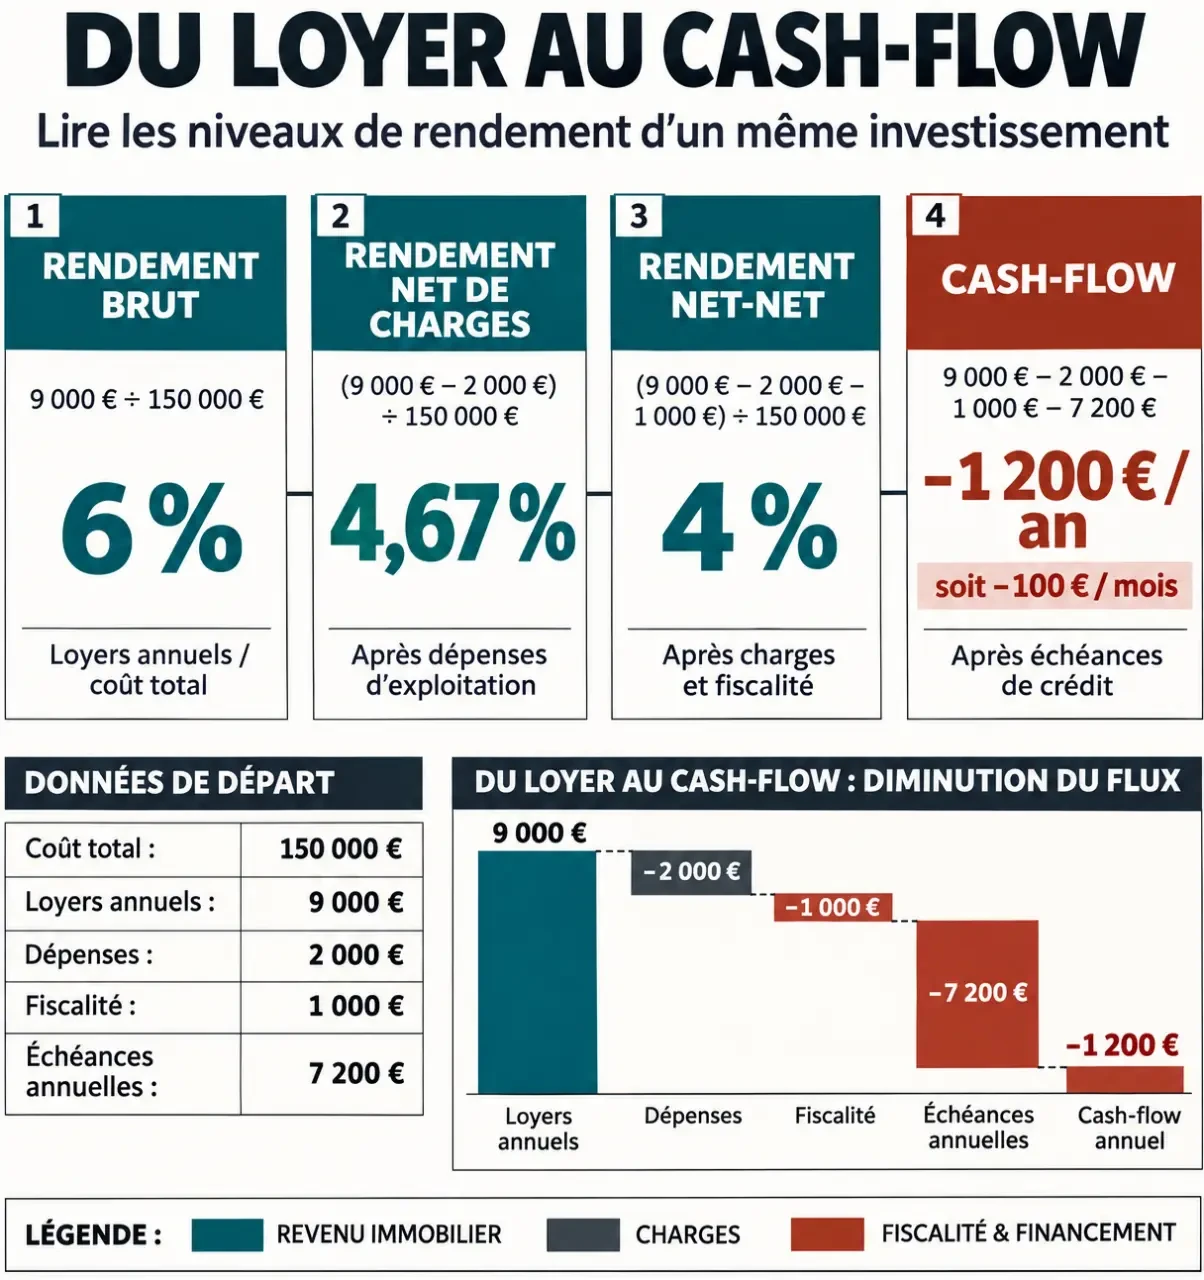
Tomemos uma hipótese ilustrativa: um projeto custa 150 mil € no total e fornece 9 000 € Rendimentos anuais teóricos. O seu rendimento bruto é 6 %. Com 2.000 € Retorno líquido de 4,67 % por ano, sem vaga. Se o imposto atribuível às rendas é 1.000 €O financiamento líquido excluindo o financiamento desceu para 4%.
O imposto não é calculado simplesmente aplicando o seu escalão fiscal marginal às rendas cobradas. O aluguer não entregue é uma renda de propriedade, incluindo o microfoiler ou o regime imobiliário nas condições aplicáveis. O aluguel mobiliado é da responsabilidade dos BICs, incluindo o status LMNP quando suas condições são cumpridas. Os gastos dedutíveis, a depreciação potencial e as contribuições sociais alteram o resultado: uma simulação personalizada ainda é necessária.
Verifique o que o crédito realmente deixa em sua conta
Uma propriedade pode ter um retorno líquido positivo, exigindo um esforço de poupança mensal. A cash flow mede este dinheiro disponível: as rendas receberam menos despesas efectivamente pagas, impostos e vencimentos de crédito completos, incluindo seguros de mutuários.
No exemplo anterior, o € e a tributação não seria suficiente para cobrir 7 200 € maturidades: o défice de tesouraria seria de 1.200 € 100 por ano € Por mês com pressupostos fiscais inalterados. Este défice não é inteiramente uma perda de propriedade, como parte dos pagamentos mensais reembolsar capital.
Não confunda juros com reembolso de capital. Os juros são um custo de financiamento; o capital reembolsado reduz a sua dívida. Algumas calculadoras deduzem juros em seu retorno líquido: verifique seu acordo e evite subtraí-lo uma segunda vez ao calcular o fluxo de caixa.
O efeito de alavanca permite adquirir um ativo com entrada limitada. Pode melhorar a rentabilidade dos fundos próprios, mas também amplifica as consequências de uma queda de valor ou de um défice operacional. Por conseguinte, as rendas repartidas por contribuição não medem adequadamente esta rendibilidade.
Para uma visão global, TRI, ou taxa interna de retorno, inclui a contribuição, fluxos sucessivos e revenda líquida de encargos, impostos e dívida remanescentes. A VAN, valor presente líquido, atualiza esses fluxos com uma taxa de retorno necessária. Estes indicadores são altamente dependentes dos pressupostos de revenda: nunca se adquire uma mais-valia esperada.
Comparar cidades sem tomar a taxa média para uma garantia
Os retornos relatados são frequentemente entre 4% e 8%, dependendo da cidade e propriedade. Esta gama não é nem uma norma nem uma garantia. Um preço de compra baixo pode aumentar o rendimento bruto, escondendo a frágil demanda ou difícil revenda.
Os seguintes parâmetros de referência são derivados dos valores apresentados por Horiz.io. Uma vez que a sua data de mensuração não é especificada, são utilizadas para ilustrar as diferenças entre os mercados, não para fixar um preço de compra existente.
| Cidade | Rendimento bruto médio indicado | Preço por m2 indicado |
|---|---|---|
| Paris | 3,9 % | 9 850 € |
| Lyon | 4,3 % | 4 580 € |
| Toulouse | 5,2 % | 3 250 € |
| Marselha | 6,2 % | 3 140 € |
| Saint-Étienne | 9,8 % | 1 210 € |
| Perpignan | 9,7 % | 1 510 € |
No nível distrital, olhar para o transporte, empregos, instituições de ensino, habitação concorrente e rendas reais. Verifique também o DPE, as regras de decência energética, o trabalho de condomínio e o possível estabelecimento de aluguéis.
Coloque seu anúncio de previsão na frente de um espelho: em vez de perguntar apenas « Quanto é que esta casa me traz? »Pergunte a si mesmo. « Por que um inquilino escolheria este alojamento a este preço? ». Luz, ruído, armazenamento, conforto térmico e viagens diárias muitas vezes explicam a estabilidade das receitas melhor do que uma média municipal. Se a resposta se basear apenas numa renda otimista, o retorno deve ser revisto.
Teste a resistência do projeto antes de fazer uma oferta
Uma planilha ou simulador é útil se tornar seus pressupostos visíveis. Construir um cenário central, então um cenário desfavorável combinando vaga, manutenção adicional e revenda menos favorável. Propriedade alugada nove meses em vez de doze perdas 25% das suas rendas anuais ; o rendimento bruto realizado diminui na mesma proporção, enquanto algumas taxas permanecem fixas.
Antes de se comprometer, reúna estes elementos:
- Rendas justificadas por ativos comparáveis, não apenas pelo objetivo de desempenho.
- Contas de despesas, imposto de propriedade e registros de condomínio.
- Especificações do projeto e uma reserva de dinheiro para eventos imprevistos.
- Uma oferta de financiamento global e uma estimativa fiscal adequada.
- Uma suposição conservadora de atraso e preço de revenda.
Em seguida, compare as mercadorias com as mesmas convenções de cálculo. O projecto a reter não é necessariamente aquele com a percentagem mais elevada, mas aquele cujo rendimento, o esforço de poupança e os riscos permanecem compatíveis com os seus meios.