Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Un investissement LMNP permet de percevoir des loyers meublés avec une fiscalité potentiellement avantageuse. Mais l’amortissement ne compense ni un prix d’achat excessif, ni un logement mal situé, ni un exploitant fragile. Pour évaluer ce placement, il faut examiner ensemble le bien, les revenus réellement disponibles et les conditions de revente.
Vérifier son éligibilité avant de choisir un logement
Le LMNP désigne le loueur en meublé non professionnel : c’est un statut fiscal, pas une réduction d’impôt liée à un programme immobilier. Les recettes relèvent des bénéfices industriels et commerciaux, ou BIC, contrairement aux revenus fonciers d’une location nue. Le logement peut être neuf ou ancien, loué directement ou exploité en résidence services.
Le passage en LMP intervient lorsque deux conditions sont réunies : les recettes annuelles de location meublée du foyer dépassent 23 000 euros et excèdent ses autres revenus d’activité retenus pour cette comparaison fiscale. Dépasser 23 000 euros ne suffit donc pas, à lui seul, à devenir professionnel. Le LMP entraîne notamment des conséquences différentes sur les déficits, les plus-values et les cotisations sociales.
Le logement doit permettre au locataire d’y vivre normalement avec ses seuls effets personnels. L’équipement réglementaire comprend notamment literie, occultation des chambres, plaques de cuisson, four ou micro-ondes, réfrigérateur avec compartiment adapté, vaisselle, ustensiles, table, sièges, rangements, luminaires et matériel d’entretien approprié. Un inventaire précis accompagne le bail.
La déclaration de début d’activité s’effectue sur le guichet unique des formalités des entreprises pour obtenir un numéro SIRET. Les anciennes démarches auprès du CFE ou du greffe ne constituent plus le circuit habituel. Vérifiez également la décence, la performance énergétique, le règlement de copropriété et les règles locales, particulièrement en location touristique.
Choisir la fiscalité en regardant aussi la sortie
Micro-BIC ou réel : comparer des bases imposables
Pour une location meublée classique éligible, le micro-BIC applique un abattement forfaitaire de 50 %, avec un minimum de 305 euros. Aucune charge supplémentaire n’est alors déduite. Les plafonds et abattements des locations touristiques obéissent à des règles distinctes : ne leur appliquez pas automatiquement celles d’un logement loué à l’année.
Au régime réel, les dépenses admises viennent réduire les recettes : intérêts d’emprunt, assurances, taxe foncière, frais de gestion, honoraires comptables et charges supportées par le propriétaire. Les travaux doivent être qualifiés correctement : certains sont déductibles immédiatement, d’autres immobilisés puis amortis. Le remboursement du capital emprunté n’est pas une charge déductible.
Amortir n’efface pas toutes les impositions
L’amortissement répartit comptablement le coût du mobilier et du bâtiment, hors terrain, sur leurs durées d’utilisation. Il se calcule par composants : une durée uniforme de 30 ans ou une quote-part amortissable de 85 % ne doivent pas être appliquées sans justification. Fiscalement, l’amortissement ne peut pas créer ou aggraver un déficit ; la fraction non déduite est reportable sous conditions.
Les déficits provenant des charges sont reportables pendant 10 ans sur les bénéfices de location meublée non professionnelle, pas sur le revenu global. Le réel impose une comptabilité et une déclaration de résultat, en complément de la déclaration personnelle. Demandez un devis comptable et une comparaison personnalisée plutôt que de choisir ce régime par réflexe.
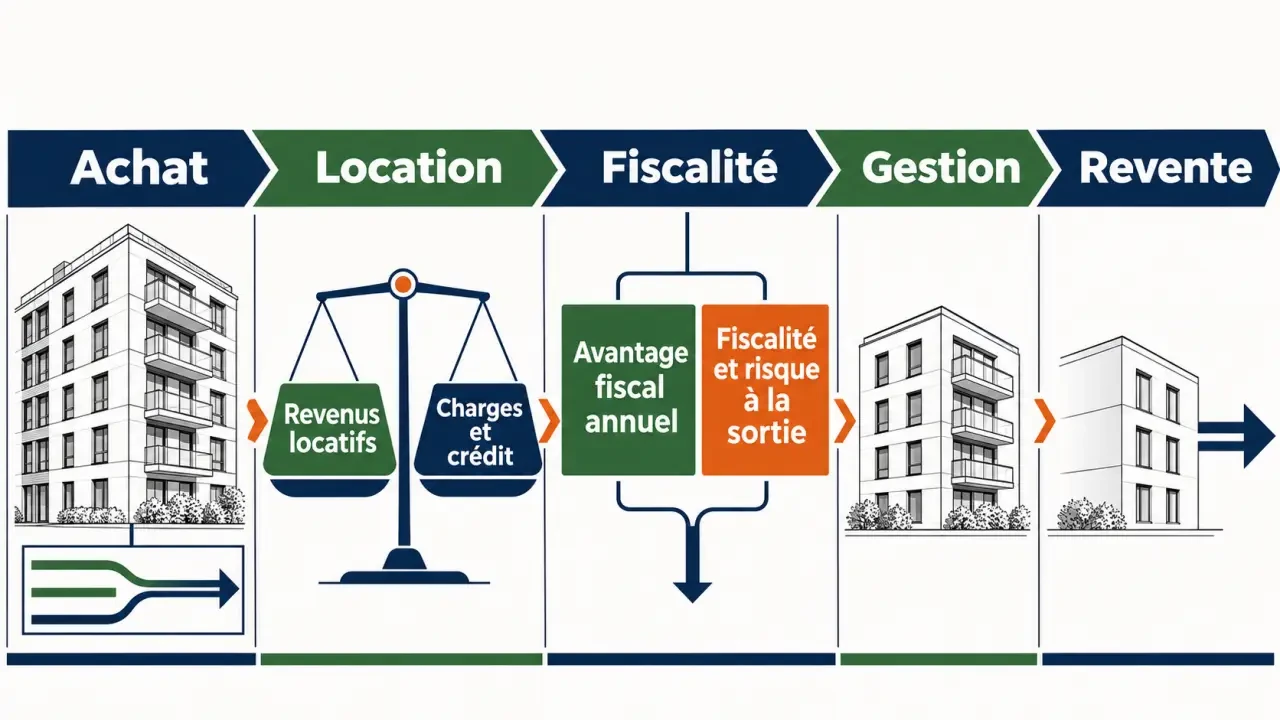
À la revente, le LMNP relève généralement des plus-values immobilières des particuliers. Les règles actuelles prévoient, dans de nombreux cas, la prise en compte des amortissements déduits pour calculer la plus-value, avec certaines exceptions légales. Une économie annuelle peut donc augmenter l’impôt à la sortie. Enfin, le statut LMNP n’exonère pas automatiquement d’IFI.
Choisir entre liberté locative et dépendance à un exploitant
Un appartement meublé classique permet de choisir son locataire, son gestionnaire et, dans les limites du bail, son calendrier de revente ou de reprise. Cette souplesse s’accompagne de tâches concrètes : relocation, états des lieux, entretien et renouvellement du mobilier. Une agence peut en assurer une partie, moyennant des honoraires.
En résidence étudiante, senior, de tourisme, d’affaires ou en EHPAD, le propriétaire signe souvent un bail commercial avec un exploitant. Celui-ci organise l’activité et verse le loyer contractuel. Le versement peut être indépendant de l’occupation du logement selon le contrat, mais il reste dépendant de la solvabilité de l’exploitant.
- Analysez la durée du bail, souvent présentée entre 9 et 11 ans, et ses modalités de renouvellement.
- Vérifiez l’indexation, les plafonnements et les possibilités de révision du loyer.
- Identifiez qui paie les travaux, le mobilier, les mises aux normes et les charges de copropriété.
- Examinez les conditions de résiliation, de cession et les éventuelles indemnités d’éviction.
Le neuf offre des équipements récents et des garanties, mais le prix et les délais de livraison doivent être intégrés. L’ancien permet d’observer le quartier, les loyers et la copropriété, avec davantage d’incertitudes sur les travaux. Dans les deux cas, l’accès aux transports et la demande locale priment sur l’étiquette fiscale.
Appliquez un filtre simple à chaque annonce : qui pourrait utiliser ou acheter ce logement sans l’avantage fiscal annoncé ? Cette question révèle la valeur d’usage et la profondeur du marché. Un studio adaptable à plusieurs profils conserve davantage d’options qu’un lot très spécialisé dont l’intérêt dépend entièrement d’un exploitant et d’un contrat.
Calculer le revenu disponible, pas seulement le rendement affiché
Le rendement brut correspond aux loyers annuels divisés par le coût d’acquisition retenu. Pour comparer deux biens, utilisez un coût complet identique dans sa définition : prix, frais d’acquisition, mobilier et travaux initiaux. Un rendement annoncé de 5 % ne constitue ni une garantie ni un revenu disponible de 5 %.
Voici un exemple purement illustratif, avant fiscalité personnelle :
| Poste | Montant annuel |
|---|---|
| Coût total investi | 150 000 euros |
| Loyers encaissés | 7 500 euros |
| Charges propriétaire, assurances, gestion et entretien | 2 000 euros |
| Revenu avant crédit et impôts | 5 500 euros |
| Remboursements du crédit, assurance comprise | 6 000 euros |
| Trésorerie avant impôts | −500 euros |
Le rendement brut atteint ici 5 %, contre environ 3,67 % avant crédit et impôts. Malgré cela, l’investisseur doit apporter de la trésorerie. Ajoutez une provision pour vacance, remplacement du mobilier et travaux exceptionnels. Pour préparer la retraite, projetez surtout le revenu après remboursement du prêt et les dépenses futures.
La récupération d’une TVA de 20 % concerne certaines opérations soumises à TVA, notamment lorsque les conditions de services et d’exploitation sont remplies. Une résidence services n’y ouvre pas automatiquement droit. La déduction immobilière fait l’objet d’un suivi sur 20 ans : une cessation ou une vente peut entraîner une régularisation, sauf mécanisme permettant sa poursuite. Faites valider le montage avant de raisonner sur un prix hors taxes.
Organiser l’achat autour des risques et de la revente
Avant toute réservation, demandez les diagnostics, procès-verbaux de copropriété, charges, travaux votés ou envisagés et références de loyers comparables. Pour une résidence gérée, ajoutez le bail complet, ses avenants, les comptes de l’exploitant et l’historique des paiements. Un taux d’occupation élevé ne prouve pas, seul, la rentabilité de l’exploitation.
Testez ensuite trois situations : fonctionnement normal, baisse des recettes et dépense exceptionnelle. Simulez aussi une revente avec frais, capital restant dû, fiscalité et éventuelle régularisation de TVA. Un lot sous bail commercial se revend souvent à un investisseur qui évaluera autant le contrat que les murs.
La location nue peut mieux convenir à un objectif de simplicité et de stabilité locative ; les SCPI permettent de déléguer davantage et de diversifier, sans garantir revenus ni liquidité. Le LMP n’est pas une option librement choisie pour obtenir un meilleur rendement. Le bon investissement LMNP reste celui qui tient sans hypothèse fiscale optimiste, avec une réserve financière et une sortie crédible.