Le prêt employeur, aussi appelé prêt patronal, désigne un financement accordé ou facilité par l’employeur pour aider un salarié à réaliser un projet, le plus souvent immobilier. Ce crédit n’est pas automatique : son existence, ses conditions et son montant dépendent du dispositif concerné, de l’entreprise et du statut du demandeur. Dans le secteur privé, Action Logement reste le principal cadre de référence pour les aides liées au logement.
Le prêt employeur n’est pas un prêt bancaire classique
Dans son sens courant, le prêt employeur est un prêt complémentaire destiné à améliorer le plan de financement d’un salarié. Il peut être prévu directement par l’entreprise, négocié avec un organisme partenaire ou relever d’un dispositif d’aide au logement. Il sert généralement à faciliter l’accession à la propriété, l’achat d’une résidence principale, une construction ou certains travaux.
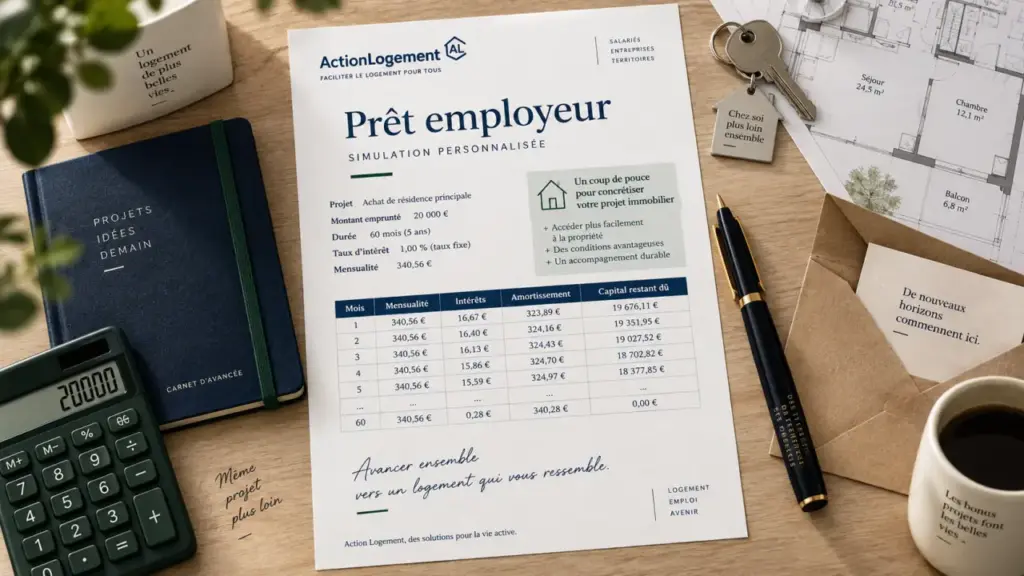
Estimer la mensualité d’un prêt employeur
Renseignez les caractéristiques du prêt complémentaire pour obtenir une estimation de la mensualité hors assurance.
Estimation
Information importante : ce résultat est indicatif. Il n’intègre ni l’assurance ni les frais annexes et ne détermine pas l’éligibilité au prêt employeur.
L’expression « prêt patronal » est parfois associée au « 1 % employeur ». Cette appellation historique renvoie à la participation des employeurs à l’effort de construction, aujourd’hui liée à Action Logement. Elle ne signifie pas que chaque employeur accorde lui-même un crédit à tous ses salariés. Les conditions d’accès doivent donc être vérifiées au cas par cas.
Un financement qui complète souvent le crédit principal
Le prêt employeur ne remplace généralement pas un emprunt immobilier classique. Il peut réduire la part financée au taux bancaire, couvrir une partie de l’apport ou compléter un plan de financement devenu trop juste. Selon le dispositif, il peut être cumulé avec un prêt bancaire, un prêt à taux zéro (PTZ), un prêt d’accession sociale (PAS) ou un prêt conventionné.
Le bon réflexe consiste à examiner le coût global. Un prêt à taux réduit ou sans intérêt peut alléger le financement, mais il faut aussi regarder la durée, les mensualités, l’assurance éventuelle et les conséquences prévues si la situation professionnelle change.
Qui peut réellement demander un prêt employeur ?
Les salariés du secteur privé non agricole sont les premiers concernés par les aides au logement rattachées à Action Logement. Selon le dispositif visé, l’entreprise peut notamment devoir compter 10 personnes ou plus. L’éligibilité peut aussi dépendre de la taille de l’employeur, de la localisation du logement, du projet financé et du revenu fiscal de référence du ménage.
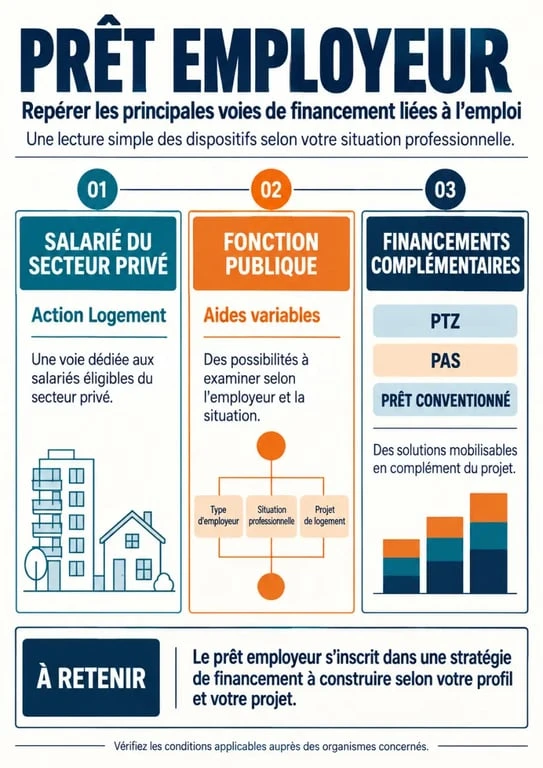
Pour certains prêts immobiliers aidés, le revenu fiscal de référence doit être inférieur ou égal aux plafonds réglementaires. Le statut professionnel est également examiné. Un CDI ne donne pas systématiquement davantage de droits qu’un CDD, un contrat d’alternance ou un temps partiel. Ces situations peuvent toutefois peser sur l’analyse de la stabilité des revenus menée par la banque pour le prêt principal.
Fonction publique : un dispositif qui n’est plus généralisé
Le prêt employeur dans la fonction publique n’existe plus comme mécanisme généralisé comparable au prêt patronal du secteur privé. Un agent public ne doit donc pas supposer qu’il bénéficiera d’un prêt accordé par son administration. Des aides peuvent toutefois être proposées par l’action sociale, une mutuelle, un organisme dédié ou certains employeurs publics, notamment pour l’installation, la mobilité ou le logement.
Les agents hospitaliers, par exemple, peuvent se renseigner auprès du C.G.O.S. Les autres agents peuvent contacter leur service des ressources humaines ou l’organisme d’action sociale dont ils relèvent. Ces aides ne suivent pas toutes les mêmes règles qu’un crédit immobilier. Il faut vérifier leur objet, leur caractère remboursable et leurs conditions de cumul.
Montant, taux et remboursement : les points à lire avant de signer
Les conditions financières varient fortement d’un dispositif à l’autre. Certains prêts liés au logement peuvent atteindre 30 000 euros, mais ce plafond ne constitue ni un droit acquis ni un montant accordé systématiquement. D’autres aides sont plus limitées, par exemple autour de 8 000 euros, et peuvent être réservées à une dépense ou à une catégorie précise de bénéficiaires.
Vérifiez votre éligibilité au prêt accession Action Logement · Découvrez les conditions, plafonds de ressources et démarches officielles pour financer votre projet immobilier avec le prêt accession.
| Point à vérifier | Pourquoi c’est important |
|---|---|
| Montant accordé | Il détermine la part réellement ajoutée au plan de financement. |
| Taux et durée | Ils influencent la mensualité et le coût total du crédit. |
| Frais annexes | Certains dispositifs annoncent 0 frais de dossier et 0 frais de garantie, mais ces conditions doivent figurer dans l’offre. |
| Assurance ou cautionnement | Ils peuvent être demandés même lorsque le taux est très faible. |
| Remboursement anticipé | Il faut connaître les modalités applicables en cas de revente ou de changement d’employeur. |
Le remboursement s’effectue habituellement par mensualités. Dans certains accords internes, une retenue sur salaire peut être prévue. Cette modalité paraît simple, mais elle doit être intégrée au budget : une mensualité prélevée directement sur la paie est moins visible qu’un prélèvement bancaire, tout en réduisant le revenu disponible du foyer.
Le signal à surveiller : une mensualité trop discrète
Un prêt employeur peut donner un faux sentiment de sécurité parce qu’il est associé au travail et parfois prélevé directement sur la rémunération. Cette charge doit pourtant être comptée comme n’importe quelle dépense fixe. Additionnez le crédit immobilier, l’assurance, les charges de copropriété, les impôts locaux, les travaux et la retenue éventuelle. Cette lecture en reste à vivre évite de se concentrer uniquement sur l’avantage du taux. Elle permet aussi de vérifier si le projet reste supportable en cas de baisse de revenus, de congé parental ou de mobilité professionnelle.
Le départ de l’entreprise est le point de vigilance majeur
Quitter l’entreprise ne fait pas disparaître la dette. En revanche, le départ peut modifier les modalités de remboursement prévues au contrat : maintien des échéances par prélèvement, demande de remboursement anticipé, réaménagement de la dette ou remplacement de la retenue sur salaire. Il est indispensable de connaître cette clause avant d’accepter l’offre, et non au moment d’une démission, d’un licenciement ou d’une rupture conventionnelle.
Un départ pendant la période d’essai, une mutation ou un changement d’employeur n’ont pas nécessairement les mêmes conséquences. Le salarié doit demander une réponse écrite sur les scénarios prévus et conserver le contrat de prêt, l’échéancier ainsi que les échanges avec les ressources humaines. Ces documents permettent de vérifier rapidement les obligations applicables lorsque la situation évolue.
Une demande bien préparée limite les mauvaises surprises
Avant de solliciter un prêt employeur, rassemblez les documents nécessaires à l’examen de votre situation : contrat de travail, justificatifs de revenus, avis d’imposition, compromis de vente ou devis de travaux, plan de financement bancaire et informations sur les autres aides demandées. Adressez-vous d’abord au service RH pour savoir si l’entreprise propose un prêt interne ou si elle oriente les salariés vers Action Logement.
Demandez ensuite une estimation personnalisée et comparez-la avec les solutions disponibles. Le PTZ peut convenir à certains primo-accédants. Le PAS et le prêt conventionné peuvent aussi financer une résidence principale sous conditions. Pour des travaux, MaPrimeRénov’ ou des aides locales peuvent parfois compléter le financement. Le choix dépend surtout de l’effet réel du dispositif sur votre apport, vos mensualités et votre capacité à absorber un imprévu.
Comparer les solutions selon votre statut et votre projet
| Solution | Profil ou usage principal | À retenir |
|---|---|---|
| Prêt employeur ou prêt patronal | Salarié du privé, projet de résidence principale | Prêt complémentaire soumis à des conditions d’éligibilité et de projet. |
| PTZ | Primo-accédant éligible | Peut compléter un financement immobilier selon les règles en vigueur. |
| PAS | Ménages répondant aux conditions de ressources | Prêt immobilier réglementé destiné à une résidence principale. |
| Prêt conventionné | Emprunteurs recherchant un cadre réglementé | Solution à comparer avec l’offre bancaire classique et les aides cumulables. |
| Aides d’action sociale | Agents publics ou salariés selon leur organisme | Montants, bénéficiaires et projets couverts très variables. |
Le prêt employeur peut compléter efficacement un financement, à condition de le traiter comme un crédit à part entière. Vérifiez votre éligibilité avant de signer un compromis, faites préciser les frais, formalisez les conditions dans un contrat écrit et anticipez un éventuel départ de l’entreprise. Vous pourrez ainsi profiter d’un taux avantageux sans fragiliser votre projet immobilier.