En immobilier, une même opération peut relever de plusieurs textes : protection de l’acheteur, crédit, location, copropriété, performance énergétique ou fiscalité. Le bon réflexe consiste à partir de votre situation, puis à identifier les obligations applicables avant de signer. Cette méthode évite de confondre une règle destinée au bailleur avec celle qui protège un emprunteur ou un vendeur.
Repérer la loi immobilière utile selon votre projet
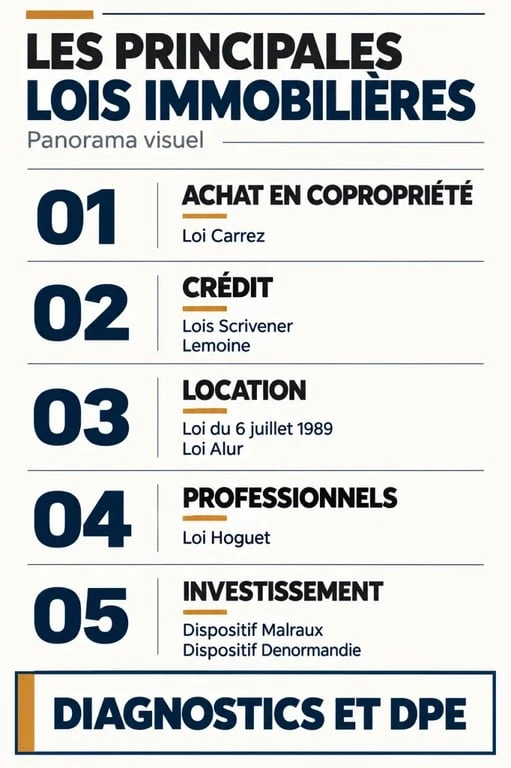
Les lois immobilières ne forment pas un bloc unique. Elles organisent les relations entre les parties, imposent des informations à transmettre et peuvent, dans certains cas, ouvrir droit à un avantage fiscal. Le tableau ci-dessous donne des repères sur les textes les plus couramment rencontrés.
| Domaine | Texte ou dispositif | Effet principal | Personnes concernées |
|---|---|---|---|
| Achat en copropriété | Loi Carrez | Information sur la superficie privative | Vendeur et acquéreur |
| Crédit immobilier | Loi Scrivener, loi Lemoine | Protection de l’emprunteur et assurance de prêt | Emprunteur, banque, assureur |
| Intermédiation | Loi Hoguet | Encadrement des professionnels immobiliers | Agent immobilier, administrateur de biens |
| Location | Loi du 6 juillet 1989, loi Alur | Règles du bail, des loyers et des rapports locatifs | Bailleur et locataire |
| Investissement | Malraux, Denormandie | Avantage fiscal sous conditions | Investisseur |
Avant toute démarche, qualifiez le bien et l’opération : résidence principale ou secondaire, logement nu ou meublé, copropriété, maison individuelle, logement ancien à rénover ou logement neuf. La localisation compte aussi, notamment en zone tendue ou dans un secteur protégé.
Signer une vente sans négliger les protections de l’acquéreur
Compromis, promesse et délai de rétractation
Le compromis de vente engage en principe l’acheteur et le vendeur, sous réserve des conditions suspensives prévues, comme l’obtention d’un prêt. La promesse unilatérale de vente engage d’abord le vendeur, tandis que l’acquéreur dispose d’une option. Ces avant-contrats doivent décrire précisément le bien, le prix, les conditions, les annexes et les délais.
Service-Public.fr : vos démarches et droits en ligne · Retrouvez les informations officielles, fiches pratiques et démarches administratives, ainsi que l’aide du 3939.
Lorsqu’un particulier achète un logement à usage d’habitation, il bénéficie d’un délai de rétractation de 10 jours après la notification de l’avant-contrat. Ce délai permet de relire les pièces, de vérifier le financement et de mesurer les conséquences des diagnostics ou des documents de copropriété. Il offre donc une protection concrète avant la signature définitive.
Surface, professionnel et financement : trois contrôles distincts
La loi Carrez concerne la vente d’un lot de copropriété et impose la mention de sa superficie privative. Elle ne se confond pas avec la surface habitable : certains espaces peuvent être comptés différemment selon leur hauteur, leur usage ou leur aménagement. Une erreur significative de mesurage peut avoir des conséquences sur le prix.
La loi Hoguet encadre les activités des agents immobiliers et des administrateurs de biens. La carte professionnelle, le mandat et les règles de maniement des fonds relèvent de ce cadre. Côté prêt, la loi Scrivener prévoit un délai de réflexion et conditionne souvent la vente à l’obtention du financement. La loi Lemoine permet, quant à elle, de changer d’assurance emprunteur à tout moment, sous réserve que le nouveau contrat présente un niveau de garanties équivalent.
Location : ce que le bailleur et le locataire doivent vérifier
Pour une location nue constituant la résidence principale du locataire, la loi du 6 juillet 1989 fixe le socle des rapports locatifs : contrat de bail, durée, dépôt de garantie, révision du loyer, congé et obligations réciproques. Le logement doit notamment être délivré dans un état décent. Le locataire doit, de son côté, payer le loyer et assurer l’entretien courant des lieux.
La loi Alur a renforcé l’information et l’encadrement dans plusieurs domaines, notamment les rapports entre bailleurs et locataires ainsi que la copropriété. Dans certaines villes situées en zone tendue, l’encadrement des loyers peut limiter le montant demandé à la signature ou au renouvellement du bail. Il faut alors vérifier le loyer de référence applicable à l’adresse et justifier précisément un éventuel complément de loyer.
Avant la signature, le bailleur doit examiner la solvabilité du locataire et l’équilibre économique de son projet. Le locataire doit vérifier la qualité réelle du logement, son coût global et les conditions de son départ. Cette double lecture permet de repérer les points souvent oubliés : charges récupérables, travaux annoncés, clause de révision, chauffage collectif ou calendrier de restitution du dépôt de garantie.
Diagnostics et performance énergétique : les documents qui changent la décision
Le vendeur ou le bailleur doit remettre un dossier de diagnostics adapté au bien et à l’opération. Il peut inclure le diagnostic de performance énergétique, l’état des risques et pollutions, le constat de risque d’exposition au plomb pour les logements concernés, ainsi que des diagnostics relatifs à l’amiante, au gaz, à l’électricité ou à l’assainissement non collectif selon les situations.
Le DPE ne remplace pas les autres contrôles
Le DPE informe sur la consommation énergétique et les émissions estimées du logement. Il aide à comparer les biens, à anticiper des travaux et à apprécier le coût d’usage, mais il ne dispense ni d’une visite attentive ni de la lecture des autres diagnostics. Pour certains logements classés F ou G proposés à la vente, un audit énergétique est obligatoire. Cet audit présente des scénarios de travaux et aide l’acquéreur à chiffrer un projet de rénovation.
Ne demandez pas seulement si un diagnostic existe. Vérifiez sa date de validité, sa cohérence avec l’état apparent du logement et les recommandations formulées. En copropriété, consultez aussi les procès-verbaux d’assemblée générale, le règlement de copropriété et les travaux votés. Ces documents peuvent peser autant que le DPE dans la décision finale.
Investir : distinguer avantage fiscal, conditions de location et risque réel
La défiscalisation immobilière n’est jamais automatique. Elle dépend du type de bien, de la zone, de la durée de location, de plafonds éventuels et de l’engagement pris par l’investisseur. Le dispositif Pinel a pris fin le 31 décembre 2024. Il ne doit donc pas être présenté comme une solution ouverte à tout nouvel achat locatif.
Le dispositif Denormandie cible l’investissement dans l’ancien avec travaux, dans certaines communes et sous conditions précises. Le régime Malraux concerne la restauration d’immeubles situés dans des secteurs patrimoniaux protégés. Dans les deux cas, l’avantage fiscal ne doit pas masquer les éléments qui déterminent la viabilité du projet : demande locative, niveau des travaux, règles d’urbanisme, charges et fiscalité de revente.
Pour acheter, sécurisez l’avant-contrat, le prêt et les diagnostics avant l’expiration des délais. Pour louer, choisissez le régime de bail correspondant à l’usage réel du logement et contrôlez les règles locales de loyer. Pour investir, calculez la rentabilité sans intégrer d’emblée la réduction d’impôt. Pour vendre, préparez un dossier documentaire complet dès la mise en vente.
La réglementation évolue régulièrement. Avant un engagement définitif, consultez les textes applicables à la date de signature et faites vérifier les points sensibles par un notaire, un professionnel du droit ou un conseiller compétent, notamment en matière de copropriété, de succession, de VEFA ou de fiscalité.