Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
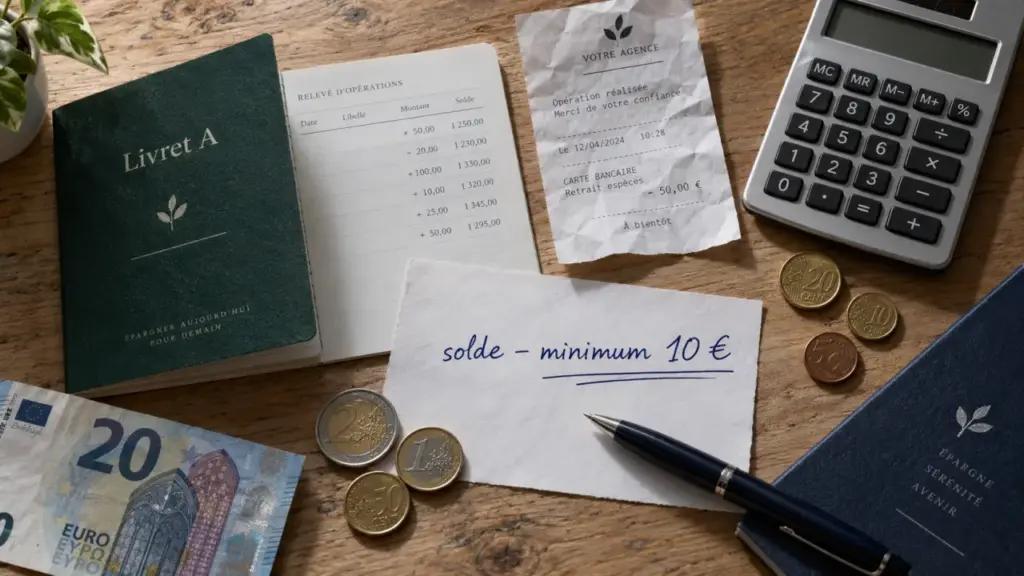
Le montant minimum à laisser sur un Livret A est généralement de 10 €. À la Banque Postale, le seuil est fixé à 1,50 €. Si un retrait fait passer le solde sous cette limite, le livret doit être clôturé. Cette règle permet de distinguer un retrait partiel d’une fermeture définitive du compte d’épargne.
Le minimum à laisser sur un Livret A dépend de la banque
Dans la plupart des établissements, le solde minimal à conserver est de 10 €. Tant que votre Livret A contient au moins cette somme, vous pouvez effectuer des retraits et des versements selon vos besoins, sans obligation de l’alimenter chaque mois ou chaque année. Les fonds restent disponibles, car l’argent placé sur un Livret A n’est pas bloqué.
Calcul du retrait maximal sur un Livret A
Déterminez le montant que vous pouvez retirer tout en conservant votre livret ouvert.
Saisissez votre solde pour obtenir le résultat.
Formule vérifiable : retrait maximal = solde actuel − solde minimal à conserver.
Ce résultat ne tient pas compte des opérations déjà en cours ou susceptibles d’être comptabilisées ultérieurement.
| Établissement ou situation | Solde minimal à conserver | Conséquence d’un retrait sous ce seuil |
|---|---|---|
| La plupart des banques | 10 € | Clôture du Livret A |
| Banque Postale | 1,50 € | Clôture du Livret A |
Le retrait total entraîne la clôture du livret
Un Livret A ne peut pas rester ouvert avec un solde nul. Si vous souhaitez récupérer toute l’épargne disponible, vous devez donc demander la clôture du Livret A. La banque verse ensuite le solde sur le compte indiqué, selon la procédure qu’elle applique. Une fois le livret fermé, vous ne pouvez plus y effectuer de versement ni de retrait.
Avant de vider le compte, vérifiez si vous souhaitez réellement supprimer cette épargne. Laisser 10 €, ou 1,50 € à la Banque Postale, permet de conserver un support ouvert et disponible pour de futurs versements. Cette solution évite aussi d’avoir à engager une nouvelle démarche d’ouverture si vous reconstituez une réserve plus tard. À l’inverse, la clôture peut être adaptée si vous réorganisez vos comptes ou transférez votre épargne vers un autre support.
Retirer ou verser : les règles utiles au quotidien
Le montant minimum à laisser sur un Livret A ne limite pas les opérations courantes, tant que le seuil est respecté. Vous pouvez retirer une partie du solde lorsque vous en avez besoin. Vous pouvez également effectuer des versements libres, sans montant périodique obligatoire. La seule précaution consiste à vérifier que le retrait ne fera pas passer le solde sous le minimum appliqué par votre banque.
Prévoir le solde restant avant un retrait
Consultez le solde exact avant de valider une opération. Par exemple, si votre Livret A contient 85 € dans une banque qui applique un minimum de 10 €, le retrait maximal permettant de garder le compte ouvert est de 75 €. À la Banque Postale, avec le même solde, vous pouvez retirer 83,50 € et laisser 1,50 € sur le livret.
Cette vérification est utile lorsque plusieurs opérations sont prévues ou déjà en cours, par exemple un virement programmé, un retrait en agence ou une demande effectuée depuis l’application bancaire. Le montant affiché doit tenir compte des opérations enregistrées. Si le traitement d’un retrait n’est pas clair, consultez la notice tarifaire ou l’espace client de votre établissement pour connaître les modalités précises.
Le plafond et le minimum ne répondent pas au même objectif
Le solde minimal ne doit pas être confondu avec le plafond de versement. Le Livret A est plafonné à 22 950 € pour les dépôts. Ce plafond détermine la somme que vous pouvez verser, tandis que les 10 € ou 1,50 € correspondent au montant à conserver pour maintenir le compte ouvert. Les intérêts capitalisés peuvent toutefois faire dépasser ce plafond sans empêcher la rémunération des sommes déjà placées.
Ces deux limites encadrent des situations différentes. Le minimum permet de conserver le livret actif. Le plafond indique qu’une nouvelle épargne devra éventuellement être orientée vers un autre support. Même si vous pouvez laisser le solde au minimum, conserver une réserve plus importante peut éviter de vendre un placement ou de recourir au découvert pour régler une dépense imprévue.
Intérêts, fiscalité et timing : ce que change un petit solde
Un solde faible ne fait pas perdre au Livret A son statut de produit réglementé. Les intérêts restent exonérés d’impôt sur le revenu et de prélèvements sociaux. Au taux de 1,50 %, un livret conservant seulement 10 € génère une rémunération très limitée. Il reste néanmoins ouvert et peut recevoir de nouveaux versements.
Les intérêts sont capitalisés chaque année, le 31 décembre. La clôture met fin au compte, alors qu’un solde faible permet de le conserver. Si vous comptez utiliser votre épargne à court terme, l’enjeu principal est donc la disponibilité des fonds et la possibilité de réalimenter facilement le livret, plus que le rendement produit par un montant aussi réduit.
Une épargne de précaution sert aussi à faire face aux dépenses qui ne sont pas encore prévues dans le budget. Conserver le Livret A ouvert avec un montant plancher, puis reconstituer progressivement une réserve, peut offrir davantage de souplesse qu’une clôture suivie d’une réouverture. Cette continuité permet de distinguer un besoin ponctuel de liquidités d’une décision définitive concernant son épargne.
Mineur, majeur ou compte particulier : les situations à vérifier
La règle du solde minimum concerne le Livret A, quel que soit l’âge du titulaire. Un mineur peut détenir ce produit, mais les modalités de retrait dépendent de son âge et des règles de représentation appliquées par la banque. Les parents ou représentants légaux peuvent devoir intervenir lorsque le titulaire ne peut pas effectuer seul l’opération.
Les banques peuvent encadrer la procédure, pas supprimer le seuil
Les différences entre établissements concernent surtout le montant à conserver, avec notamment le seuil de 1,50 € à la Banque Postale, ainsi que la procédure à suivre. Une demande de retrait ou de clôture peut être effectuée depuis l’application, en agence, par courrier ou via une messagerie sécurisée, selon la banque. Lors de la fermeture, l’établissement peut aussi demander les coordonnées d’un compte de destination pour transférer le solde.
Pour consulter une information réglementaire, vous pouvez vous reporter à la fiche consacrée au Livret A sur Service-Public.fr. Elle présente les conditions applicables aux particuliers et certains cas spécifiques. Si le livret concerne une situation particulière, par exemple une tutelle, vérifiez la procédure auprès de l’établissement avant de demander un retrait important ou une clôture.
Comparer avant de déplacer son épargne
Le Livret A n’est pas le seul compte d’épargne disponible. Le LDDS repose sur une logique proche de disponibilité des fonds et d’exonération fiscale. Un compte sur livret bancaire peut, lui, appliquer des règles différentes concernant le taux, la fiscalité ou le solde minimal. Une comparaison complète est donc plus utile que le seul montant à laisser sur le compte.
- Vérifiez le solde minimal imposé et les conditions de clôture.
- Comparez le plafond de versement avec le montant que vous souhaitez épargner.
- Contrôlez le traitement fiscal des intérêts.
- Gardez une épargne facilement mobilisable pour les dépenses imprévues.
En pratique, laissez au moins 10 € sur votre Livret A, ou 1,50 € s’il est détenu à la Banque Postale, pour le conserver ouvert. Si vous souhaitez récupérer la totalité de la somme, demandez explicitement la clôture du livret. Un retrait inférieur au minimum ne permet pas de garder le compte ouvert.