Publicado por: Clemence Bispo Batailly — Editor Chefe
Um investimento da LMNP permite coletar rendas mobiliadas com uma tributação potencialmente vantajosa. Mas a depreciação não compensa um preço de compra excessivo, habitação mal localizada ou um operador frágil. Para avaliar este investimento, os bens, as receitas reais e as condições de revenda devem ser examinados em conjunto.
Verificar a elegibilidade antes de escolher o alojamento
O NPMA designa o aluguer em mobiliário não profissional Este é um status tributário, não uma redução fiscal relacionada a um programa imobiliário. A receita vem de lucros industriais e comerciais, ou BIC, em oposição à renda de terra de aluguel nu. O alojamento pode ser novo ou antigo, alugado diretamente ou operado em serviços residenciais.
A transição para a LMP ocorre quando duas condições são satisfeitas: as receitas anuais do aluguel mobiliado do agregado familiar excedem 23 000 EUR e exceder os seus outros rendimentos comerciais utilizados para esta comparação fiscal. Mais de 23 000 euros não são, portanto, suficientes para se tornarem profissionais. O PML tem consequências diferentes para déficits, ganhos de capital e contribuições sociais.
A habitação deve permitir que o inquilino viva lá normalmente apenas com seus bens pessoais. O equipamento de regulação inclui roupa de cama, ocultação de quartos, placas, forno ou microondas, geladeira com compartimento adequado, pratos, utensílios, mesa, assentos, armazenamento, luminárias e equipamentos de manutenção adequados. Um inventário preciso acompanha o arrendamento.
A declaração de início da actividade deve ser feita no Uma única janela de formalidades comerciais obter um número SIRET. Os procedimentos antigos com o CFE ou o transplante já não constituem o circuito habitual. Também verifique se há decência, desempenho energético, regulamentos de condomínio e regras locais, especialmente em aluguel turístico.
Escolha a tributação olhando para a saída também
Micro-BIC ou reais: comparar bases tributáveis
Para um aluguer mobilado elegível típico, o micro-BIC aplica um desconto fixo de 50 %, com um mínimo de 305 euros. Nenhum custo adicional é então deduzido. Os limites máximos e as reduções dos alugueres de turismo são regidos por regras distintas: não lhes são automaticamente aplicáveis os de uma unidade de aluguer alugada por ano.
No âmbito do regime real, as despesas permitidas reduzem as receitas: juros sobre empréstimos, seguros, imposto sobre a propriedade, taxas de gestão, taxas contabilísticas e despesas suportadas pelo proprietário. O trabalho deve ser devidamente qualificado: alguns são imediatamente dedutíveis, outros imobilizados e depois amortizados. O reembolso do capital emprestado não é uma taxa dedutível.
Amortizar não remove todos os impostos
A depreciação representa o custo dos móveis e edifícios, fora do local, durante a sua duração de utilização. Calcula-se por componente: um período uniforme de 30 anos ou uma percentagem depreciável de 85% não deve ser aplicado sem justificação. Fiscalmente, a depreciação não pode criar ou agravar um défice; a fracção não deduzida é reportável em condições.
Déficits de despesas são transportáveis durante 10 anos sobre os lucros não profissionais do aluguer mobilado, não sobre o rendimento global. O real impõe uma contabilidade e uma demonstração de lucro, além da declaração pessoal. Peça uma citação contábil e uma comparação personalizada em vez de escolher esta dieta por reflexo.
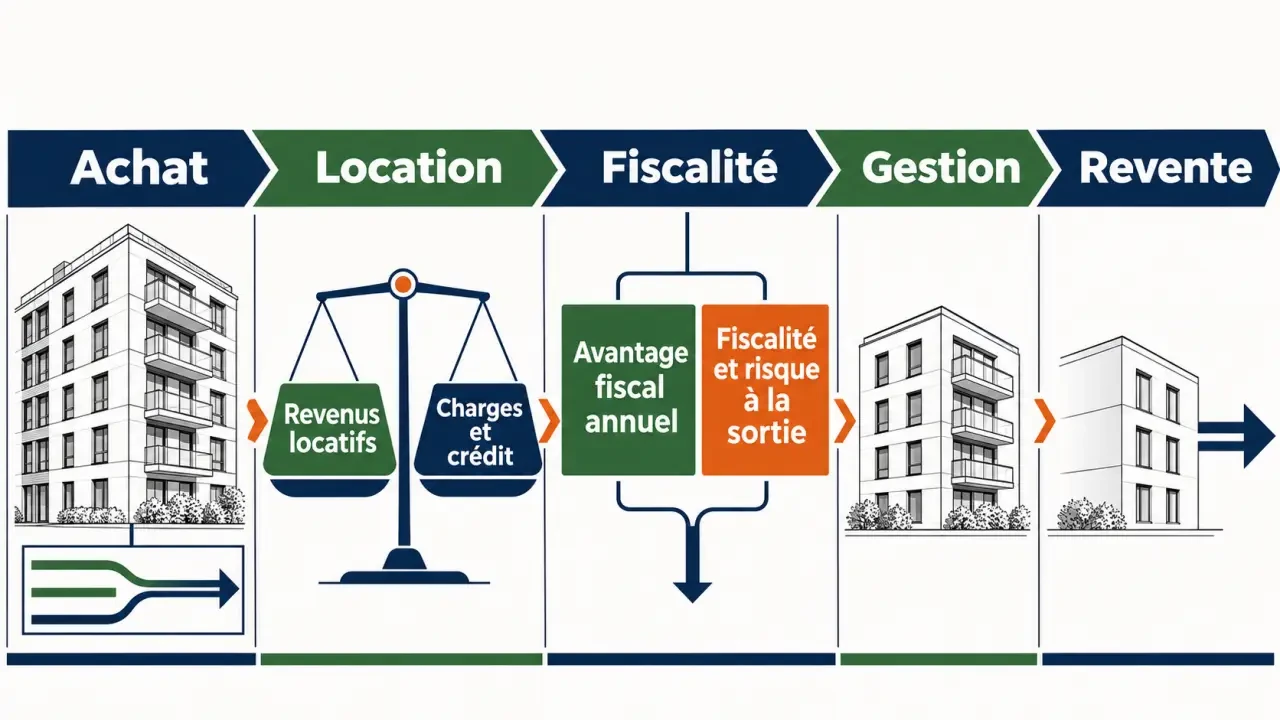
Na revenda, o NPMA está geralmente relacionado com ganhos pessoais de imóveis. As regras em vigor prevêem, em muitos casos, que a depreciação deduzida seja tomada em consideração no cálculo dos ganhos de capital, com certas excepções legais. Uma economia anual pode, portanto, aumentar o imposto à saída. Finalmente, O estatuto LMNP não isenta automaticamente do IFI.
Escolha entre liberdade de locação e dependência de operador
Um apartamento mobilado clássico permite-lhe escolher o seu inquilino, gerente e, dentro dos limites da locação, o seu calendário de revenda ou recuperação. Esta flexibilidade é acompanhada de tarefas concretas: deslocalização, condição, manutenção e renovação do mobiliário. Uma agência pode assegurar uma parte dela a um preço.
Em residências de estudante, sênior, turismo, negócios ou EHPAD, o proprietário frequentemente assina um contrato comercial com um operador. Este último organiza a actividade e paga a renda contratual. O pagamento pode ser independente da ocupação da habitação no âmbito do contrato, mas continua dependente da solvência do operador.
- Analise o prazo da locação, muitas vezes entre 9 e 11 anos, e seus termos de renovação.
- Verifique a indexação, os limites máximos e as possibilidades de revisão do aluguel.
- Identificar quem paga por trabalho, mobiliário, padrões e taxas de co-proprietário.
- Reveja os termos de rescisão, atribuição e possível compensação de despejo.
Os nove oferecem novos equipamentos e garantias, mas o preço e os prazos de entrega devem ser integrados. O antigo permite observar o bairro, os aluguéis e o condomínio, com mais incerteza sobre as obras. Em ambos os casos, o acesso ao transporte e à procura local prevalecem sobre os rótulos fiscais.
Aplicar um filtro simples em cada anúncio: Quem poderia usar ou comprar esta habitação sem a vantagem fiscal anunciada? Esta questão revela o valor de uso e a profundidade do mercado. Um estúdio adaptável a vários perfis retém mais opções do que um lote muito especializado, cujo interesse depende inteiramente de um operador e de um contrato.
Calculando o rendimento disponível, não apenas o rendimento apresentado
Retorno bruto é o aluguel anual dividido pelo custo de compra retido. Para comparar dois bens, use um custo total idêntico em sua definição: preço, custos de aquisição, mobiliário e trabalho inicial. Um retorno de 5% anunciado não é uma garantia nem um rendimento disponível de 5%.
Aqui está um exemplo puramente ilustrativoAntes da tributação pessoal:
| Publicação | Montante anual |
|---|---|
| Custo total investido | 150 000 EUR |
| Rendas em espécie | 7.500 EUR |
| Proprietário, seguro, gestão e manutenção | 2 000 EUR |
| Rendimentos antes do crédito e impostos | 5 500 euros |
| Reembolsos de crédito, incluindo seguros | 6 000 EUR |
| Dinheiro antes de impostos | - 500 euros |
O rendimento bruto aqui é de 5%, em comparação com cerca de 3,67% antes do crédito e impostos. Apesar disso, o investidor deve trazer dinheiro. Adicione uma provisão para férias, substituição de móveis e trabalho excepcional. Preparar para a aposentadoria, o rendimento do projeto após o reembolso do empréstimo e as despesas futuras.
Recuperação de 20% IVA diz respeito a determinadas operações sujeitas ao IVA, nomeadamente quando as condições de serviço e de funcionamento estão preenchidas. Uma residência de serviço não abre automaticamente o direito. A dedução imobiliária é controlada ao longo de 20 anos: uma cessação ou venda pode resultar numa regularização, salvo se for possível continuar. Tenha a montagem validada antes de você raciocinar sobre um preço livre de impostos.
Organizar compras em torno de riscos e revenda
Antes da reserva, peça diagnósticos, minutos de condomínio, encargos, trabalhos votados ou previstos e referências de rendas comparáveis. Para uma residência gerenciada, adicione a locação completa, suas emendas, contas de operador e histórico de pagamento. Só uma elevada taxa de ocupação não prova a rentabilidade da operação.
Em seguida, testar três situações: operação normal, redução das receitas e despesas excepcionais. Simular também uma revenda com custos, capital remanescente devido, tributação e possível regularização do IVA. Um lote de locação comercial é frequentemente vendido a um investidor que irá avaliar tanto o contrato como as paredes.
O aluguer em branco pode ser mais adequado para um objectivo de simplicidade e estabilidade do aluguer; os SCPIs permitem uma maior delegação e diversificação, sem garantir rendimentos ou liquidez. O LMP não é uma opção livremente escolhida para alcançar um melhor desempenho. O bom investimento LMNP continua sendo o que não tem suposição fiscal otimistaCom uma reserva financeira e uma saída credível.