Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Investir en SCPI permet d’accéder à un patrimoine immobilier locatif sans gérer directement les immeubles. Les revenus sont variables, le capital n’est pas garanti et la revente peut prendre du temps. Avant de souscrire, évaluez votre besoin de revenus, votre fiscalité et la durée pendant laquelle vous pouvez immobiliser votre épargne.
Déterminer quelle place donner aux SCPI dans votre patrimoine
Une société civile de placement immobilier (SCPI) est un placement collectif non coté en Bourse. La société de gestion collecte l’épargne, achète les biens, sélectionne les locataires et organise l’entretien. Les associés peuvent percevoir des dividendes issus notamment des loyers, après déduction des charges et des frais.
Le patrimoine peut comprendre des bureaux, des commerces, des entrepôts, des hôtels, des logements ou des établissements de santé, en France comme à l’étranger. Cette diversification réduit la dépendance à un seul locataire, sans supprimer les risques d’impayés, de vacance locative ou de baisse de valeur.
Les SCPI de rendement recherchent principalement des revenus locatifs. Les SCPI fiscales répondent à des dispositifs particuliers et comportent leurs propres contraintes. Une SCPI spécialisée concentre ses investissements sur un secteur, tandis qu’une SCPI diversifiée les répartit entre plusieurs catégories d’actifs.
Le seuil d’entrée se situe généralement entre 100 et 1 000 euros, mais le minimum de souscription peut imposer l’achat de plusieurs parts. Cette accessibilité ne doit pas conduire à investir son épargne de précaution. L’horizon recommandé dépasse souvent huit ans ; Meilleurtaux Placement recommande une durée minimale de dix ans. Une détention longue ne garantit toutefois aucune performance.
Choisir un mode de détention adapté à son objectif
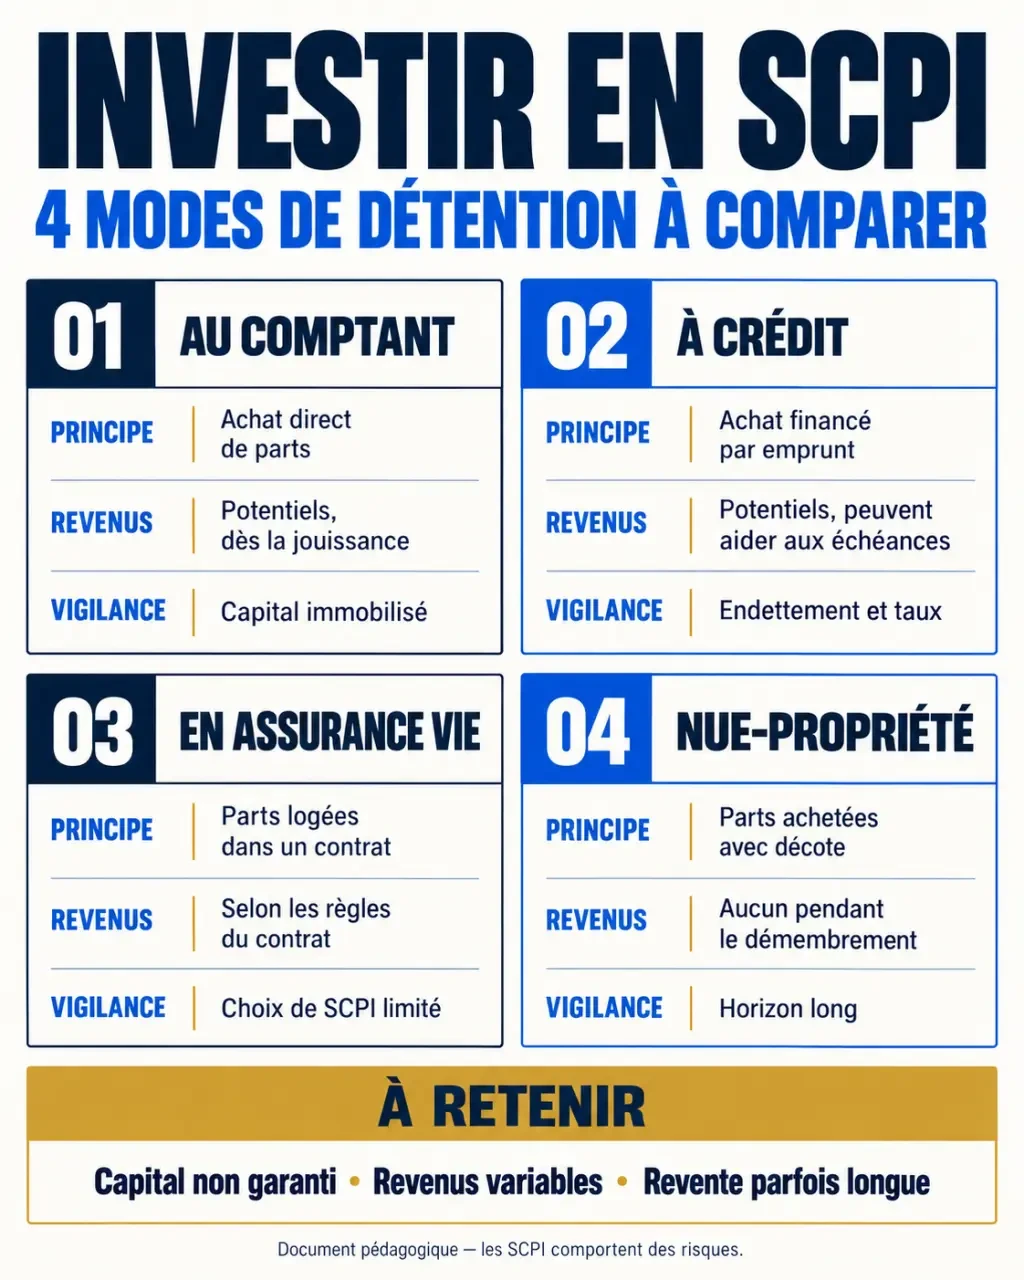
Le support choisi détermine les revenus accessibles, les contraintes et la fiscalité. Il est donc préférable de définir votre mode de détention avant de comparer les produits.
| Mode d’investissement | Usage possible | Point de vigilance |
|---|---|---|
| Au comptant, en direct | Rechercher des revenus complémentaires | Fiscalité personnelle et épargne immobilisée |
| À crédit | Constituer progressivement un patrimoine | Mensualités dues même si les dividendes baissent |
| En assurance vie | Investir dans le cadre fiscal du contrat | Choix limité et éventuels frais supplémentaires |
| En nue-propriété | Préparer des revenus futurs | Aucun dividende pendant le démembrement |
À crédit, les intérêts peuvent être déductibles des revenus fonciers, sous conditions. Cela ne rend pas le financement automatiquement rentable : comparez le coût total du prêt, assurance comprise, aux revenus nets attendus. Votre budget doit aussi pouvoir absorber une baisse des distributions.
En assurance vie, les modalités de distribution, de valorisation et de rachat dépendent du contrat. Certaines unités de compte immobilières sont également accessibles dans un PER, dont les règles de disponibilité diffèrent. Vérifiez les supports proposés et les frais cumulés.
Le démembrement sépare temporairement l’usufruit, qui donne droit aux revenus, de la nue-propriété. Le nu-propriétaire acquiert ses droits à un prix inférieur à celui de la pleine propriété, mais ne perçoit pas de dividendes pendant la période convenue. Il retrouve ensuite la pleine propriété selon les conditions prévues. La valeur des parts reste cependant incertaine.
Calculer ce qui reste après les frais et les impôts
Distinguer distribution annoncée et performance réelle
Le taux de distribution rapporte le dividende brut annuel au prix de référence de la part, selon la méthode applicable. À lui seul, il ne mesure pas l’enrichissement de l’investisseur : une distribution peut s’accompagner d’une baisse du prix des parts. Un objectif de rendement n’est jamais un engagement.
Comprendre les délais de retrait et le risque de liquidité des SCPI · L’AMF explique pourquoi une demande de retrait régulière en SCPI peut être exécutée dans un délai indéterminé et rappelle l’information due aux investisseurs.
Les dividendes sont souvent versés chaque trimestre, parfois chaque mois. Leur perception commence après le délai de jouissance, généralement compris entre 3 et 6 mois. Ce décalage réduit les revenus de la première année. Il faut l’intégrer au budget, en particulier si l’investissement est financé par un emprunt.
Examinez les frais de souscription, de gestion et les éventuelles commissions de retrait. Une SCPI sans frais d’entrée n’est pas sans frais. Les frais de gestion sont normalement déjà pris en compte dans le revenu distribuable : ne les déduisez pas une seconde fois du dividende annoncé.
Appliquer la fiscalité correspondant à sa situation
En détention directe, les revenus immobiliers français relèvent généralement du barème progressif de l’impôt sur le revenu, auquel s’ajoutent 17,2 % de prélèvements sociaux. Le régime réel permet de déduire les charges admissibles. Le micro-foncier, qui applique un abattement de 30 %, est soumis à conditions et au seuil de 15 000 euros de revenus fonciers annuels. Détenir uniquement des parts de SCPI ne suffit généralement pas pour en bénéficier.
Un déficit foncier éligible peut être imputé sur le revenu global dans la limite habituelle de 10 700 euros, sous conditions. La fraction provenant des intérêts d’emprunt n’est pas imputable sur le revenu global. Certains déficits peuvent être reportés sur les revenus fonciers pendant dix ans. Ce mécanisme ne s’applique pas automatiquement à toute SCPI.
Les revenus financiers relèvent d’une fiscalité distincte, généralement le prélèvement forfaitaire unique, sauf option applicable. Le traitement des revenus étrangers dépend des conventions fiscales, tandis que les plus-values immobilières suivent des règles liées à la durée de détention. Appuyez-vous sur les documents fiscaux transmis pour établir votre déclaration.
Comparer les SCPI sans se laisser guider par un palmarès
Comparez les SCPI sur une même période et à partir d’indicateurs comparables. Un taux élevé peut correspondre à une stratégie plus risquée, à des distributions exceptionnelles ou à une performance difficile à reproduire.
- Patrimoine : examinez la localisation, la qualité des immeubles, les travaux prévus et la répartition sectorielle.
- Locataires : vérifiez leur diversification, leur solidité et les échéances des baux.
- Occupation : le taux d’occupation financier renseigne sur les loyers facturés au regard du potentiel locatif, selon sa définition.
- Valorisation : comparez le prix de souscription à la valeur de reconstitution, qui estime le coût de reconstitution du patrimoine.
- Distribution : vérifiez si elle est couverte par les résultats et si elle fait appel au report à nouveau, c’est-à-dire à une réserve de bénéfices non distribués.
- Liquidité : examinez le nombre de demandes de retrait en attente et son évolution.
Consultez le document d’informations clés, la note d’information, le rapport annuel et les bulletins périodiques. Vérifiez l’agrément de la société de gestion auprès de l’Autorité des marchés financiers ainsi que le statut de l’intermédiaire. Cet agrément ne garantit pas le rendement.
Préparer la revente avant de souscrire
Dans une SCPI à capital variable, le retrait dépend notamment des nouvelles souscriptions ou des mécanismes prévus. Dans une SCPI à capital fixe, la cession passe généralement par le marché secondaire, où les demandes des acheteurs et des vendeurs se rencontrent. Ni le prix ni le délai de revente ne sont garantis.
Votre calendrier peut devenir une contrainte : si vous devez financer un achat immobilier à une date précise, une demande de retrait ne garantit pas que les fonds seront disponibles à temps. Séparez l’épargne destinée à cette échéance de celle investie en SCPI. Vous éviterez ainsi qu’un besoin urgent vous oblige à vendre dans de mauvaises conditions.
Avant de signer, demandez une simulation qui intègre le délai de jouissance, les frais, les impôts et une éventuelle baisse des revenus. Vérifiez le prix de retrait, souvent différent du prix de souscription, ainsi que les conditions précises de sortie. La SCPI adaptée est celle dont vous pouvez supporter les contraintes, pas nécessairement celle qui affiche le rendement le plus séduisant.