Publicado por: Clemence Bispo Batailly — Editor Chefe
O crédito imobiliário na La Banque Postale está a ser preparado antes do compromisso ser assinado. Primeiro, você precisa verificar o que seu orçamento pode lidar, comparar o custo global do financiamento e escolher um ajuste para o seu projeto. O simulador do banco fornece uma primeira estimativa, mas apenas um estudo completo do seu arquivo irá obter uma proposta de financiamento.
Comece com uma simulação que vai além da simples mensalidade
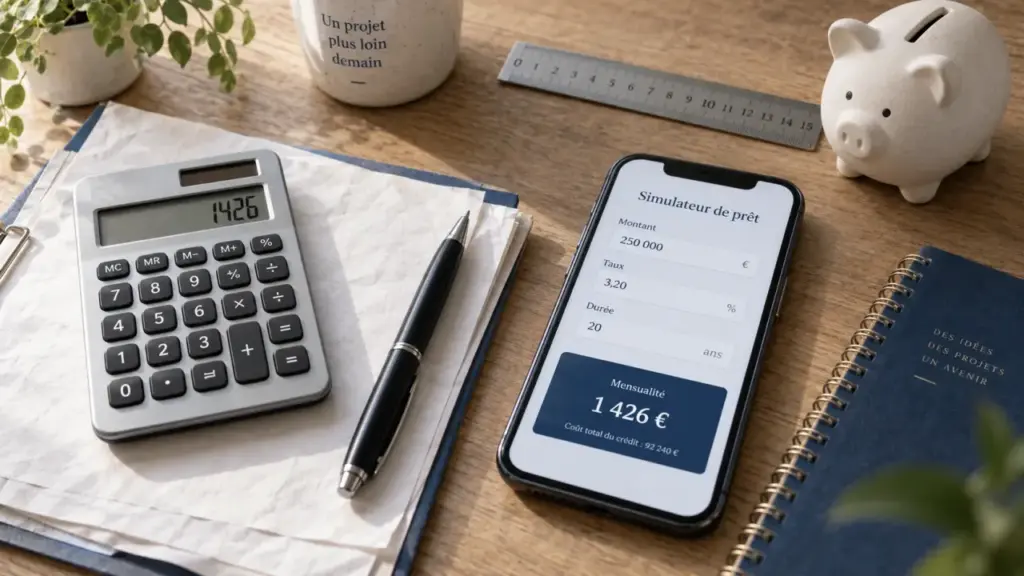
Para a compra de uma residência principal ou secundária, de um investimento de aluguer, de uma construção ou de certas obras, a simulação de empréstimo imobiliário permite estimar o montante do empréstimo, o pagamento mensal, a duração possível e o custo total do crédito. Forneça informações sobre o preço da propriedade, sua contribuição pessoal, renda, créditos atuais e despesas recorrentes. Quanto mais perto a informação estiver da sua situação real, mais útil será o resultado de interagir com um conselheiro.
Calcular o pagamento mensal e o custo de um empréstimo imobiliário
Estimar os vencimentos de um empréstimo amortizável a taxa fixa com base nas informações introduzidas.
Suas configurações
Resultados indicativos
- Não-seguro mensal
- —
- Seguro mensal
- —
- Total dos juros
- —
- Custo total do seguro
- —
- Custos
- —
- Custo total conhecido do financiamento
- —
Os resultados são indicativos e baseiam-se unicamente na fórmula de maturidade pública de um empréstimo de taxa fixa depreciável. Não têm em conta as condições da La Banque Postale e não constituem uma oferta de empréstimo.
O que o pagamento mensal realmente contém
A maturidade não é apenas um reembolso da propriedade. Inclui uma parte de capital, juros e, na maioria das vezes, o custo do seguro de mutuário. Num empréstimo depreciável, os juros são mais elevados no início, uma vez que são calculados sobre o capital remanescente devido. Quando este capital diminui, a parte dedicada ao seu reembolso aumenta gradualmente. O quadro de amortização é utilizado para acompanhar esta tendência de maturidade após a maturidade.
| Item a comparar | O que avalia |
|---|---|
| Taxa nominal | O custo dos juros sobre o empréstimo, excluindo seguros e taxas. |
| TAEG | Uma visão mais abrangente integrando juros, possíveis seguros obrigatórios, taxas de arquivo e o custo da garantia quando são conhecidos. |
| Duração | O nível dos pagamentos mensais e o montante total dos juros. |
| Contribuição | O montante a financiar e a capacidade para cobrir os custos de aquisição. |
Resta uma simulação indicativos e não contratuaisNão se trata, em princípio, de um acordo definitivo nem de uma oferta de empréstimo. Permite testar várias hipóteses: reduzir a duração com um pagamento mensal maior, aumentar a ingestão ou manter uma margem de segurança para o resto viver.
Escolha o financiamento adaptado à sua operação
O empréstimo à habitação a taxa fixa é uma solução comum para o financiamento da habitação. A estabilidade da taxa facilita o acompanhamento do orçamento durante todo o período de crédito. O Banco Postale pode estudar vários projetos: aquisição no novo ou antigo, construção, residência secundária, investimento em aluguel, resgate ou trabalho relacionado à habitação.
Empréstimo principal, ajudas especiais e instalações
Selon votre situation et votre éligibilité, le prêt principal peut être complété par un prêt à taux zéro, un prêt d’accession sociale, un prêt conventionné ou un prêt épargne logement. Chaque dispositif obéit à ses propres règles, liées notamment à la nature du bien, aux revenus, à la localisation ou à la destination du logement. Pour une rénovation énergétique, des solutions spécifiques peuvent aussi être intégrées au plan de financement.
Ces prêts complémentaires ne s’ajoutent pas automatiquement au financement principal. Ils modifient la structure des échéances et doivent donc être pris en compte dès la simulation. Le montant, la durée et les conditions d’accès dépendent de votre projet et de votre dossier.
Le prêt relais répond à une situation précise : acheter un nouveau bien avant d’avoir vendu l’ancien. Le prêt in fine prévoit, quant à lui, le remboursement du capital à la fin du contrat. Il concerne généralement des montages patrimoniaux particuliers. Ces solutions demandent une analyse attentive de la revente, de l’épargne disponible et des revenus attendus.
Les critères qui influencent l’accord et le coût du crédit
La banque examine la cohérence globale du dossier : revenus, stabilité professionnelle, épargne, charges existantes, apport, tenue des comptes et nature du projet. Un apport personnel d’au moins 10 % est souvent recommandé pour couvrir notamment les frais d’acquisition et de garantie. Il ne constitue toutefois pas une condition universelle. La capacité de remboursement reste centrale, avec un taux d’endettement de 35 % couramment retenu comme repère.
Durée, profil et taux : comparer les offres correctement
Un taux immobilier ne se compare jamais isolément. Une durée longue peut réduire la mensualité, mais elle augmente généralement le coût des intérêts et peut s’accompagner d’un taux plus élevé. À l’inverse, un prêt plus court réduit souvent le coût total, à condition que la mensualité reste compatible avec vos revenus et vos charges.
Les revenus réguliers, l’ancienneté professionnelle, le niveau d’apport, l’endettement et la nature du bien participent à l’évaluation du dossier. Les indépendants, entrepreneurs, salariés en CDD ou intérimaires ne sont pas exclus par principe. La banque analyse plus particulièrement la régularité et la visibilité de leurs ressources. Pour certains entrepreneurs et profils aux revenus variables, l’examen peut notamment porter sur les revenus des trois dernières années.
Un budget acceptable sur le papier peut devenir fragile si aucune réserve ne reste disponible après les frais de notaire, le déménagement ou les premiers travaux. Conserver une poupanças de precaução peut donc être plus pertinent que consacrer toute son épargne à l’apport. Le montant empruntable doit être apprécié avec la mensualité, le reste à vivre et les dépenses prévisibles, pas avec le seul prix du bien.
Assurance, garantie et frais annexes
L’assurance emprunteur couvre, selon les garanties choisies, des risques comme le décès, la perte totale et irréversible d’autonomie (PTIA), l’incapacité temporaire de travail (ITT) ou l’invalidité. Depuis la loi Lemoine, vous pouvez changer d’assurance emprunteur à tout moment, sous réserve de respecter l’équivalence des garanties. Une dispense de questionnaire médical peut s’appliquer lorsque l’encours cumulé est inférieur ou égal à 200 000 € par assuré et que l’échéance intervient avant son 60e anniversaire.
La garantie protège le prêteur en cas de défaut de remboursement. Selon le montage, elle peut prendre la forme d’une caution, d’une hypothèque, d’un privilège de prêteur de deniers ou d’un nantissement. Il faut aussi intégrer les frais de dossier, l’éventuelle tenue de compte et les conditions de remboursement anticipé.
Demandez le TAEG et le détail de chaque ligne. Le taux nominal renseigne sur le prix des intérêts, tandis que le TAEG permet de rapprocher plus facilement deux propositions en tenant compte des principaux coûts liés au financement. Cette comparaison reste à compléter par l’examen des garanties, de l’assurance et des conditions de remboursement.
Passer de la demande au déblocage des fonds
Après la simulation, vous pouvez engager une demande de financement en ligne ou avec un conseiller. Préparez des documents lisibles et à jour : pièce d’identité, justificatif de domicile, justificatifs de revenus, avis d’imposition, relevés de comptes, tableaux des crédits en cours, éléments sur votre épargne, compromis de vente ou devis de travaux. La liste exacte dépend de votre statut et de la nature du projet.
- Constituez le dossier avec les informations sur votre situation et le bien à financer.
- Analysez la proposition en vérifiant la durée, la mensualité, le TAEG, l’assurance, la garantie, les frais et les possibilités de remboursement.
- Recevez l’offre de prêt si le dossier est accepté et si les conditions demandées sont réunies.
- Respectez le délai légal de réflexion de 10 jours avant toute acceptation.
- Transmettez les justificatifs nécessaires au décaissement, notamment ceux demandés par le notaire, le constructeur ou le promoteur.
Pour une vente classique, les fonds sont généralement versés au notaire. En VEFA ou dans le cadre d’une construction, les déblocages peuvent être progressifs, au rythme des appels de fonds. Après la mise en place du prêt, conservez l’offre, l’échéancier et le tableau d’amortissement.
Si votre situation évolue, renseignez-vous sur la modulation des échéances, le remboursement anticipé ou, en cas de séparation, la désolidarisation du prêt. Ces opérations dépendent des conditions prévues au contrat et de l’accord de la banque. Enfin, ne versez jamais d’argent à un interlocuteur qui promet un crédit garanti. Une offre sérieuse suit un parcours bancaire formalisé.
Pour commencer, utilisez le simulateur de prêt immobilier de La Banque Postale. Comparez ensuite la proposition obtenue avec au moins une autre offre en examinant le TAEG, l’assurance et le coût total, plutôt que le seul taux affiché.