L’achat d’un bien immobilier représente souvent l’engagement financier d’une vie. Entre la pression du marché, la complexité des dossiers de prêt et les diagnostics techniques, le risque de précipitation est réel. Une acquisition réussie repose sur votre capacité à évaluer la valeur réelle du bien et à anticiper les coûts cachés dissimulés derrière une simple visite.
Comprendre la valeur réelle : au-delà du prix affiché
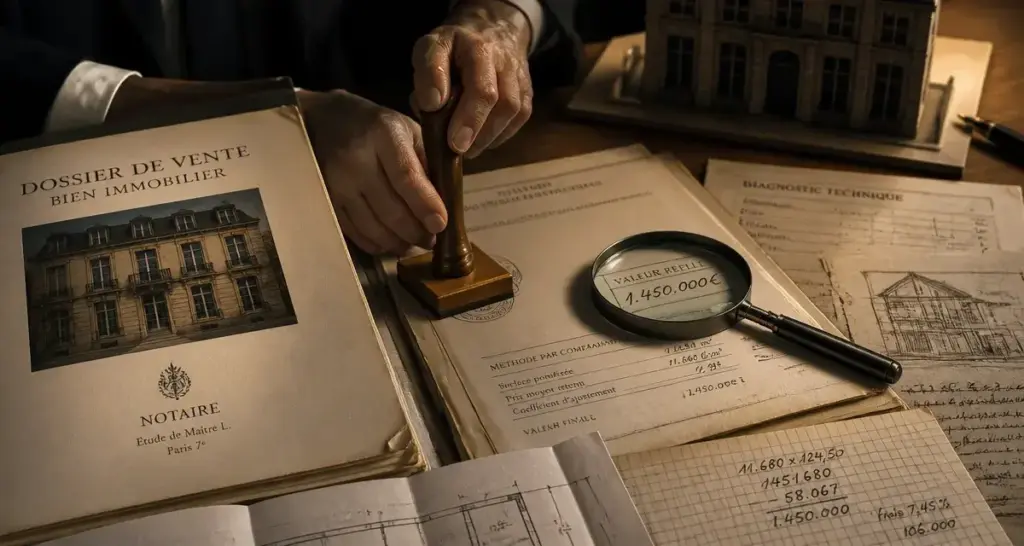
Le prix affiché sur une annonce est rarement le prix final de transaction. Pour évaluer la cohérence d’une offre, croisez plusieurs indicateurs locaux. La valeur d’un bien dépend de son emplacement, mais surtout de sa liquidité future : pourrez-vous revendre ce bien facilement dans quelques années ?
Analyser le marché local avec précision
Ne vous fiez pas uniquement aux estimations des agences. Consultez les bases de données publiques, comme les demandes de valeurs foncières (DVF), qui répertorient les transactions réelles. En comparant les prix au mètre carré de votre quartier avec ceux des rues adjacentes, vous identifierez si le vendeur a gonflé son prix par attachement émotionnel ou par méconnaissance du marché.
L’importance des diagnostics techniques
Un rapport de diagnostic n’est pas une simple formalité. Prêtez attention aux mentions concernant l’isolation et les installations électriques. Un défaut d’étanchéité sur une menuiserie peut sembler anodin, mais il témoigne souvent d’une déperdition thermique majeure. Ce détail technique est un levier puissant pour négocier une baisse du prix de vente, justifiée par les travaux de rénovation énergétique à prévoir.
Le montage financier : anticiper les marges de sécurité
La capacité d’emprunt est le nerf de la guerre, mais elle doit inclure une marge de manœuvre. Se limiter à son taux d’endettement maximal fragilise votre foyer en cas de hausse des charges ou de baisse de revenus imprévue.
Optimiser son dossier pour les banques
Les banques privilégient les profils stables et les comptes sans découvert. Avant de lancer vos visites, assainissez vos finances sur les six derniers mois. Une gestion rigoureuse, sans crédits à la consommation en cours, augmente votre pouvoir de négociation auprès des courtiers et des établissements prêteurs.
Le poids des frais annexes
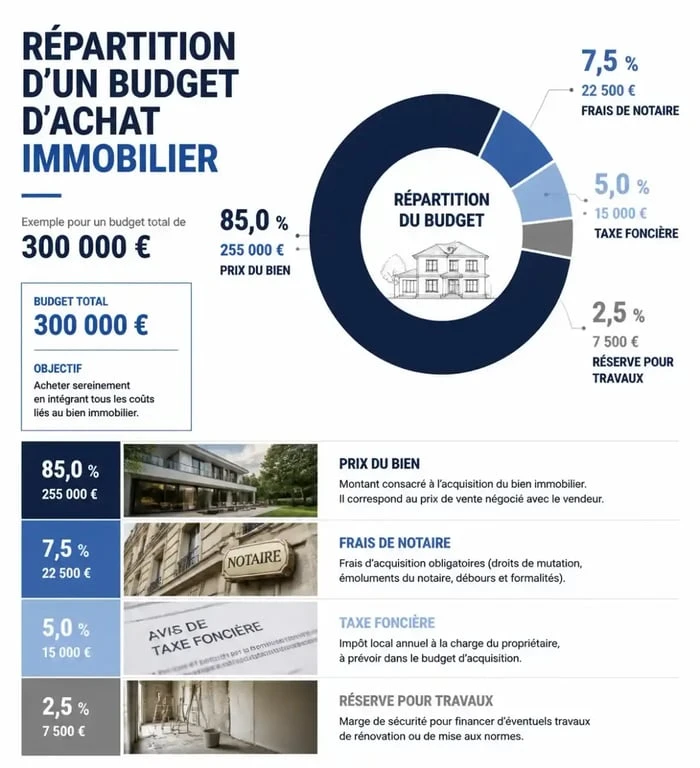
Outre le prix du bien, intégrez dans votre calcul les frais de notaire, les frais de dossier et la taxe foncière. Prévoyez une enveloppe supplémentaire d’environ 5 % du montant total pour les imprévus de copropriété ou les petits travaux de rafraîchissement. La propriété implique des charges fixes qui ne sont pas couvertes par votre prêt immobilier.
La négociation stratégique : transformer les faiblesses en opportunités
La négociation est une recherche de compromis basée sur des faits. Votre posture doit être celle d’un acheteur informé, prêt à signer, mais capable de se retirer.
Consultez les prix réels des transactions immobilières en France · Accédez aux données officielles des ventes immobilières récentes pour estimer la valeur de votre bien ou analyser le marché local.
Identifier les leviers de baisse
Une longue durée de mise en vente est un indicateur clé. Si le bien est sur le marché depuis plus de trois mois, le vendeur est probablement ouvert à une offre inférieure. Appuyez votre proposition sur des devis de travaux ou des éléments factuels, comme la proximité d’une nuisance sonore, des travaux de copropriété votés ou la vétusté de la toiture.
La force de l’offre écrite
Une offre d’achat écrite, transmise rapidement et accompagnée d’une attestation de faisabilité bancaire, pèse plus lourd qu’une promesse orale. Elle rassure le vendeur sur la solidité de votre projet et peut faire pencher la balance en votre faveur face à une offre concurrente.
Vérifications juridiques et copropriété : les pièges à éviter
L’achat en copropriété comporte des spécificités juridiques. Vous n’achetez pas seulement un appartement, mais vous rejoignez une organisation collective dont les décisions vous engageront financièrement.
L’examen attentif du procès-verbal d’assemblée générale
Exigez les procès-verbaux des trois dernières années. Vous y découvrirez l’ambiance de la copropriété, les conflits potentiels, mais surtout les gros travaux votés ou à venir, comme le ravalement de façade ou la mise aux normes des ascenseurs. Si des travaux importants sont prévus, vous devrez les payer, ce qui doit impérativement être intégré dans votre prix d’achat.
Vérifier la santé financière du syndicat
Une copropriété endettée représente un risque majeur. Vérifiez le montant des impayés et la réactivité du syndic dans la gestion des sinistres. Un copropriétaire qui ne paie pas ses charges pèse sur la collectivité, ce qui peut entraîner une augmentation soudaine de vos propres charges une fois propriétaire.
La signature du compromis : ne rien laisser au hasard
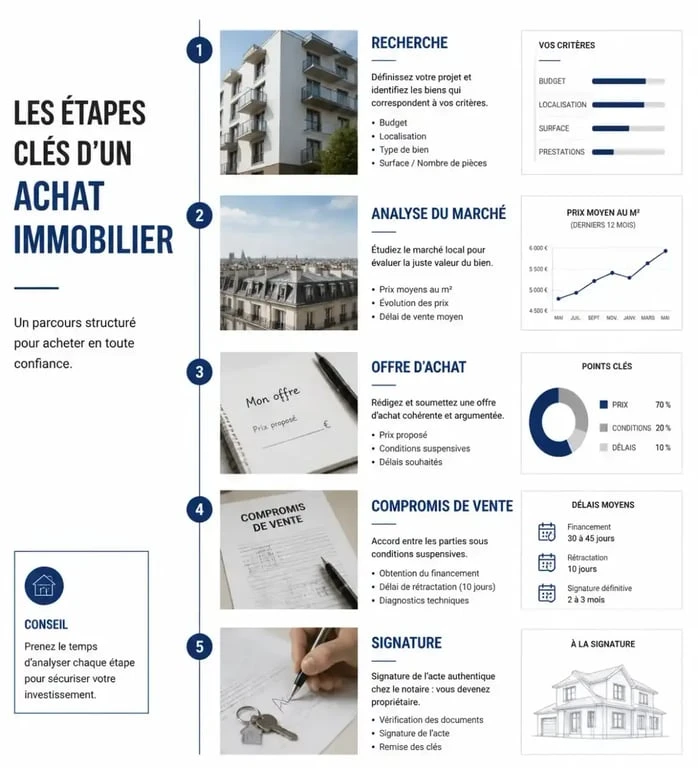
Le compromis de vente est l’acte fondateur de votre acquisition. C’est à ce stade que les conditions suspensives sont définies. Elles constituent votre unique filet de sécurité juridique.
Les conditions suspensives indispensables
La condition suspensive d’obtention de prêt est la plus connue, mais n’oubliez pas celle relative à l’absence de servitudes d’urbanisme ou de vices cachés. Si vous avez un doute sur la structure du bâtiment, demandez une clause suspensive liée à une expertise technique complémentaire, surtout pour les maisons anciennes.
Le délai de rétractation : un droit fondamental
La loi vous octroie un délai de dix jours après la signature du compromis pour vous rétracter. Utilisez ce temps pour relire chaque clause, consulter un notaire et valider votre plan de financement. La précipitation est l’ennemie de l’acheteur immobilier : restez lucide jusqu’à la signature finale.