Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Un ETF éligible au PEA peut suivre des actions européennes, mais aussi un indice mondial ou américain grâce à la réplication synthétique. Pour le choisir, trois vérifications sont indispensables : son éligibilité officielle, l’exposition réelle de son indice et ses conditions d’achat chez votre courtier. Les frais comptent, mais ils ne suffisent pas à départager deux fonds.
Le PEA encadre les actifs du fonds, pas seulement l’indice suivi
Un ETF, aussi appelé tracker, est un fonds coté en Bourse qui cherche à suivre la performance d’un indice. Acheter une part permet d’obtenir une exposition à un ensemble de titres sans acheter chaque action séparément. Le PEA, ou plan d’épargne en actions, est l’enveloppe dans laquelle vous détenez les investissements autorisés.
Tous les ETF ne sont pas éligibles au PEA. Pour les fonds concernés, la règle repose notamment sur un investissement minimal de 75 % dans des titres d’entreprises éligibles établies dans l’Union européenne ou dans certains États de l’Espace économique européen. Le respect du cadre UCITS ne suffit donc pas, à lui seul, à établir cette éligibilité.
Pourquoi un ETF mondial peut entrer dans cette enveloppe
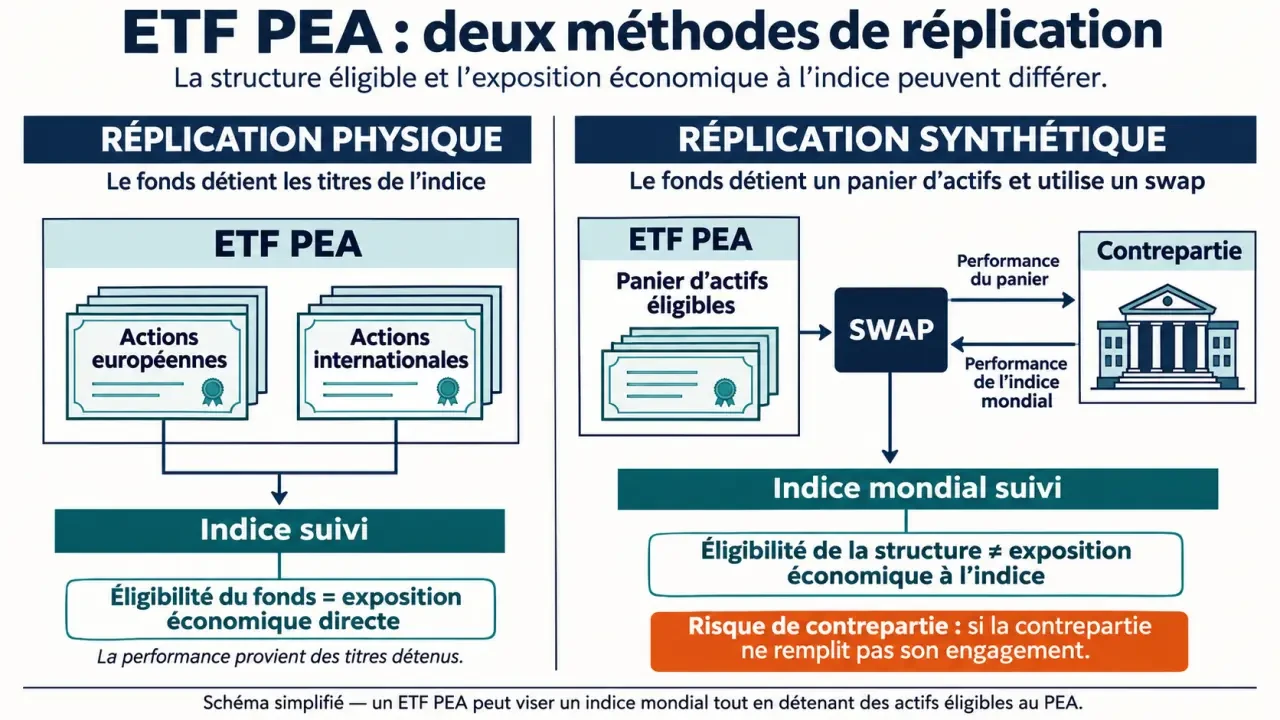
Avec une réplication physique, le fonds achète les titres de l’indice, ou un échantillon représentatif. Avec une réplication synthétique, il détient un panier d’actifs et conclut un contrat d’échange, appelé swap, avec une contrepartie financière. Celle-ci échange la performance du panier contre celle de l’indice recherché, selon les modalités du contrat.
Ce mécanisme permet à certains ETF de conserver des actifs compatibles avec le PEA tout en suivant le MSCI World, le S&P 500 ou le Nasdaq 100. L’éligibilité concerne la structure du fonds ; l’exposition économique dépend de l’indice. Un ETF mondial éligible au PEA n’est donc pas nécessairement investi économiquement surtout en Europe.
Le swap ajoute un risque de contrepartie : l’établissement pourrait manquer à ses engagements. Amundi mentionne une limite d’exposition à une contrepartie de 10 % au titre de la réglementation OPCVM. Cet encadrement ne constitue ni une garantie du capital ni une suppression du risque.
Choisir d’abord l’exposition, puis comparer les ETF
Avant de comparer les frais, déterminez le marché que vous souhaitez détenir. Un indice français, américain ou mondial ne répond pas au même objectif. Le MSCI World couvre 23 pays développés selon la fiche justETF citée, mais ne représente pas l’ensemble des marchés émergents. Un indice international peut aussi rester fortement concentré sur un pays ou quelques grandes entreprises.
Comprendre les ETF avant d’investir · Le guide officiel de l’AMF explique le fonctionnement, les risques et les spécificités des ETF, notamment la réplication synthétique.
Comparez ensuite des fonds suivant le même indice, avec la même politique de dividendes et sur une période identique. Sinon, une différence de performance peut venir de l’exposition plutôt que de la qualité de gestion.
| Critère | Vérification utile | Point de vigilance |
|---|---|---|
| Indice | Pays, secteurs, pondérations et exclusions | Un grand nombre de titres ne supprime pas la concentration. |
| Frais annuels ou TER | Taux indiqué sur la fiche officielle | Ils n’incluent pas tous les coûts de votre investissement. |
| Réplication | Physique ou synthétique | Lire les risques de structure dans le prospectus. |
| Dividendes | Capitalisation ou distribution | Choisir selon votre besoin de réinvestissement ou de liquidités. |
| Encours et liquidité | Actifs gérés et écart achat-vente | Un encours élevé ne garantit pas un spread toujours faible. |
| Suivi de l’indice | Tracking difference et tracking error | Distinguer retard de performance et régularité du suivi. |
Capitalisation et suivi : deux détails qui changent la comparaison
Un ETF capitalisant réinvestit les revenus dans le fonds. Un ETF distribuant les verse sur le compte espèces du PEA : ce versement interne n’est pas, en lui-même, un retrait du plan. Pour réinvestir ces sommes, un nouvel achat peut être nécessaire, avec d’éventuels frais de courtage.
La tracking difference mesure la différence de performance entre le fonds et son indice sur une période. La tracking error mesure la variabilité des écarts de rendement. Un fonds peut ainsi présenter un léger retard régulier, mais un suivi stable. Consultez également l’émetteur, la domiciliation et l’ancienneté du fonds pour compléter l’analyse.
Mesurer les coûts sans s’arrêter au TER
Ramify présente une fourchette indicative de TER de 0,05 % à 0,60 %. La fiche justETF de l’Amundi PEA Monde (MSCI World) UCITS ETF Acc indique, par exemple, 0,20 % par an et un encours de 1 780 M EUR. Ces caractéristiques, particulièrement l’encours, sont à revérifier avant toute décision : elles ne constituent pas un classement des fonds.
Les frais courants sont intégrés à la valeur du fonds. À ceux-ci s’ajoutent potentiellement les frais de courtage, les droits de garde et le spread, c’est-à-dire l’écart entre le prix proposé à l’achat et celui proposé à la vente. Des achats fréquents de petits montants peuvent rendre les frais d’ordre particulièrement importants.
Ramify utilise l’exemple d’un écart de frais de 0,20 % sur 20 ans pour illustrer leur effet cumulatif. L’idée est pertinente : les coûts récurrents réduisent la performance nette. Mais choisir le TER le plus bas sans examiner le suivi de l’indice et les conditions de négociation peut être contre-productif.
Le PEA peut devenir un cocon fiscal, mais il ne doit pas enfermer votre raisonnement : un produit n’est pas adapté simplement parce qu’il entre dans l’enveloppe. Garder une épargne de précaution à l’extérieur évite de devoir vendre des ETF pendant une baisse pour financer une dépense imprévue. La protection utile vient ici de l’organisation de votre épargne, pas du sigle PEA.
Vérifier le produit exact avant de passer l’ordre
Un ETF peut être réglementairement éligible sans être proposé par votre établissement. Il peut aussi apparaître dans le moteur de recherche général du courtier sans être achetable depuis votre PEA. L’identification par le code ISIN évite de confondre deux parts ou deux fonds aux noms proches.
- Recherchez l’ETF sur le site officiel de l’émetteur et relevez son ISIN.
- Vérifiez la mention d’éligibilité au PEA, l’indice, les frais et la politique de dividendes.
- Lisez le document d’informations clés et, pour les mécanismes détaillés, le prospectus.
- Recherchez cet ISIN depuis l’interface de votre PEA et vérifiez la possibilité d’achat.
- En cas de contradiction, demandez confirmation au service client avant tout ordre.
Un moteur spécialisé comme justETF aide à repérer des candidats, mais la documentation officielle et la disponibilité chez le courtier restent déterminantes. Avant validation, contrôlez également la place de cotation, la quantité, les frais estimés et le prix limite. Un ordre à cours limité encadre le prix accepté, sans garantir l’exécution.
Ne pas confondre avantage fiscal et protection du capital
Un ETF actions peut subir une perte partielle, voire totale, du capital investi. La diversification réduit la dépendance à une seule entreprise, mais ne supprime pas les baisses générales des marchés. S’ajoutent les risques de concentration, de réplication, de contrepartie et de liquidité, notamment en période de tension.
La devise de cotation ne suffit pas à déterminer le risque de change. Un ETF acheté en euros peut rester exposé aux variations du dollar à travers ses actifs sous-jacents. Une éventuelle couverture de change doit être explicitement indiquée dans les caractéristiques du fonds.
La fiscalité dépend de l’enveloppe : les règles d’un compte-titres ne doivent pas être transposées automatiquement au PEA. En règle générale, après cinq ans, les gains retirés bénéficient d’une exonération d’impôt sur le revenu, mais restent soumis aux prélèvements sociaux applicables. Avant cinq ans, un retrait entraîne généralement la clôture du plan et une imposition, sauf exceptions légales.
Retenez enfin un horizon compatible avec les fluctuations des actions et votre capacité à supporter une baisse. Les performances passées ne préjugent pas des performances futures : un ETF PEA se choisit pour une exposition comprise et assumée, pas pour son dernier rendement affiché.