Publicado por: Clemence Bispo Batailly — Editor Chefe
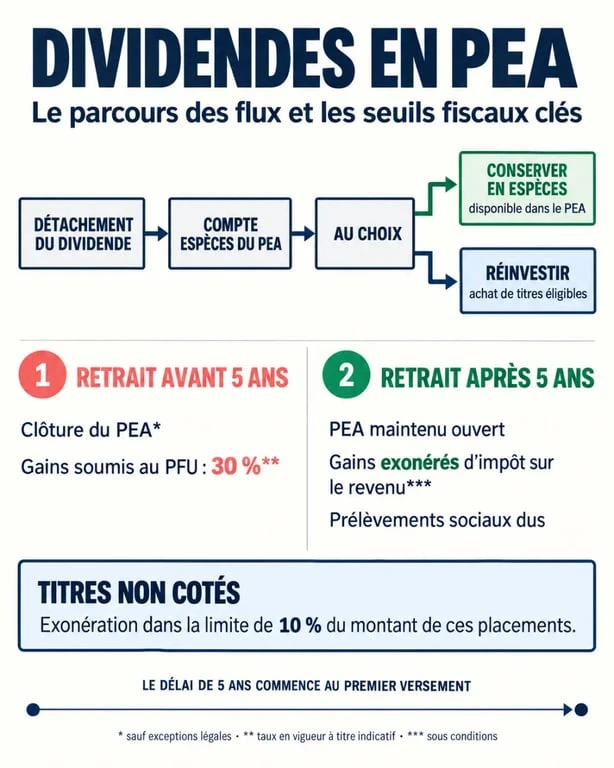
Os dividendos recebidos num AEP não são tributados no momento do pagamento enquanto permanecerem no plano. São creditados na conta de numerário, onde podem ser retidos ou reinvestidos. O ponto decisivo não é, portanto, a recolha do dividendo, mas a retirada de dinheiro do PAE. Antes de 5 anos, esta retirada resulta normalmente no encerramento do plano.
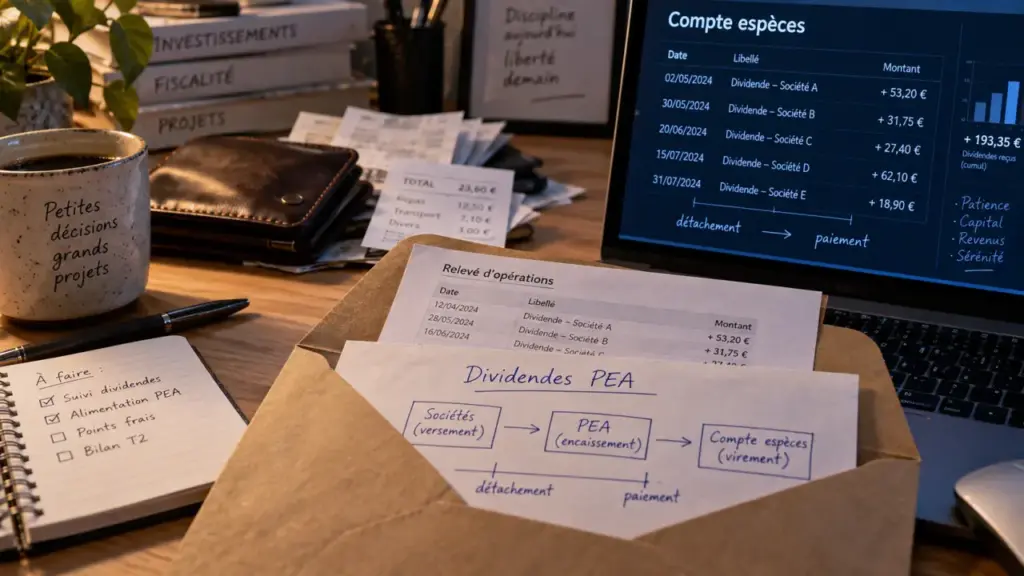
Do destacamento para conta de caixa: o fluxo de dividendos em um AEP
Quando uma empresa distribui parte dos seus lucros, fixa uma data de destacamento e, em seguida, uma data de pagamento. Na data da colocação, o preço das acções é geralmente ajustado pelo montante do dividendo. Alguns dias depois, a soma é creditada ao conta de numerário Associado ao AEP. Não transita pela conta bancária pessoal do titular.
Questionário: Compreender dividendos em um AEP
O dividendo permanece no envelope do plano. Pode ser mantido em dinheiro, usado para comprar outras ações, usado para fortalecer uma linha ou investido em um ETF elegível. Não é automaticamente reinvestido, a menos que o intermediário ofereça um serviço específico ou o investidor emita uma ordem de compra.
Por que manter o dinheiro também pode fazer sentido
Uma conta em dinheiro não tem que ser investido assim que um dividendo chega. Pode ser usado como reserva para cobrir custos, completar um montante antes de uma compra ou beneficiar de uma queda no mercado sem fazer um novo pagamento. Esta reserva evita também a multiplicação de encomendas de pequenas dimensões, por vezes ineficientes quando os encargos fixos representam uma parte significativa do montante investido. A escolha depende da frequência dos dividendos, do tamanho da carteira e da estratégia de diversificação.
Exemplo simples de reinvestimento
Investidor recebe 300 € dividendos na sua conta em numerário PEA. Se os deixar no plano, nenhum imposto imediato se aplica ao simples facto de os recolher. Se, em seguida, comprar títulos elegíveis para 300 €, transforma esta renda distribuída em um novo investimento. Por outro lado, se pedir a transferência destes 300 € na sua conta corrente, ele faz uma retirada do PEA. As regras fiscais e operacionais do plano aplicam-se então a todos os ganhos líquidos associados à retirada, não apenas aos dividendos emitidos.
A tributação depende da retirada, não do dividendo recebido
O PEA é um envelope fiscal. Dividendos, quaisquer juros sobre caixa e ganhos de capital podem permanecer capitalizados sem imposto de renda enquanto não ocorrer qualquer retirada ou resgate, de acordo com as regras aplicáveis. Portanto, não devemos confundir dividendos recebidos et Ganho tributável. A tributação é avaliada quando os montantes deixam o plano, quando está fechado ou de acordo com os arranjos de saída escolhidos.
| Situação | Efeito sobre os dividendos retidos no PEA | Consequência principal |
|---|---|---|
| Nenhuma retirada | Permanecem na conta de numerário ou são reinvestidos | Nenhum imposto de renda relacionado ao seu pagamento |
| Retirada antes de 5 anos | Os ganhos são tidos em conta no cálculo da retirada | Encerramento do PAE em princípio e tributação dos ganhos líquidos |
| Aposentadoria após 5 anos | Os montantes podem ser pagos parcial ou totalmente | Isenção do imposto sobre os rendimentos, contribuições sociais a considerar |
As contribuições sociais continuam a ser devidas nas condições aplicáveis à retirada, ao reembolso ou ao encerramento. Como a taxa pode mudar, é prudente verificar as regras com a administração fiscal ou seu estabelecimento antes de uma transação importante. O montante em causa depende, nomeadamente, do ganho líquido realizado no plano, não só do montante do dividendo retirado.
O limiar de 5 anos altera a flexibilidade do PAE
O período de cinco anos começa a correr a partir da data de primeiro pagamento, e não a partir da primeira compra de ações ou descontação do primeiro dividendo. Esta data deve ser mantida na medida em que determina o regime aplicável às retiradas. Um AEP alimentado há vários anos pode ter atingido este limiar, mesmo que os investimentos tenham sido realizados mais tarde.
Compreender a tributação e as retiradas de um PEA · Saiba mais sobre as regras que regem a tributação dos rendimentos e as consequências de uma retirada antes ou depois de 5 anos num PEA.
Antes de 5 anos: uma retirada a ser medida com precaução
Uma retirada antes de 5 anos resulta normalmente no encerramento do PAE. O ganho líquido é então tributado de acordo com as regras aplicáveis na data da transação. Por conseguinte, a retirada não abrange apenas dividendos acumulados: a instituição tem em conta a quota-parte de ganhos correspondente à transacção efectuada no plano.
Certas situações especiais podem permitir uma retirada sem encerramento, nomeadamente em caso de criação ou retoma de uma empresa, invalidez, despedimento ou reforma antecipada do titular ou do seu cônjuge. Estas excepções preenchem condições específicas. Um projecto de retirada deve, portanto, ser verificado antes do envio da ordem à instituição gestora.
Após 5 anos: retirar sem terminar o plano
Após 5 anos, uma retirada parcial já não resulta automaticamente no encerramento do PEA. O titular pode utilizar uma parte dos seus dividendos acumulados ou dinheiro enquanto mantém o plano aberto. Pode igualmente continuar a efectuar pagamentos dentro do seu limite máximo. Os rendimentos retirados estão isentos do imposto sobre o rendimento, sujeitos a contribuições sociais.
Esta flexibilidade não significa que cada dividendo deva ser retirado. Para um objetivo de renda suplementar, uma retirada periódica pode ser consistente. Para um objetivo de capitalização, deixar as receitas no PAE permite reinvestir e manter a exposição ao mercado. A decisão depende da necessidade de dinheiro, do horizonte de investimento e do nível de risco aceite.
Títulos não cotados: limite específico das receitas distribuídas
Dividendos de títulos não cotados detidos em um PEA seguem uma regra separada. A isenção aplicável às receitas distribuídas será nivelada anualmente em 10 % do valor da aquisição destes títulos. O valor de aquisição é o preço pago na compra ou assinatura. Não se confunde com o valor atual de mercado da empresa.
Por exemplo, para os títulos adquiridos 20.000 €, a fracção anual de rendimento dentro do limite é de 2 000 €Para além deste limite de 10%, o excesso de parte não beneficia da mesma isenção e está sujeito ao imposto previsto para essas receitas. Esta regra exige o controlo dos preços de aquisição, das distribuições anuais e das provas fornecidas pela empresa não cotada.
Escolha ações de dividendos elegíveis sem correr após uma devolução enganosa
Um alto dividendo não torna automaticamente uma ação atraente ou mesmo elegível para o PAE. O plano pode incluir ações de empresas com sede na União Europeia ou no Espaço Económico Europeu em condições, bem como OICVM e FEF elegíveis. Para estes fundos, uma percentagem mínima de 75% dos títulos europeus é mencionado entre os critérios de elegibilidade. Elegibilidade deve ser confirmada antes da compra na folha de produto ou do intermediário.
Rendimento de leitura com método
O retorno dos dividendos é calculado reportando o dividendo anual na ação. Um retorno de 6% pode vir de um dividendo sólido, mas também de uma queda acentuada no preço. Por conseguinte, este valor não é suficiente para avaliar a saúde financeira da empresa. Deve ser feita uma distinção entre o dividendo já pago, o retorno histórico e a estimativa prevista, que pode ser revista ou cancelada.
- VerificarElegibilidade do PAE Antes de fazer a ordem.
- Observar a regularidade das distribuições e a capacidade da empresa para as financiar.
- Evite focar o portfólio em alguns setores de distribuição respeitáveis.
- Comparar o rendimento com a dívida, perspectivas de negócio e avaliação de títulos.
- Prever uma redução ou mesmo a eliminação do dividendo: nunca constitui um rendimento garantido.
O limite máximo de pagamento de um PEA convencional é 150 000 €O PEA juvenil é limitado a 20.000 €, embora a acumulação com um PEA-SME-ETI atinja um limite global de 225 000 €Estes limites dizem respeito aos pagamentos, não ao valor da carteira. Os dividendos e os ganhos de capital podem, portanto, aumentar o montante em dívida para além dos montantes pagos.