Publicado por: Clemence Bispo Batailly — Editor Chefe
A perda do seguro de emprego de um crédito imobiliário pode cobrir temporariamente parte dos pagamentos mensais após um despedimento coberto. No entanto, não substitui salários ou poupanças de precaução. Esta garantia facultativa de seguro de mutuário só funciona em situações específicas após vários atrasos possíveis. Por conseguinte, para apreciar o seu interesse, é necessário examinar as cláusulas que realmente determinam a compensação.
Uma garantia opcional que protege pagamentos mensais, não salário
A garantia de perda de emprego, também conhecido como o seguro de desemprego do empréstimo, acrescenta ao seguro hipotecário de um empréstimo imobiliário. Em caso de desemprego involuntário abrangido pelo contrato, a seguradora pode pagar parte ou a totalidade dos pagamentos mensais por um período limitado.
O seu objectivo é limitar o risco de não pagamento após uma forte diminuição dos rendimentos. Só intervém no crédito segurado. Não financia outras despesas domésticas, tais como renda para uma possível segunda habitação, despesas de funcionamento, alimentação ou créditos ao consumidor. Por conseguinte, deve ser encarado como um Amortecedor alvo, e não como seguro de renda.
Montante ou compensação de liquidez: uma diferença significativa
De acordo com o contrato, a compensação pode ser taxa fixa : a seguradora paga uma fração definida do pagamento mensal do segurado, independentemente da diminuição do rendimento. Pode também ser compensação O montante depende então da perda de rendimentos ou subsídios recebidos. Duas garantias com a mesma percentagem de cobertura podem, portanto, produzir reembolsos muito diferentes.
A cota segurada também conta. Se dois co-empréstimos financiarem o imóvel e um deles for coberto em 50%, a garantia cobrirá geralmente apenas essa parte do empréstimo. Para avaliar a protecção, é necessário conciliar o nível de cobertura com a distribuição efectiva do rendimento familiar.
Quem pode subscrever e que perdas de emprego são realmente cobertas?
Esta protecção é principalmente para os empregados do CDI. Os seguradores frequentemente pedem antiguidade profissional mínima e fixar um limite de idade para assinatura, muitas vezes entre 50 e 60 anos. A garantia geralmente termina na aposentadoria, no final do empréstimo ou na idade especificada no contrato.
O desemprego involuntário é o ponto de partida
Um despedimento económico ou um despedimento que beneficie de prestações de desemprego pode, sob reserva de condições contratuais, desencadear a garantia. A seguradora pede geralmente provas: aviso de rescisão do contrato de trabalho, certificados de indemnização e documentos que estabelecem a data efectiva da perda de emprego.
Por outro lado, várias situações são frequentemente excluídas: demissão, fim do CSD, período de julgamento quebrado, desemprego parcial, aposentadoria, demissão por falta grave ou perda de trabalho autônomo. A ruptura convencional não é sistematicamente coberta. Deve ser verificado nas condições gerais. Assim, os trabalhadores independentes, os trabalhadores temporários e os trabalhadores de curta duração raramente têm acesso a uma protecção comparável.
Não confunda elegibilidade com compensação
Ser empregado em CDI durante a assinatura não garante um reembolso futuro. O segurado deve preencher os critérios no momento da adesão e depois provar que o evento sofrido corresponde a uma perda coberta. Uma mudança na situação profissional, uma quebra no emprego ou uma quebra no emprego podem alterar o resultado do caso.
Num orçamento familiar, o risco está, por vezes, entre o último salário e o primeiro subsídio, e depois entre este subsídio e o prazo do empréstimo. O calendário salarial, a data de retirada e a reserva disponível devem, por conseguinte, ser revistos em conjunto. Uma garantia de perda de emprego pode aliviar um pagamento mensal mais tarde, mas não necessariamente resolver esta diferença de fluxo de caixa imediata.
Carência, franquia e tetos: o calendário para verificar antes de assinar
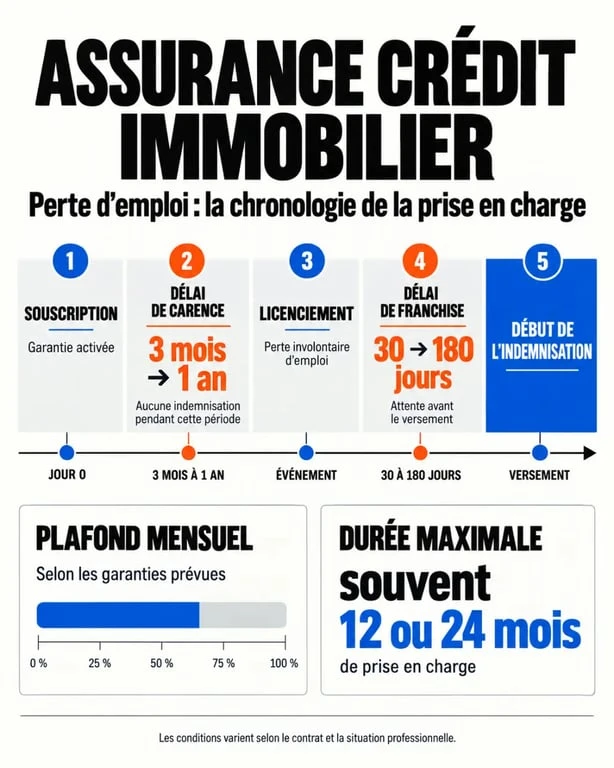
Os prazos são frequentemente o aspecto mais mal compreendido do seguro de perda de emprego. No entanto, eles determinam quando a ajuda se torna eficaz. Para comparar os contratos, é necessário analisar a sua duração, mas também o limite máximo de reembolso e o número máximo de períodos compensados.
Perda do seguro de emprego por empréstimo imobiliário: garantias e compensações · Descubra como funciona a perda de emprego da garantia de seguro de mutuário e que parte dos pagamentos mensais pode ser coberta.
| Elemento do contrato | O que significa | Ponto de vigilância |
|---|---|---|
| Período de deficiência | Período seguinte à assinatura durante o qual não são cobertos créditos. | Pode durar de 3 meses a 1 ano, dependendo dos contratos. |
| Período de isenção | Período após a perda de emprego durante o qual a seguradora não paga nada. | Pode variar de 30 a 90 dias, ou 60 a 180 dias. |
| Limite máximo mensal | Montante máximo coberto por mês. | Compare com o prazo real, não apenas a porcentagem anunciada. |
| Duração da compensação | Tempo máximo de tomada para o mesmo episódio de desemprego. | Muitas vezes limita-se a 12 ou 24 meses. |
| Frequência da compensação | Número de sinistros ou meses compensáveis durante o empréstimo. | Um teto global pode reduzir a proteção após um episódio inicial. |
O défice começa após a adesão. Se a perda de emprego ocorrer durante este período, geralmente não será coberto. A franquia começa após o desemprego. Em ambos os casos, o mutuário continua a regularizar as suas maturidades. Uma longa franquia implica, portanto, que poupanças suficientes disponíveis.
Relatar a catástrofe sem demora
Assim que as condições parecerem satisfeitas, contacte a seguradora e solicite a lista exacta das peças a fornecer. Mantenha a carta de rescisão, certificação do empregador, decisões de compensação e declarações de empréstimo. Um relatório tardio ou incompleto pode atrasar o processamento.
Notificar também o banco antes da primeira dificuldade de pagamento. Esta abordagem não substitui os seguros, mas permite-nos analisar as soluções proporcionadas pelo financiamento. A declaração deve manter-se baseada nas regras do contrato: o envio de documentos não é suficiente se a perda de emprego não corresponder a um evento garantido.
A garantia é útil para o seu perfil?
O interesse da opção depende do risco real para o lar. Pode ser relevante para um empregado do CDI cujo empréstimo representa uma parte significativa do rendimento, que tem poucas poupanças e cujo emprego está exposto à reestruturação. É menos convincente se as exclusões já correspondem ao seu estatuto, se o agregado familiar pode absorver várias prestações mensais ou se a contribuição é elevada em relação a uma cobertura muito limitada.
Não só compare o preço da opção. Peça uma cotação com e sem garantia, em seguida, compare o custo extra com elementos concretos: taxa de cobertura, quantidade máxima, deficiência, dedutível, duração por reivindicação, limite global e idade final de garantia. Uma opção apresentada como barato pode permanecer desprotetora se chegar tarde ou se seu teto for muito inferior ao seu pagamento mensal.
O custo também deve ser avaliado com a situação do domicílio. O seguro que cobre uma pequena parte da maturidade por um curto período de tempo não tem a mesma utilidade que uma garantia adaptada a um empréstimo elevado e poupanças limitadas. A leitura das condições gerais permite verificar equivalência entre custo e proteção.
Alternativas a mobilizar em caso de desemprego
Sem garantia, ou durante períodos de espera, várias alavancas podem ser estudadas com o banco: modulação dos pagamentos mensais se o empréstimo assim o fornecer, suspensão temporária da maturidade, prorrogação do período de reembolso ou renegociação adaptada à situação. Estas soluções podem alterar o custo total do crédito e devem ser avaliadas antes da aceitação.
Une poupanças de precaução Como resultado, o seguro de um segundo mutuário e uma partilha realista dos encargos continuam a ser as protecções mais imediatas. A consolidação dos empréstimos pode também ser considerada em alguns casos, mas altera a duração e o custo da dívida.
Por conseguinte, a decisão baseia-se em duas auditorias. Por um lado, o contrato deve realmente cobrir seu status e o tipo de pausa prevista. Por outro lado, o seu orçamento deve ser capaz de absorver os primeiros meses sem compensação, especialmente durante o défice ou o dedutível. Esta combinação de leitura precisa das garantias e do plano de cash flow permite uma avaliação realista da protecção.