Publicado por: Clemence Bispo Batailly — Editor Chefe
O contrato mais barato não garante a melhor proteção para o seu orçamento. Para comparar eficazmente as ofertas em França em 2026, é necessário alinhar as cotações com garantias idênticas, e depois analisar os elementos que permanecem à sua custa: dedutíveis, limites de compensação, ultrapassados e exclusões. Uma taxa de chamada atraente para um estúdio pode ser insuficiente para uma casa, um apartamento compartilhado ou uma habitação contendo equipamento valioso.
Preços baixos: o que realmente dizem sobre o seu seguro
Seguro de habitação « Barato » é uma fórmula cuja contribuição é reduzida porque a habitação, o perfil do segurado ou o nível de cobertura apresentam um risco limitado. Esta tarifa não se refere a uma seguradora sistematicamente menos cara do que os seus concorrentes. A área, endereço, número de quartos, status de ocupação, valor do mobiliário, reivindicações passadas e opções selecionadas explicam as diferenças de preço entre duas citações.
Os preços das chamadas servem de referência e não de tarifas garantidas. Por exemplo, as propostas tiveram início em 64, 82 e 98 euros por ano, aquando da actualização em 8 de Setembro de 2026. Algumas seguradoras anunciam chamadas a 2,17 euros por mês. Essas quantias devem ser vistas em relação ao seu perfil e ao conteúdo específico da fórmula. Um seguro econômico para um apartamento com pouca exposição não é diretamente comparável a um multi-risco para uma casa com edifícios.
| Perfil ou situação | Taxa média anual indicada | Vigilância prioritária |
|---|---|---|
| Estudante | 124 euros | Capital Responsabilidade civil |
| Tenant | 161 euros | Riscos de aluguer dano de água |
| Locatário mobiliado | 141 euros | Inventário de bens pessoais |
| Proprietário não ocupado | 164 euros | Garantia PNO e Períodos de Vacabilidade |
| Ocupação do proprietário | 267 EUR | Construção, mobiliário e Garantias externas |
| Grátis | 179 euros | Responsabilidade do proprietário |
Estas médias confirmam que um orçamento inferior a 100 euros por ano é possível para certos perfis, especialmente numa pequena unidade habitacional com pouca propriedade. Uma fórmula econômica para um estudante de estúdio de 20 m2 em Paris pode ser entre 49 e 55 euros por ano. Em contraste, uma casa de 100 m2 representa um custo médio de cerca de 391 euros por ano.
Comparar fórmulas sem ser guiado apenas pela contribuição
Economia, conforto ou máximo: qual nível é consistente?
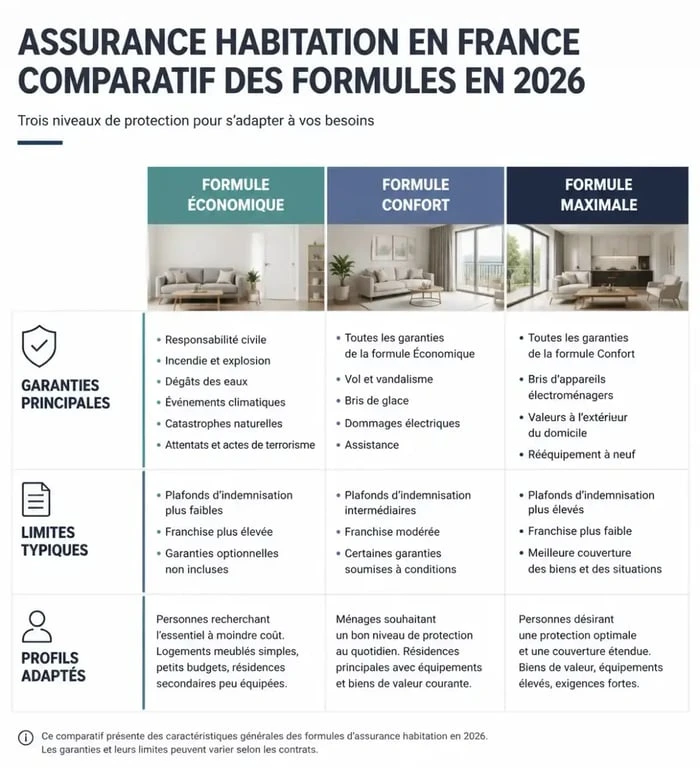
A fórmula econômica abrange a base útil: responsabilidade civil, incêndio, explosão, danos à água e eventos climáticos previstos no contrato. Ele atende às necessidades de um inquilino ou estudante com móveis limitados. Roubo, vandalismo, quebra de gelo, danos elétricos, assistência reforçada, proteção legal ou novos equipamentos são frequentemente ausentes, opcionais ou tampados.
A cobertura de conforto amplia esta base com mais garantias sobre bens e incidentes diários, a um custo médio de 158 euros por ano. A fórmula máxima adapta-se às casas, mobiliário valioso ou equipamento exterior, com um custo médio de 260 euros por ano. Os títulos diferem segundo as seguradoras: Quadro de garantias permite comparar contratos objetivamente.
As quatro linhas que fazem a diferença durante um desastre
Antes de validar uma oferta, verifique o seguinte:
- Franquia Este é o montante que ainda tens de pagar. O aumento reduz a contribuição, mas pode fazer um pequeno dano à água caro.
- Limites máximos Limitam o montante pago por mobiliário, joalharia, aparelhos eléctricos ou remodelação.
- Exclusões a falta de manutenção, a ausência de proteção necessária contra roubo, infiltração progressiva ou objetos não declarados reduzem a cobertura.
- A regra da velhice : sem uma opção de reequipamento nova ou nova, o subsídio para um aparelho antigo é frequentemente inferior ao seu preço de substituição.
Um contrato lê-se como uma malha apertada: garantias visíveis são os principais threads, mas nós estão nas condições de aplicação. Uma garantia « danos causados pela água » não tem a mesma utilidade se os custos de fuga, danos ao mobiliário ou deslocalização forem limitados. A comparação destas articulações é mais útil do que a comparação de dois preços mensais isolados.
As garantias a manter de acordo com o seu estatuto de ocupação
Para um inquilino, o seguro de risco de aluguel é obrigatório: cobre danos à habitação causados por incêndio, explosão ou danos à água. Um seguro home multi-risco, incluindo o Responsabilidade a privacidade é mais protetora, pois também compensa danos a um vizinho ou a terceiros.
O proprietário não está sujeito a esta obrigação geral, mas o seguro permanece recomendado para proteger o edifício e seus bens. Nos condomínios, é necessária responsabilidade civil mínima. O proprietário não ocupante deve considerar o seguro PNO, especialmente se a habitação for alugada, vaga entre duas rendas ou utilizada como residência secundária.
| Situação | Sóculo a ser preferido | Extensões a avaliar |
|---|---|---|
| Estudante ou inquilino | Riscos de aluguer, responsabilidade civil, danos causados pela água | Vôo, computador, assistência, seguro escolar |
| Colega de quarto | Responsabilidade civil e capital móvel | Roubo e clarificação de bens comuns |
| Ocupação do proprietário | Danos a edifícios, incêndios, água, desastres naturais | Jardim, piscina, edifícios exteriores, danos elétricos |
| PNO | Responsabilidade civil pela propriedade e danos à habitação | Alojamento de inquilinos e recurso |
Não relate um capital móvel aleatório. Faça uma lista rápida de móveis, aparelhos, roupas, equipamentos de informática e objetos de valor, e estime seu custo de substituição. Subestimar este montante para ganhar alguns euros pode levar a uma compensação insuficiente. Por outro lado, remover opções não relacionadas com o seu alojamento, como uma cobertura de piscina para um apartamento, torna útil para aliviar o prémio.
Obter uma cotação comparável e reduzir o preço sem comprometer a proteção
O método mais confiável é solicitar várias citações com os mesmos parâmetros: endereço, superfície, número de peças, status, valor do mobiliário e garantias de prioridade. Um comparador online acelera esta etapa, mas a seleção final deve ser baseada em condições contratuais e não em um ranking ou preço de chamada.
As configurações que podem diminuir a contribuição
- Escolha um dedutível ligeiramente mais elevado apenas se você puder supor que em caso de um desastre.
- Comunique os dispositivos de segurança realmente instalados, como um bloqueio ou alarme adequado, se o formulário permitir.
- Remova opções desnecessárias e ajuste o contrato após uma grande mudança ou compra.
- Compare no momento da renovação, mas também quando sua casa ou o valor de sua propriedade mudar.
Preparar antes da simulação o endereço exacto, o tipo de alojamento, a sua superfície, o número de quartos, a data de entrada, o estado de ocupação, quaisquer dependências e uma estimativa do mobiliário. Assim, você receberá uma cotação personalizada relevante, evitando a assinatura com base em informações incompletas.
Alteração da seguradora após um ano de contrato
Após um ano de antiguidade, a Lei Hamon permite a rescisão do seguro de casa a qualquer momento. A nova seguradora pode proceder a um processo de rescisão para evitar uma interrupção da garantia. Verificar a data efetiva do novo contrato, a ausência de dupla contribuição e quaisquer créditos pendentes antes de finalizar a mudança. A economia real é manter uma proteção clara no dia em que você tem que usá-lo.