Publicado por: Clemence Bispo Batailly — Editor Chefe
O empréstimo do empregador, também conhecido como empréstimo do empregador, refere-se ao financiamento concedido ou facilitado pelo empregador para ajudar um empregado a realizar um projeto, na maioria das vezes imobiliário. Este crédito não é automático: a sua existência, condições e montante dependem do regime em causa, da empresa e do estatuto do requerente. No sector privado, a acção no domínio da habitação continua a ser o principal quadro de referência para a assistência à habitação.
O empréstimo do empregador não é um empréstimo bancário tradicional
No seu senso comum, o empréstimo do empregador é Empréstimo complementar melhorar o plano de financiamento de um trabalhador. Pode ser fornecido directamente pela empresa, negociado com uma organização parceira ou no âmbito de um regime de assistência à habitação. É geralmente utilizado para facilitar a propriedade do lar, compra de uma residência principal, construção ou certas obras.
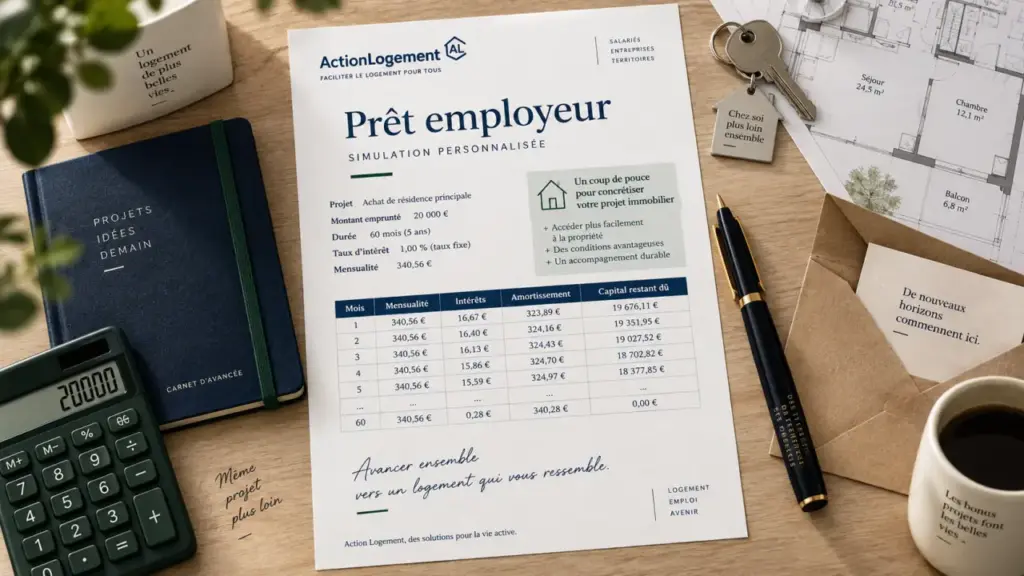
Estimar o pagamento mensal de um empréstimo ao empregador
Informar as características do empréstimo complementar para obter uma estimativa dos pagamentos mensais não garantidos.
Estimativa
Informação importante: Este resultado é indicativo. Não inclui custos de seguro ou auxiliares e não determina a elegibilidade para o empréstimo do empregador.
Expressão « Empréstimo do empregador » por vezes associada a « 1 % empregador »Esta designação histórica refere-se à participação dos empregadores no esforço de construção, agora ligado ao Registo de Acção. Não significa que cada empregador em si conceda crédito a todos os seus empregados. Por conseguinte, as condições de acesso devem ser verificadas caso a caso.
Financiamento que muitas vezes complementa o crédito principal
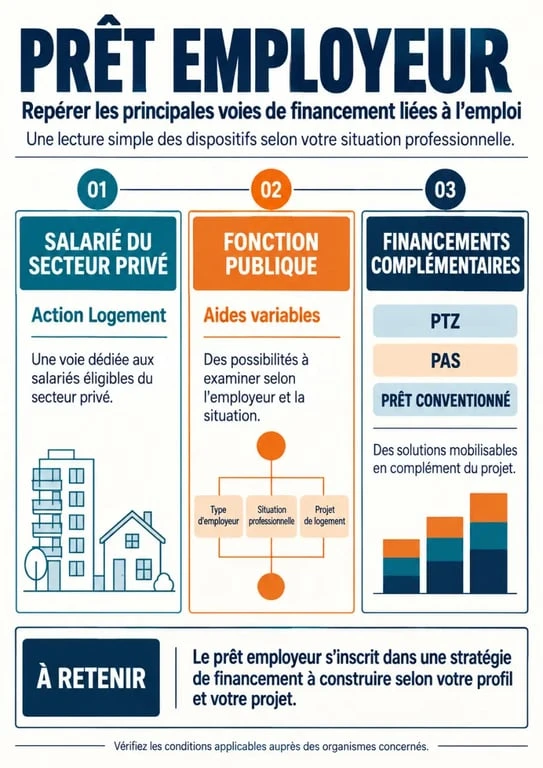
O empréstimo do empregador geralmente não substitui um empréstimo imobiliário convencional. Pode reduzir a parte financiada à taxa bancária, cobrir parte da contribuição ou completar um plano de financiamento que se tornou demasiado justo. Dependendo do regime, pode ser combinado com um empréstimo bancário, um empréstimo de taxa zero (PTZ), um empréstimo de adesão social (PAS) ou um empréstimo acordado.
O reflexo certo é examinar o custo global. Um empréstimo de baixa taxa ou sem juros pode aliviar o financiamento, mas também é necessário analisar a duração, os pagamentos mensais, os possíveis seguros e as consequências esperadas se a situação do emprego mudar.
Quem pode realmente solicitar um empréstimo do empregador?
Trabalhadores Sector privado não agrícola São os primeiros a ser afectados pelos subsídios à habitação ligados ao Registo de Acção. Dependendo do regime, a empresa pode ter de ter 10 ou mais pessoas. A elegibilidade pode também depender da dimensão do empregador, da localização da habitação, do projecto financiado e do rendimento fiscal de referência do agregado familiar.
Para alguns empréstimos imobiliários assistidos, o rendimento fiscal de referência deve ser inferior ou igual aos limites máximos regulamentares. O estatuto profissional também é examinado. Um CDI não confere sistematicamente mais direitos do que uma CSD, um contrato de alternância ou um contrato a tempo parcial. No entanto, estas situações podem afectar a análise do banco sobre a estabilidade dos rendimentos do empréstimo principal.
Função pública: um sistema que já não é generalizado
O empréstimo do empregador no serviço público deixou de existir como um regime geral comparável ao empréstimo do empregador no sector privado. Por conseguinte, um funcionário público não deve presumir que beneficiará de um empréstimo concedido pela sua administração. No entanto, o apoio pode ser concedido através de acções sociais, de um fundo mutualista, de um organismo dedicado ou de certas entidades patronais públicas, em especial para a instalação, mobilidade ou habitação.
Os oficiais do hospital, por exemplo, podem obter informações do C.G.O.S. Os outros agentes podem contactar o seu departamento de recursos humanos ou a sua agência de assistência social. Estes auxílios nem todos seguem as mesmas regras que o crédito imobiliário. Seu objeto, caráter reembolsável e condições cumulativas devem ser verificados.
Montante, taxa e reembolso: pontos a ler antes da assinatura
As condições financeiras variam muito de um regime para outro. Alguns empréstimos relacionados com a habitação podem chegar 30 000 EUR, mas este limite máximo não é nem um direito adquirido nem um montante sistematicamente concedido. Outros auxílios são mais limitados, por exemplo, cerca de 8 000 euros, e podem ser afectados a uma determinada despesa ou categoria de beneficiários.
Verifique a sua elegibilidade para a adesão ação habitação empréstimo · Descubra as condições, limites de recursos e etapas oficiais para financiar seu projeto imobiliário com o empréstimo de adesão.
| Ponto a verificar | Porque é importante |
|---|---|
| Montante concedido | Determina a parte efectivamente adicionada ao plano de financiamento. |
| Taxas e duração | Influem no pagamento mensal e no custo total do crédito. |
| Custos associados | Alguns dispositivos anunciam 0 taxas de arquivos e 0 taxas de garantia, mas essas condições devem ser incluídas na oferta. |
| Seguro ou garantia | Eles podem ser solicitados mesmo quando a taxa é muito baixa. |
| Reembolso antecipado | É necessário conhecer os termos e condições aplicáveis em caso de revenda ou mudança de empregador. |
O reembolso é geralmente feito mensalmente. Em alguns acordos internos, podem ser previstas deduções de folha de pagamento. Este método parece simples, mas deve ser integrado no orçamento: um pagamento mensal cobrado diretamente sobre o salário é menos visível do que uma taxa bancária, reduzindo ao mesmo tempo o rendimento disponível do agregado familiar.
O sinal para assistir: uma mensalidade muito discreta
Um empréstimo do empregador pode dar uma falsa sensação de segurança porque está associado ao trabalho e às vezes cobrado diretamente do salário. No entanto, este encargo deve ser considerado como qualquer despesa fixa. Adicione crédito imobiliário, seguro, taxas de co-proprietário, impostos locais, obras e possível retenção. Esta leitura em permanecendo para viver Evitar concentrar-se exclusivamente no benefício da taxa. Permite igualmente verificar se o projecto se mantém sustentável em caso de declínio do rendimento, de licença parental ou de mobilidade profissional.
A partida da empresa é o principal ponto de vigilância
Deixar a empresa não faz desaparecer a dívida. Por outro lado, a partida pode alterar as condições de reembolso previstas no contrato: manutenção dos prazos por imposição, procura de reembolso antecipado, ajustamento da dívida ou substituição da dedução dos salários. É essencial conhecer esta cláusula antes de aceitar a oferta, não no momento da demissão, demissão ou uma quebra do tratado.
Uma partida durante o período experimental, uma transferência ou uma mudança de empregador não tem necessariamente as mesmas consequências. O empregado deve solicitar uma resposta escrita sobre os cenários e manter o contrato de empréstimo, o cronograma e as trocas com recursos humanos. Estes documentos permitem uma verificação rápida das obrigações aplicáveis quando a situação se altera.
A procura bem preparada limita as más surpresas
Antes de solicitar um empréstimo ao empregador, recolher os documentos necessários para examinar a sua situação: contrato de trabalho, comprovativos de rendimentos, avisos fiscais, compromissos de venda ou especificações de construção, plano de financiamento bancário e informações sobre os outros auxílios solicitados. Primeiro, entre em contato com o departamento de RH para ver se a empresa oferece um empréstimo interno ou direciona os funcionários para a Action Logement.
Em seguida, peça uma estimativa personalizada e compare-a com as soluções disponíveis. A PTZ pode ser adequada para alguns candidatos pela primeira vez. O PAS e o contrato de empréstimo podem também financiar uma residência principal em condições. Para o trabalho, MaPrimeRenovation ou subsídios locais podem às vezes complementar o financiamento. A escolha depende principalmente do efeito real do dispositivo na sua ingestão, pagamentos mensais e sua capacidade de absorver um evento inesperado.
Compare soluções de acordo com seu status e projeto
| Solução | Perfil ou utilização principal | A manter |
|---|---|---|
| Empréstimo do empregador | Funcionário privado, principal projecto de residência | Empréstimo adicional sujeito a condições de elegibilidade e de projecto. |
| PTZ | Primeiro-agente elegível | Pode complementar o financiamento imobiliário de acordo com as regras em vigor. |
| NÃO | Famílias com recursos | Empréstimo imobiliário regulamentado para uma residência principal. |
| Empréstimo contraído | Empréstimos à procura de um quadro regulamentado | Uma solução para comparar com a oferta bancária clássica e a ajuda acumulada. |
| Assistência social | Funcionários públicos ou empregados segundo a sua organização | Os montantes, beneficiários e projectos abrangidos variam muito. |
O empréstimo do empregador pode efetivamente complementar o financiamento, desde que seja tratado como um crédito integral. Verificar a sua elegibilidade antes de assinar um compromisso, especificar os custos, formalizar as condições em um contrato escrito e antecipar uma possível saída da empresa. Você será capaz de desfrutar de uma taxa vantajosa sem enfraquecer o seu projeto imobiliário.