Publicado por: Clemence Bispo Batailly — Editor Chefe
A coleção do seu último pagamento mensal marca um grande ponto de viragem financeira. No entanto, tornar-se um proprietário completo não se limita a pagar sua dívida com o banco. Para que sua propriedade seja legalmente liberada e sua situação administrativa perfeitamente atualizada, são necessárias várias formalidades. Do certificado de fim de empréstimo à gestão das garantias, eis os passos para fechar este capítulo com calma.
Recuperar o certificado de reembolso e proteger seus documentos
O primeiro passo é obter provas formais do seu banco. Embora as taxas cessem, você deve ter um documento escrito confirmando que todo o capital, juros e custos associados foram pagos.
Obtenção de um certificado de saldo de empréstimo
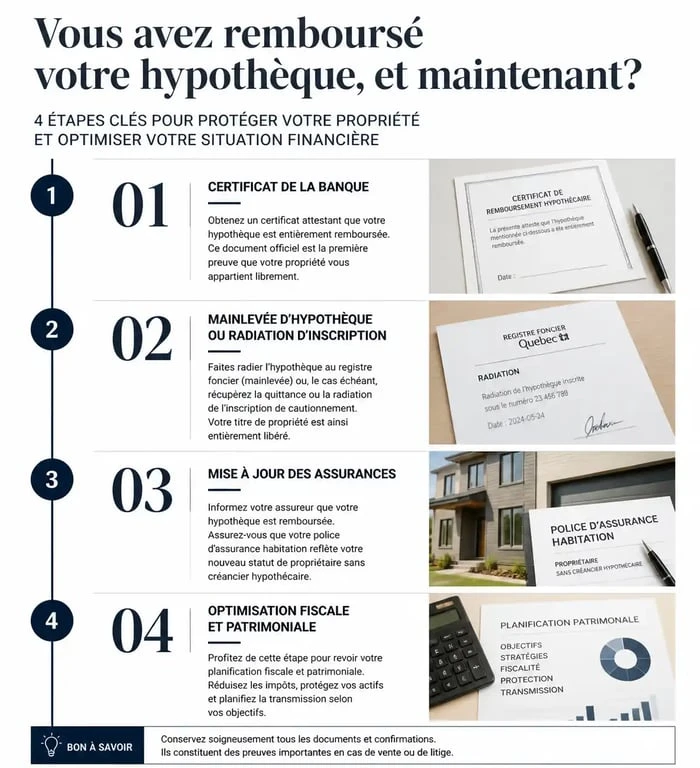
Assim que a última taxa for efectiva, peça ao seu consultor bancário para obter um Certificado de restituição totalEste documento é essencial se você planeja vender sua propriedade ou solicitar um novo empréstimo. Prova a terceiros, como notários ou outros bancos, que a sua propriedade já não está sobrecarregada por esta dívida específica.
Retenção de documentos: prazos
O fim de um crédito imobiliário não permite a destruição imediata de seus arquivos. A lei impõe períodos de retenção para proteger seus direitos em caso de disputa com o banco ou administração fiscal. Manter a oferta de empréstimo original, tabelas de depreciação e provas de seguro para pelo menos 5 anos após a rescisão do contrato Para cobrir o prazo de prescrição legal.
Gestão de garantias: liberação de hipoteca ou recuperação de fiança
A natureza de sua garantia inicial determina o procedimento a ser seguido para liberar seu título. Se você optou por uma hipoteca ou Denier Lender Privilege (DPP), o registro permanece no serviço de publicidade de imóveis. Se você vender sua propriedade menos de um ano após o final teórico do empréstimo, você terá que prosseguir com um Libertação autenticadaSe você manter o imóvel, o registro automaticamente desaparece sem cobrar um ano após o final do crédito. Este período de « purgação » economiza centenas de euros em taxas notárias.
Procedimento de libertação de hipotecas
Em caso de venda imediata após o reembolso, o comprador exigirá que o imóvel esteja livre de qualquer hipoteca. Terá então de ordenar um notário para executar a libertação. Isto envolve taxas, incluindo taxas notárias e taxas de registro, que geralmente representam entre 0,3% e 0,6% do montante inicial do empréstimo. Se você não vender, a liberação automática continua a ser a solução mais econômica.
Recupera fundos de garantia (crédito de habitação)
Se a sua garantia foi uma obrigação mútua, como o Registo Crédit, uma parte do dinheiro original pode ser-lhe devolvida. O Fundo de Garantia Mutualizada (GMF) paga em média 50% a 70% da aposta inicial. Este montante é normalmente pago automaticamente pelo banco à sua conta corrente no prazo de um a três meses após o encerramento do empréstimo. Se nada aparecer, contacte o seu conselheiro.
Otimizar os contratos de seguro após o reembolso
O reembolso total do seu empréstimo impacta diretamente seus contratos de seguro. Você deve distinguir entre mutuário e seguro de casa.
Cessação do seguro de mutuário
O seguro de empréstimos normalmente pára no final do programa. No entanto, se tiver reembolsado o seu crédito adiantado, notifique a sua seguradora. Envie uma carta registada acompanhada do certificado de reembolso do banco para parar as taxas de prémio.
Actualização do seguro multi-risco doméstico (HRM)
Seu contrato de seguro de casa provavelmente continha uma cláusula de « delegação de lucros » em benefício do banco. Em caso de prejuízo importante, a compensação foi paga em primeiro lugar à instituição mutuante. Uma vez pago o crédito, esta cláusula deixa de ser adequada. Informe sua seguradora para atualizar seu contrato. Esta é uma oportunidade para renegociar suas garantias ou mudar as seguradoras para obter uma taxa melhor, sem as restrições impostas pelo banco.
Antecipar as consequências fiscais e patrimoniais
Possuir sem crédito altera seu perfil fiscal e perspectivas de investimento. É necessário avaliar o impacto desta nova situação no seu orçamento global.
| Aspecto | Antes do fim do crédito | Após o fim do crédito |
|---|---|---|
| Dinheiro mensal | Redução por pagamentos mensais | Aumento do restante para viver |
| Fiscalidade (investimento de arrendamento) | Dedução dos juros contraídos | Aumento da base tributável |
| Capacidade de contratação | Limitado pelo rácio da dívida | Restaurado para novos projetos |
| Segurança dos bens | Propriedade sujeita a hipoteca | Propriedade plena livre de direitos |
Impacto no investimento em locação
Para um investimento de aluguel, o fim do reembolso resulta em um aumento mecânico no seu imposto de renda, uma vez que você não pode mais deduzir juros sobre o empréstimo de seu rendimento imobiliário. Para compensar essa carga fiscal, alguns proprietários realizam renovações energéticas, elegíveis para o déficit de propriedade, ou mudam para o Regime de Aluguel Mobiliada (LMNP) para beneficiar da depreciação contábil do imóvel.
Reinvestimento da capacidade de financiamento liberada
O reembolso do seu crédito liberta uma capacidade de poupança mensal. Em vez de deixar esta quantidade dormir, várias estratégias são possíveis:
LSeguro de vida ou PEA permitir que este excedente seja colocado em suportes dinâmicos. A Crédito Lombardo oferece a possibilidade de usar sua propriedade, agora livre de dívidas, como uma garantia para obter um novo empréstimo em condições vantajosas. Por último, a doação, através de um desmembramento de propriedade, permite que você transmita a propriedade nua para seus filhos, mantendo usufruto.
O fim de um crédito imobiliário é uma vitória financeira que requer um rigor administrativo final. Tome o tempo para verificar o encerramento de seus seguros e recuperar suas taxas de depósito para validar definitivamente seu status como um proprietário sereno.