Publicado por: Clemence Bispo Batailly — Editor Chefe
Cartão bancário anônimo: o que a privacidade ainda permite na França
Um cartão de crédito totalmente anônimo, utilizável sem qualquer verificação de identidade, já não é uma solução realista em França. As regras contra o branqueamento de capitais restringem severamente este tipo de meios de pagamento. Uma Cartão pré-pago No entanto, pode ser possível pagar sem uma conta bancária regular, controlar um orçamento e, dependendo da oferta, cobrar em dinheiro ou com um cupão. A distinção é essencial: confidencialidade não significa invisibilidade.
O que um cartão de crédito anônimo realmente cobre
Expressão cartão de crédito anônimo abrange vários produtos. Um cartão bancário clássico está ligado a uma conta aberta em nome do seu titular. Um cartão pré-pago funciona com um saldo pré-pago: cada pagamento, retirada ou transferência é deduzido deste valor. Portanto, evita a descoberta, mas não garante o anonimato.
Total anônimo, sem conta e sem nome
Um cartão pré-pago comprado em um ponto de venda pode parecer anônimo quando nenhum nome é impresso no suporte no momento da compra. No entanto, o emitente pode solicitar um número de telefone, identificação ou prova de identidade quando activação, cobrança ou superação de determinados limiares. Os formulários sem identificação completa são geralmente altamente fechados e oferecem poucos serviços.
Por outro lado, um cartão de identificação está associado à identidade verificada do cliente. Pode dar acesso a mais recursos, incluindo RIB ou um IBANTransferências internas e limites máximos mais elevados. Muitas vezes continua acessível sem um banco tradicional, através de uma conta de pagamento ou de uma instituição de moeda electrónica.
Por que há limites
Os controlos resultam das obrigações de conhecimento dos clientes, muitas vezes denominadas KYC, e da luta contra a lavagem de dinheiro e o financiamento do terrorismo. O anonimato total dos meios de pagamento foi gradualmente reduzido. Algumas cartas limitadas podem, por exemplo, ser 150 € Transacções mensais e 50 € por pagamento em linha. Pagamento ou recarga de operações 1 000 € também pode ser acessado em Tracfin.
Escolha o formato certo de acordo com o uso desejado
Antes de comparar as marcas, determinar o que o cartão realmente deve permitir: pagar por uma compra única, receber uma transferência, retirar dinheiro, pagar no estrangeiro ou isolar um orçamento. A escolha depende mais desse uso do que da promessa de anonimato.
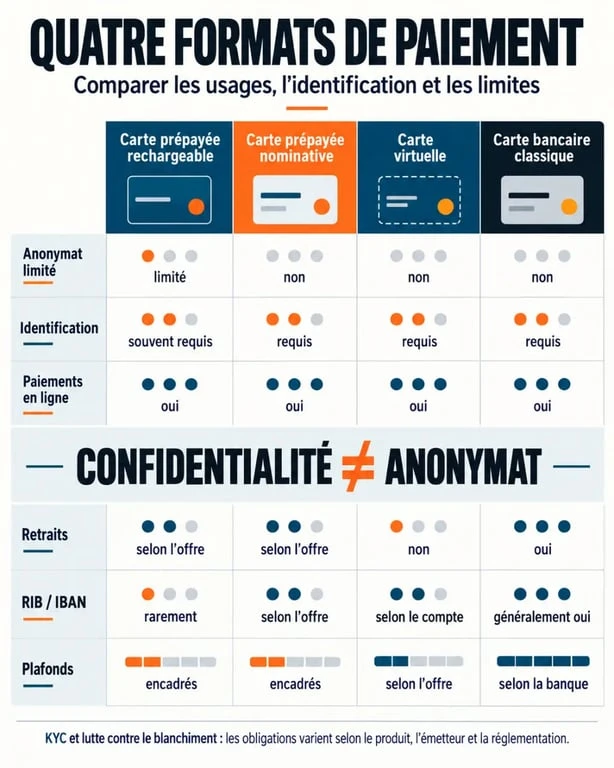
| Solução | Que necessidade? | Identificação | Limites principais |
|---|---|---|---|
| Cartão pré-pago recarregável | Orçamento, pagamentos e retiradas controlados | Variável de acordo com limites máximos e serviços | Custos de carregamento possíveis, funcionalidade limitada sem verificação |
| Nome cartão pré-pago | Utilização regular, transferências, RIB ou IBAN | Sim. | Sem anonimato, condições e encargos específicos do emitente |
| Cartão virtual | Compras online e proteção de números de cartão | Geralmente sim. | Nem sempre utilizáveis no armazém ou para levantamentos |
| Mapa virtual efémero | Reduzir a exposição ao comprar online | Relacionado com uma conta ou aplicação | Número renovado, por vezes incompatível com assinaturas ou garantias |
O cartão virtual não faz uma compra anónima
Um cartão virtual pode ocultar o número do cartão físico ou renová-lo em cada transação. Reduz assim a exposição de dados bancários num comerciante desconhecido. No entanto, continua ligado à conta ou carteira de pagamento emitida. Melhora a segurança do número do cartão, não o anonimato legal do usuário.
A confidencialidade baseia-se em várias alavancas. Um cartão pode limitar as informações visíveis para um comerciante, enquanto um cartão dedicado pode separar algumas compras do seu método de pagamento habitual. Um orçamento pré-carregado e um endereço de e-mail reservado para recibos reduzem sua exposição. Estas práticas não fraudam as obrigações de identificação do emitente.
PCS, Nickel, Revolut, Sogexia, Bunq e Veritas: Não comparar serviços incomparáveis
Esses nomes muitas vezes aparecem em buscas, mas não atendem à mesma necessidade. As condições comerciais, as provas, os limites máximos e a disponibilidade estão a mudar. Verifique a tabela de taxas e as condições de uso pouco antes da assinatura.
- PCS está associado a cartões pré-pagos recarregáveis, disponíveis em particular em redes de proximidade. Recarga em dinheiro pode ser conveniente, mas alguns recargas PCS são cobrados entre 5% e 7%. Um teto de depósito de 6.500 € é mencionado para o Chrome PCS.
- Nickel oferece uma solução nominativa com conta e RIB. A abertura pode ser feita com 20 € Em numerário, nas condições apresentadas, numa rede de 6 500 pontos de venda em França. Esta solução é adequada para o uso diário, não para a busca do anonimato completo.
- Revolucionar centra-se nos pagamentos digitais e internacionais. A oferta padrão é apresentada com um limite máximo de pagamento de até 100 000 € por mês e uma gestão de 30 moedas. Esta solução envolve a identificação.
- Sogexia oferece cartões registrados com serviços de conta de pagamento. Seu cartão padrão é anunciado em 9,90 € por três anos, com um teto de 7.500 € por mês escorregadio para uma fórmula básica.
- bunq está no mundo das contas de pagamento e gestão móvel. As funções de cartões virtuais, numerário e depósitos em numerário dependem da fórmula escolhida.
- Veritas é muitas vezes procurado por seus cartões virtuais. Um cartão virtual não deve ser equiparado a um cartão verdadeiramente anônimo. Verificar os requisitos de registo, as condições de reembolso e a identidade do emitente.
Comprar, ativar e recarregar sem surpresa ruim
Um cartão pré-pago pode ser comprado on-line, de um buralista, de uma tomada de imprensa ou em algumas grandes áreas. A rota parece simples, mas leia as condições antes de pagar o suporte: a compra do cartão não necessariamente abre todas as taxas de usuário.
Os passos a seguir antes do primeiro pagamento
- Verificar se o emitente está claramente identificado, se o seu serviço ao cliente é acessível e se as taxas são acessíveis.
- Verificar os documentos solicitados para activação e os limiares que podem desencadear uma verificação adicional.
- Crie um PIN robusto e habilite a validação 3D Secure quando oferecido.
- Recarregue com um método aceito: cupom, dinheiro, cartão de crédito ou transferência. Mantenha a prova de recarga.
- Primeiro fazer um pequeno pagamento para confirmar a ativação, limites máximos e aceitação do cartão.
A recarga de cupons requer vigilância especial. Seu código tem um valor próximo ao do dinheiro: uma vez comunicado a um terceiro, ele pode ser usado rapidamente e a recuperação de fundos é muitas vezes difícil. Nunca envie um cupom por telefone, correio ou e-mail para uma pessoa que afirma ser necessária « verificar » O teu cartão.
Custos, segurança e recurso: pontos que contam após a compra
O custo real não se limita ao preço do cartão. Adicionar compra, gestão, recarga, retirada, conversão de moeda, inatividade e custos de substituição. Uma recarga em dinheiro é conveniente, mas pode tornar-se caro se for frequente. Para pagamentos únicos, um cartão pré-pago pode ser adequado. Para uso regular, uma fórmula nominativa alimentada por transferência pode ser mais econômica.
Perda, fraude ou pagamento contestado
Um cartão pré-pago não elimina o risco de fraude. Em caso de perda, roubo ou transação desconhecida, bloqueie-a imediatamente do aplicativo ou serviço ao cliente. Em seguida, mantenha imagens, instruções e referências de transações. A possibilidade de reembolso depende do tipo de pagamento, do prazo para contestação e das condições do emitente. Um cartão não identificado também pode complicar a recuperação do saldo remanescente.
Finalmente evitar ofertas que prometem um cartão internacional « sem justificação » Sem indicar claramente a identidade do emitente ou as taxas. Para proteger sua privacidade, escolha uma solução transparente, lockable e adaptada ao seu uso. A discrição útil depende do controle de seus dados e orçamento, não de uma promessa de anonimato impossível de manter.