Publié par : Clémence Lévêque-Batailly — Rédactrice en chef
Carte bancaire anonyme : ce que la confidentialité permet encore en France
Une carte bancaire totalement anonyme, utilisable sans aucune vérification d’identité, n’est plus une solution réaliste en France. Les règles de lutte contre le blanchiment limitent fortement ce type de moyen de paiement. Une carte prépayée peut toutefois permettre de payer sans compte bancaire classique, de contrôler un budget et, selon l’offre, de recharger en espèces ou avec un coupon. La distinction est essentielle : la confidentialité ne signifie pas l’invisibilité.
Ce que recouvre vraiment une carte bancaire anonyme
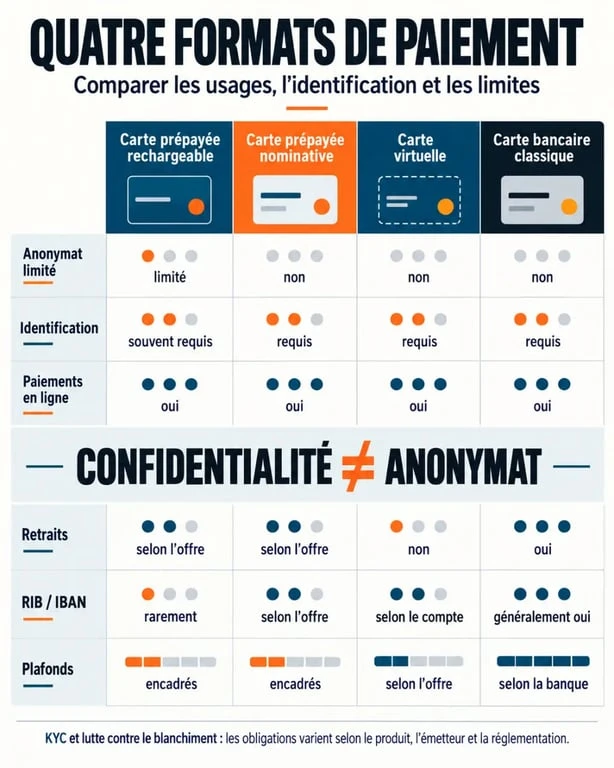
L’expression carte bancaire anonyme recouvre plusieurs produits. Une carte bancaire classique est liée à un compte ouvert au nom de son titulaire. Une carte prépayée fonctionne avec un solde chargé à l’avance : chaque paiement, retrait ou virement est déduit de ce montant. Elle évite donc le découvert, mais ne garantit pas l’anonymat.
Anonymat total, carte sans compte et carte nominative
Une carte prépayée achetée dans un point de vente peut sembler anonyme lorsqu’aucun nom n’est imprimé sur le support au moment de l’achat. Pourtant, l’émetteur peut demander un numéro de téléphone, une pièce d’identité ou des justificatifs lors de l’activation, de la recharge ou du dépassement de certains seuils. Les formules sans identification complète sont généralement très plafonnées et proposent peu de services.
À l’inverse, une carte nominative est associée à l’identité vérifiée du client. Elle peut donner accès à davantage de fonctionnalités, notamment un RIB ou un IBAN, aux virements entrants et à des plafonds plus élevés. Elle reste souvent accessible sans banque traditionnelle, par l’intermédiaire d’un compte de paiement ou d’un établissement de monnaie électronique.
Pourquoi les limites existent
Les contrôles découlent des obligations de connaissance du client, souvent appelées KYC, et de la lutte contre le blanchiment des capitaux et le financement du terrorisme. L’anonymat complet des moyens de paiement a été progressivement réduit. Certaines cartes limitées peuvent, par exemple, être plafonnées à 150 € de transactions mensuelles et à 50 € par paiement en ligne. Des opérations de paiement ou de rechargement à partir de 1 000 € peuvent également être accessibles à Tracfin.
Choisir le bon format selon l’usage recherché
Avant de comparer les marques, déterminez ce que la carte doit réellement permettre : régler un achat ponctuel, recevoir un virement, retirer de l’argent, payer à l’étranger ou isoler un budget. Le choix dépend davantage de cet usage que de la promesse d’anonymat.
| Solution | Pour quel besoin ? | Identification | Limites principales |
|---|---|---|---|
| Carte prépayée rechargeable | Budget maîtrisé, paiements et retraits | Variable selon les plafonds et les services | Frais de recharge possibles, fonctionnalités limitées sans vérification |
| Carte prépayée nominative | Usage régulier, virements, RIB ou IBAN | Oui | Pas d’anonymat, conditions et frais propres à l’émetteur |
| Carte virtuelle | Achats en ligne et protection du numéro de carte | Généralement oui | Pas toujours utilisable en magasin ou pour les retraits |
| Carte virtuelle éphémère | Réduire l’exposition lors d’achats en ligne | Liée à un compte ou à une application | Numéro renouvelé, usage parfois incompatible avec les abonnements ou les cautions |
La carte virtuelle ne rend pas un achat anonyme
Une carte virtuelle peut masquer le numéro de la carte physique ou le renouveler à chaque transaction. Elle réduit ainsi l’exposition des données bancaires chez un marchand inconnu. Elle reste toutefois rattachée au compte ou au portefeuille de paiement qui l’a émise. Elle améliore la sécurité du numéro de carte, pas l’anonymat juridique de l’utilisateur.
La confidentialité repose sur plusieurs leviers. Une carte peut limiter les informations visibles par un commerçant, tandis qu’une carte dédiée peut séparer certains achats de votre moyen de paiement habituel. Un budget préchargé et une adresse e-mail réservée aux reçus réduisent concrètement votre exposition. Ces pratiques ne contournent pas les obligations d’identification de l’émetteur.
PCS, Nickel, Revolut, Sogexia, bunq et Veritas : ne pas comparer des services incomparables
Ces noms apparaissent souvent dans les recherches, mais ils ne répondent pas au même besoin. Les conditions commerciales, les justificatifs, les plafonds et les disponibilités évoluent. Vérifiez donc la grille tarifaire et les conditions d’utilisation juste avant la souscription.
- PCS est associé aux cartes prépayées rechargeables, disponibles notamment dans des réseaux de proximité. La recharge en espèces peut être pratique, mais certaines recharges PCS sont facturées entre 5 % et 7 %. Un plafond de dépôt de 6 500 € est mentionné pour PCS Chrome.
- Nickel propose une solution nominative avec compte et RIB. L’ouverture peut se faire avec 20 € en espèces selon les conditions présentées, dans un réseau de 6 500 points de vente en France. Cette solution convient à un usage quotidien, pas à la recherche d’un anonymat complet.
- Revolut vise surtout les paiements numériques et internationaux. L’offre Standard est présentée avec un plafond de paiement pouvant atteindre 100 000 € par mois et une gestion de 30 devises. Cette solution implique une identification.
- Sogexia propose des cartes nominatives avec des services de compte de paiement. Sa carte standard est annoncée à 9,90 € pour trois ans, avec un plafond de 7 500 € par mois glissant pour une formule basique.
- bunq se situe dans l’univers des comptes de paiement et de la gestion mobile. Les fonctions de cartes virtuelles, de devises et de dépôt d’espèces dépendent de la formule choisie.
- Veritas est souvent recherchée pour ses cartes virtuelles. Une carte virtuelle ne doit pas être assimilée à une carte réellement anonyme. Vérifiez les exigences d’inscription, les conditions de remboursement et l’identité de l’émetteur.
Acheter, activer et recharger sans mauvaise surprise
Une carte prépayée peut être achetée en ligne, chez un buraliste, en maison de presse ou dans certaines grandes surfaces. Le parcours semble simple, mais lisez les conditions avant de payer le support : l’achat de la carte n’ouvre pas forcément tous les droits d’utilisation.
Les étapes à suivre avant le premier paiement
- Vérifiez que l’émetteur est clairement identifié, que son service client est joignable et que les tarifs sont accessibles.
- Contrôlez les documents demandés à l’activation et les seuils pouvant déclencher une vérification complémentaire.
- Créez un code PIN robuste et activez la validation 3D Secure lorsqu’elle est proposée.
- Rechargez avec un moyen accepté : coupon, espèces, carte bancaire ou virement. Conservez les preuves de recharge.
- Effectuez d’abord un petit paiement pour confirmer l’activation, les plafonds et l’acceptation de la carte.
Les coupons de recharge exigent une vigilance particulière. Leur code a une valeur proche de celle de l’argent liquide : une fois communiqué à un tiers, il peut être utilisé rapidement et la récupération des fonds est souvent difficile. Ne transmettez jamais un coupon par téléphone, messagerie ou e-mail à une personne qui prétend devoir « vérifier » votre carte.
Frais, sécurité et recours : les points qui comptent après l’achat
Le coût réel ne se limite pas au prix de la carte. Additionnez les frais d’achat, de gestion, de recharge, de retrait, de conversion de devises, d’inactivité et de remplacement. Une recharge en espèces est pratique, mais elle peut devenir coûteuse si elle est fréquente. Pour des paiements ponctuels, une carte prépayée peut convenir. Pour un usage régulier, une formule nominative alimentée par virement peut être plus économique.
Perte, fraude ou paiement contesté
Une carte prépayée ne supprime pas le risque de fraude. En cas de perte, de vol ou d’opération inconnue, bloquez-la immédiatement depuis l’application ou auprès du service client. Conservez ensuite les captures d’écran, les relevés et les références de transaction. Les possibilités de remboursement dépendent du type de paiement, des délais de contestation et des conditions de l’émetteur. Une carte non identifiée peut aussi compliquer la récupération du solde restant.
Évitez enfin les offres qui promettent une carte internationale « sans justificatif » sans indiquer clairement l’identité de l’émetteur ni les tarifs. Pour protéger votre vie privée, privilégiez une solution transparente, verrouillable et adaptée à votre usage. La discrétion utile repose sur la maîtrise de vos données et de votre budget, pas sur une promesse d’anonymat impossible à tenir.