Publicado por: Clemence Bispo Batailly — Editor Chefe
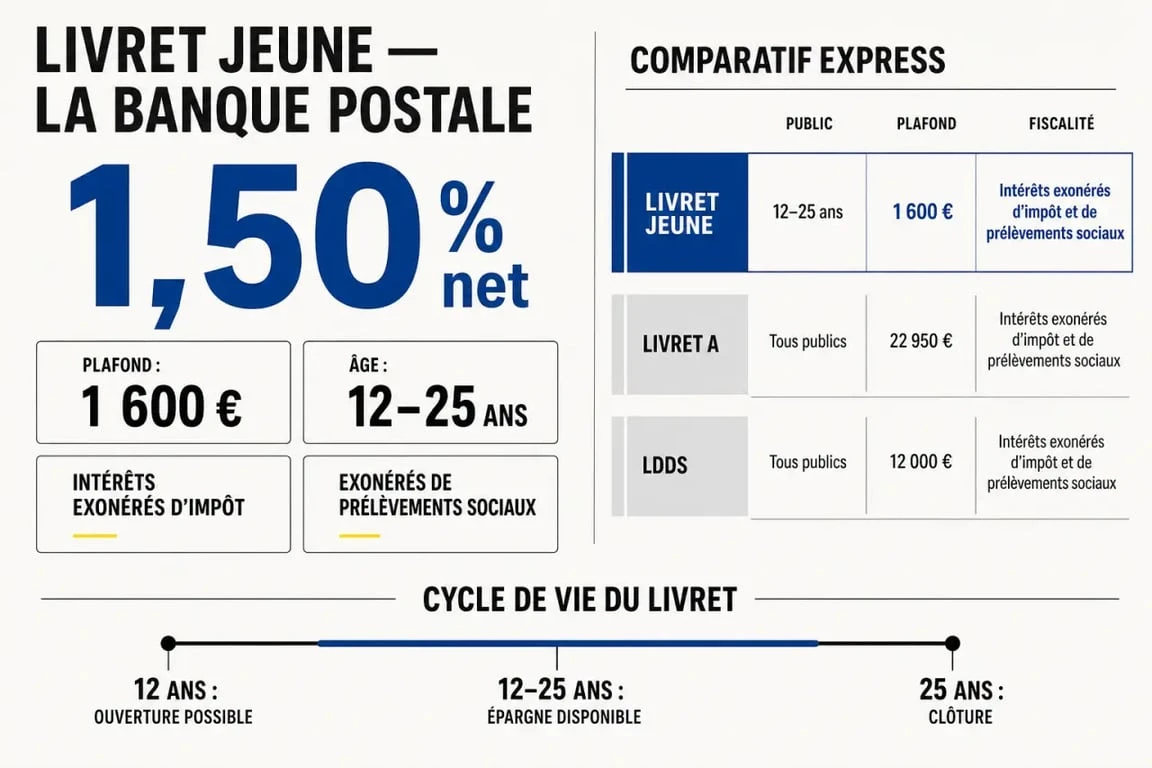
Le Livrinho de balanço jovem O Bank Postale publicou uma taxa líquida de 1,50% em 22 de fevereiro de 2026. Reservado para 12-25 anos, permite colocar até 1.600 € sem juros, com uma tributação muito favorável, uma vez que os rendimentos não estão sujeitos ao imposto sobre o rendimento ou às taxas sociais.
Esta brochura é utilizada para criar uma primeira poupança disponível, gratuita e sem risco de perda de capital. Para um jovem, um estudante ou um pai que pretenda organizar uma simples poupança, o ponto-chave continua a ser compreender a taxa, o limite máximo, as regras de retirada e o encerramento obrigatório na abordagem de 25 anos.
A taxa do livro jovem no banco postal e o que realmente traz de volta
Taxa líquida de 1,50%, fixada pelo banco
A taxa de O Banco Postal é 1,50% líquido em 22 de fevereiro de 2026. Esta é uma taxa anual aplicada aos montantes depositados no Young Swing Book. O regulamento exige que a taxa de um Livro Jovem seja pelo menos igual à do Livro A, mas cada banco fixa então a sua própria remuneração.
Calculadora de juros – Booklet jovem
Resultados estimados:
Interesse cumulativo: 0 €
Capital total: 0 €
Operação: Os juros são calculados em 15 semanas. Um pagamento feito entre o 1o e o 15o é registrado no 16o; entre o 16o e o final do mês, o 1o do mês seguinte.
Limite máximo: 1 600 € (excluindo juros capitalizados). Total isenção fiscal e social.
A palavra Rede Realmente conta. Os juros sobre um Young Book estão isentos de imposto de renda e contribuições sociais. Por conseguinte, uma taxa líquida de 1,50% significa que os juros pagos são integralmente mantidos pelo titular, sem qualquer correcção fiscal. Como referência, o produto experimentou outros níveis ao longo do tempo, com 3,0% em 2023, 2,40% em 2025, 1,70% em 2025 e 1,50% em 2026.
Exemplo simples de cálculo de juros
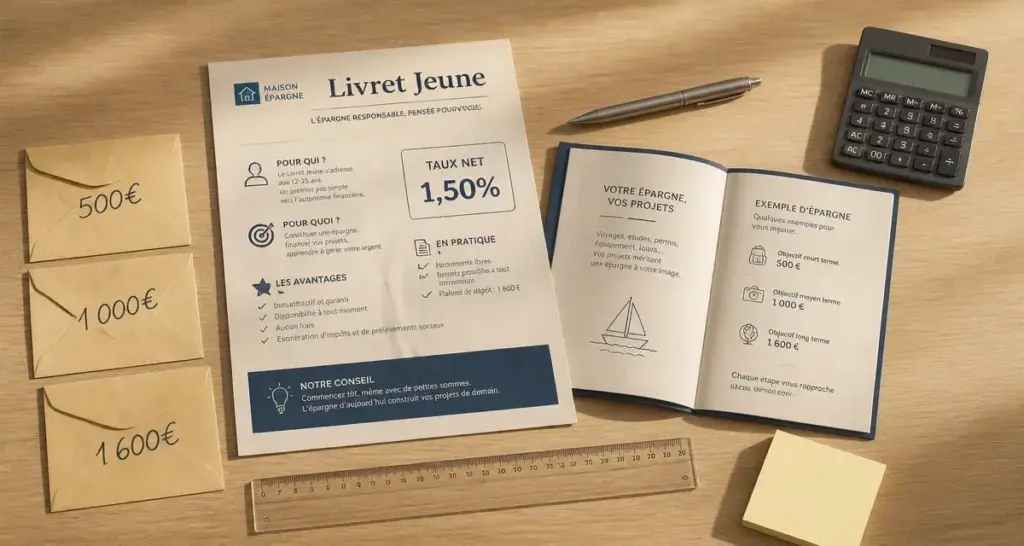
Se a brochura permanecer completa no seu limite máximo de 1.600 € para um ano inteiro, com uma taxa de 1,50%, o ganho teórico anual é de 24 €O valor permanece modesto, mas deve ser lido com os ativos do produto: dinheiro disponível a qualquer momento, segurança, sem taxas e zero impostos.
Na prática, o desempenho também depende das datas de pagamento e retirada. Os juros são calculados por 15, 1 e 16 de cada mês. Um pagamento feito pouco antes de uma nova quinzena, portanto, começa a gerar juros mais rápido do que um pagamento feito imediatamente após.
| Montante colocado | Taxa líquida anual | Interesse teórico anual |
|---|---|---|
| 500 € | 1,50 % | 7,50 € |
| 1 000 € | 1,50 % | 15 € |
| 1 600 € | 1,50 % | 24 € |
Limites máximos, pagamentos e levantamentos: regras que não devem ser esquecidas
Um limite máximo de 1.600 € excluindo juros
O limite máximo de Livrinho de balanço jovem é definido em 1.600 €Diz respeito apenas aos pagamentos efectuados pelo titular ou pelos seus representantes legais. Juros capitalizados podem exceder este valor: se o livro atingir 1.600 € O saldo pode, por conseguinte, ultrapassar o limite máximo sem a necessidade de retirar o excedente.
O pagamento mínimo é de 10 €Este limite torna o produto acessível para economias progressivas: dinheiro de bolso, empregos estudantis, presentes familiares, economias mensais. Para um menor, abertura e certos atos de gestão exigem a intervenção ou autorização de representantes legais, de acordo com as regras aplicadas pelo banco.
Fundos disponíveis, mas a gerir com metodologia
O dinheiro colocado em um Livro Jovem permanece disponível. No Postale Bank, Cartão de balanço é livre e permite retiradas, com um limite de até 300 € durante 7 dias. Isto é conveniente para manter uma reserva de dinheiro acessível, mas também pode incentivar retiradas demasiado frequentes se o livreto serve como uma conta corrente bis.
Um bom método consiste em separar claramente as poupanças de segurança, os projectos de curto prazo e as despesas correntes. O Young Booklet é adaptado para os dois primeiros usos, muito menos para o terceiro. Quanto mais frequentes os movimentos, mais difícil se torna tirar pleno proveito do cálculo pela metade.
Antes de escolher entre Young Booklet, Um Booklet ou conta corrente, você tem que distinguir entre o que precisa permanecer líquido, o que pode permanecer bloqueado por vários meses e o que é um projeto real. Dinheiro para um computador, licença ou depósito de habitação merece suporte estável. O dinheiro das saídas de fim de semana deve ficar separado. Esta classificação evita misturar reserva, dinheiro e objetivo.
Condições para a abertura do Young Swing Book
Quem pode abrir este folheto?
Le Livret Jeune é reservado para pessoas de 12 a 25 anos que são tributadas na França. A mesma pessoa pode ter apenas um Young Book, todos os estabelecimentos combinados. Não é, portanto, possível abrir um em La Banque Postale se um livro jovem já existe em outro banco.
Para um menor, o procedimento geralmente envolve representantes legais. O banco pode solicitar identificação, comprovação do domicílio, elementos relacionados com a residência fiscal e, se for caso disso, autorização parental ou acordo de autorização. O objectivo é verificar a elegibilidade e orientar a utilização da brochura.
Onde e como gerenciá-lo diariamente?
O Young Swing Booklet pode ser aberto e seguido através do La Banque Postale, especialmente nos correios ou com o apoio de um conselheiro. A gestão depende, em seguida, dos serviços associados à conta do jovem: consulta, transferências, alimentação única ou regular, retiradas com o cartão de balanço quando as condições são cumpridas.
Os pagamentos programados são frequentemente mais eficazes do que os pagamentos irregulares. Mesmo 10 € ou 20 € um mês criar um hábito de poupança. A brochura torna-se então um instrumento de aprendizagem financeira tanto como um produto bancário: mostra em termos concretos a ligação entre regularidade, capital disponível e interesses capitalizados.
Tributação, encerramento e passagem após 25 anos
Total da isenção de juros
A tributação é uma das grandes vantagens do Livro Jovem. Os juros estão isentos do imposto sobre o rendimento e das quotizações sociais. Por conseguinte, não há qualquer declaração específica para estes ganhos na tributação pessoal do titular, o que simplifica a gestão para um jovem ou seus pais.
Esta isenção torna a comparação mais legível: uma rendibilidade líquida de 1,50% sobre a Young Booklet não precisa de ser tributada. Para uma pequena economia de precaução, esta simplicidade conta tanto quanto a taxa em si.
Encerramento obrigatório em 31 de Dezembro do ano de 25 anos
O Livro Jovem não pode ser mantido indefinidamente. O encerramento é obrigatório em 31 de dezembro do ano do 25o aniversário. Por conseguinte, é necessário antecipar a continuação, especialmente se a brochura estiver cheia ou for utilizada para armazenar poupanças de segurança.
No encerramento, o saldo pode ser transferido para outro meio, muitas vezes um Booklet A se o titular possui um ou deseja abrir um. Em alguns casos, o banco pode usar uma conta suspense para regularizar o destino dos fundos. O mais simples é contactar antes do prazo para evitar a gestão.
Young Booklet, Booklet A, LDDS: qual prefere?
Le Livrinho de balanço jovem n’est pas forcément le seul livret à envisager. Il se distingue par son public ciblé, son plafond limité et sa fiscalité avantageuse. Pour un jeune qui commence à épargner, il peut passer en priorité tant que le plafond de 1 600 € n’est pas atteint. Au-delà, le Livret A ou le LDDS prennent le relais.
| Produto | Public | Limite máximo | Ponto forte |
|---|---|---|---|
| Livrinho de balanço jovem | 12-25 ans | 1 600 € excluindo juros | Taux net, fiscalité exonérée, carte de retrait gratuite |
| Livro A | Tout public | 22 950 € | Plafond élevé et épargne disponible |
| LDDS | Contribuables majeurs | 12 000 € | Complément au Livret A pour l’épargne disponible |
Le bon ordre dépend de la situation. Pour un adolescent ou un étudiant avec moins de 1 600 € d’épargne, le Livret Jeune est généralement cohérent. Pour une somme plus importante, le plafond devient vite limitant. Pour un jeune majeur déjà imposable ou en couple, le LDDS peut compléter l’épargne disponible, tandis que le Livret A reste souvent le support de transition le plus naturel après la clôture du Livret Jeune.
Le taux du Livret Jeune à La Banque Postale doit donc être lu avec l’ensemble du produit : plafond de 1 600 €, intérêts calculés par quinzaine, retraits possibles avec la Carte Swing jusqu’à 300 € sur 7 jours, exonération fiscale et clôture à 25 ans. C’est un livret simple, utile pour apprendre à épargner, à condition de ne pas le confondre avec un compte de dépenses quotidiennes.