Publicado por: Clemence Bispo Batailly — Editor Chefe
A recusa de um empréstimo imobiliário em 2026 não é necessariamente definitiva. O banco não só rejeita um perfil, como muitas vezes rejeita uma configuração considerada demasiado arriscada. Para avançarmos, temos de identificar o bloqueio exatoentão corrija o arquivo em vez de reenviar o mesmo pedido em outro lugar.
O que o banco está realmente olhando antes de recusar um arquivo
A decisão bancária baseia-se numa lógica simples: garantir que o crédito permaneça sustentável ao longo da sua vida. Mesmo com boa renda, um arquivo pode ser recusado se um indicador exceder os limiares internos ou regulamentares, se o projeto parecer muito tenso ou se os extratos bancários mostrarem uma gestão instável.
Calculadora da taxa de dívida
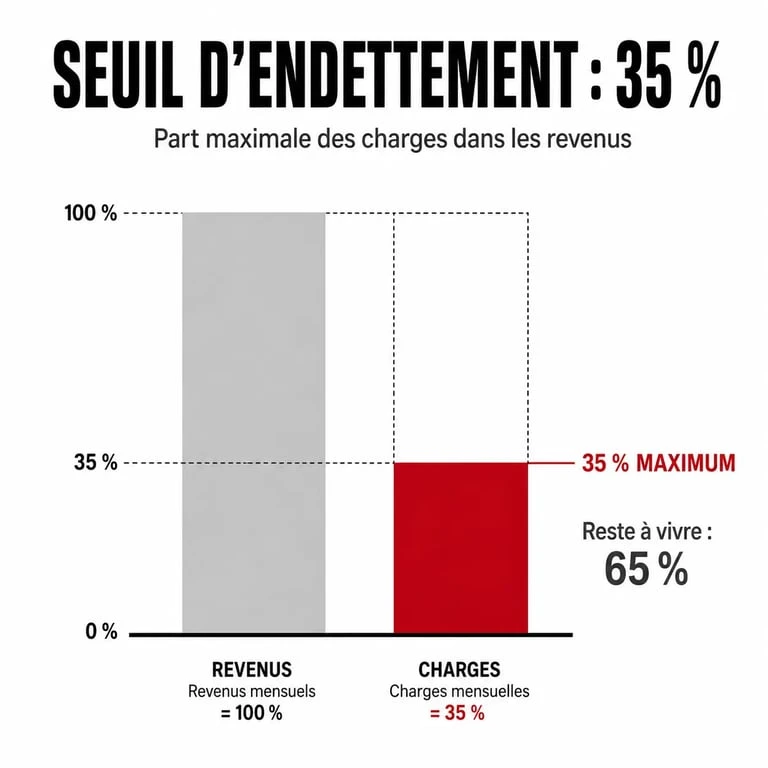
O rácio da dívida de 35%, incluindo seguros
O primeiro filtro continua a ser o rácio da dívida. As recomendações do Conselho de Alta Estabilidade Financeira geralmente enquadram os empréstimos imobiliários em torno de um limite máximo de 35 % de seguro incluídoO empréstimo mensal, combinado com o seguro de mutuário e os empréstimos já em curso, não deve absorver muito do rendimento.
Este limiar não é o único. O banco também olha para o permanecendo para viver, ou seja, dinheiro disponível após o pagamento de despesas recorrentes. Um casal com rendimentos elevados pode, por vezes, suportar um esforço maior do que um mutuário sozinho, mas se o caso excede 35% sem margem clara, a recusa torna-se provável.
Demonstrações bancárias dos últimos três meses
Antes de conceder o crédito, o banco examina em geral últimos três meses extractos bancários. As descobertas repetidas, os incidentes de pagamento, as despesas de jogo, os créditos recentes do consumidor ou as economias inexistentes podem pesar muito. O assunto não é moral: o banco procura medir a regularidade do comportamento financeiro.
Uma transferência de poupança regular, até modesta, tranquiliza. Por outro lado, três finais tensos de meses deixam uma impressão de fragilidade. Este ponto explica porque dois mutuários com rendimentos idênticos não recebem a mesma resposta: o banco também lê uma trajetória, não apenas uma folha de pagamento.
Contribuição pessoal e coerência do projecto
A contribuição pessoal é utilizada para cobrir parte do preço, mas também os custos associados: taxas de notação, garantia, arquivo, possíveis obras. Uma contribuição demasiado pequena obriga o banco a financiar uma parte maior do projecto, o que aumenta o seu risco. Em muitos casos, pelo menos uma contribuição de 10 % melhora a percepção de montagem, embora as expectativas variam de acordo com perfis e instituições.
A coerência também conta. Comprar um bem muito intensivo em termos energéticos com pouco contributo, sem trabalho orçamental, num sector não líquido pode preocupar-se. A DPE e o conceito de valor verde Influem no valor futuro da habitação, na sua revenda e, por vezes, no custo da renovação.
TAEG, taxa de desgaste e seguro: o bloqueio mais mal compreendido
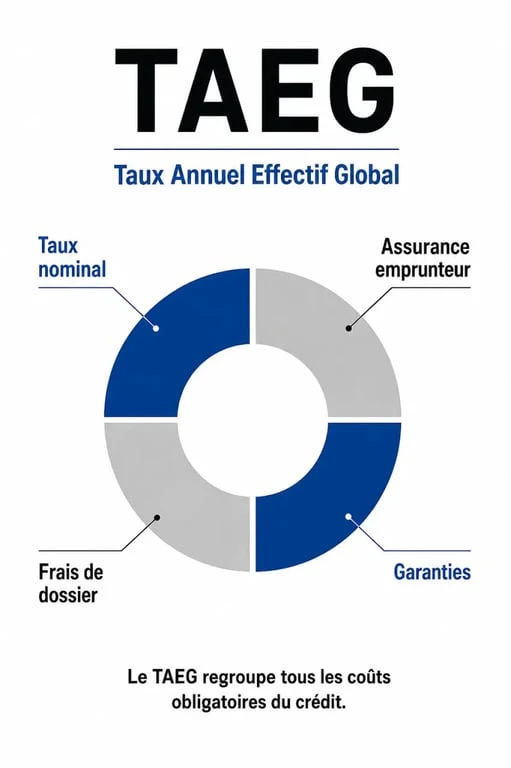
Muitos mutuários acreditam que foram recusados devido à taxa nominal proposta pelo banco. Na verdade, a recusa muitas vezes vem do TAEG, a taxa anual global efectiva. Inclui a taxa de crédito, mas também seguro mutuário, taxas de arquivo, garantias e, por vezes, taxas de corretagem.
A taxa de desgaste pode bloquear um encosto de solvente
Le taxa de desgaste, fixado pelo Banque de France, corresponde à taxa legal máxima à qual o crédito pode ser concedido. Visa proteger os mutuários de condições excessivas. Mas também pode criar um efeito tesoura: se o TAEG exceder este limite máximo, o banco não pode emprestar, mesmo que o rendimento pareça suficiente.
Este mecanismo afecta principalmente os casos em que os custos são elevados em relação ao montante emprestado: pequenos montantes, durações curtas, mutuários sénior, perfis com prémio de seguro ou projectos que exigem uma garantia onerosa. Nesses casos, o problema nem sempre é o pagamento mensal, mas o custo total exibido no TAEG.
Seguro contra empréstimos como variável de ajustamento
Seguro de empréstimo pode virar um arquivo no lado certo ou errado. Quanto maior o custo, maior o TAEG e maior o risco de superação da taxa de desgaste. É por isso que a comparação de seguros é muitas vezes uma das primeiras alavancas para ativar após uma recusa.
La Lei Lagarde permite a escolha do seguro fora do banco, sujeito à equivalência das garantias. A Lei Lemoine aumentar a possibilidade de mudança de seguro em qualquer momento para os empréstimos em causa. Na prática, uma delegação de seguros menos onerosa, mas equivalente, pode reduzir o TAEG e tornar o processo financeiro.
| Bloqueio identificado | Efeito no ficheiro | Alavanca de ensaio |
|---|---|---|
| Seguro muito caro. | TAEG maior, risco de desgaste | Comparar uma delegação de seguros |
| Sobrepeso | Rácio da dívida superior a 35% | Prolongar a duração ou reduzir o montante emprestado |
| Ingestão insuficiente | Projecto considerado demasiado financiado pelo banco | Aumentar o preço de entrada ou revisão |
| Dotações correntes | Encargos mensais demasiado pesados | Reembolso ou consolidação de certas dotações |
Perfis e projetos mais propensos à recusa
A recusa não se limita a pessoas de baixa renda. Alguns perfis são mais frequentemente analisados com precaução, uma vez que o seu risco é menos legível ou o seu custo de seguro é mais elevado.
Rendimento independente, ativo e variável
As profissões liberais, os empresários, os intermitentes, os trabalhadores temporários ou os trabalhadores com prémios elevados têm frequentemente de provar a estabilidade dos seus rendimentos durante um período mais longo. O banco pode solicitar balanços, avisos fiscais, contratos, certificados contabilísticos ou histórico comercial. Não se trata de uma rejeição do estatuto, mas de um pedido de visibilidade.
Para esses perfis, é melhor apresentar uma renda média prudente, explicar as variações e destacar as economias geradas. Um dossier claro, documentado e coerente tranquiliza mais do que um dossier optimista mas difícil de ler.
Idosos, pequenas quantidades e durações curtas
Os mutuários seniores podem encontrar um bloqueio relacionado com os custos, especialmente se a idade final de concessão for elevada ou forem solicitadas garantias específicas. Pequenos empréstimos e empréstimos de curto prazo também podem ser penalizados, pois alguns custos fixos são mais importantes no cálculo do TAEG.
A duração normal de um empréstimo à habitação pode ir até 25 anos, com uma possível extensão até 27 anos em condições, nomeadamente em determinados projectos, incluindo um período específico, como o trabalho ou a aquisição nos nove. A duração mais longa reduz os pagamentos mensais, mas aumenta o custo total: portanto, é necessário arbitrar com precisão.
Produtos energéticos e projectos com obras
A habitação mal classificada no EPD pode causar preocupação se o orçamento da construção não for integrado. Uma peneira térmica pode envolver despesas futuras, aluguel mais difícil em alguns casos, ou revenda menos favorável. O Observatório de Auditoria ADEME EPD pode ser útil para compreender as questões relacionadas ao diagnóstico e ao trabalho.
O banco aprecia projetos realistas: estimativa, programação, financiamento de obras, margem de segurança. Um ativo de economia de energia não é automaticamente recusado, mas uma compra sem um envelope de renovação pode enfraquecer o arquivo.
O que fazer depois de uma recusa de uma hipoteca?
Após uma recusa, o erro mais frequente é reenviar o mesmo arquivo para outro banco sem correção. Melhor para pedir a razão precisa, fazer uma auditoria da assembléia, em seguida, agir sobre as alavancas que realmente melhorar os rácios.
Limites da taxa de desgaste do crédito imobiliário · Veja as taxas de desgaste para empréstimos imobiliários de acordo com sua duração e tipo.
Obter padrão e recalcular proporções
O primeiro passo é entender se a recusa vem do rácio da dívida, da taxa de desgaste, da contribuição, do seguro, das declarações ou da propriedade. Um simulador de taxa de dívida pode ajudar, mas é necessário integrar todos os encargos: créditos ao consumidor, pensões, rendas remanescentes, seguro de empréstimo, custos acessórios e possíveis impostos de aluguel para um investimento.
Se o congelamento vem do rácio da dívida, as alavancas são concretas: reduzir o montante emprestado, negociar o preço, aumentar a contribuição, pagar um crédito ao consumidor, prolongar a duração ou rever o projeto. Se o bloqueio vem do TAEG, seguros e taxas tornam-se prioridade.
Limpar o ficheiro antes de uma segunda passagem
Quando a recusa está relacionada com extratos bancários, pode ser útil esperar 3-6 meses Antes de representar um pedido. Este período ajuda a evitar descobertos, estabilizar economias, limitar gastos excepcionais e mostrar uma gestão mais regular.
Também preparar um arquivo legível: prova de renda, entrada disponível, compromisso, estimativa de trabalho, estimativa de custos, tabelas de amortização de créditos atuais, explicação escrita em caso de situação atípica. Quanto mais rápido o conselheiro entende a montagem, menos reserva a pasta.
Comparar bancos e ser acompanhado
Nem todos os bancos têm o mesmo apetite de risco. Alguns são mais abertos a entradas pela primeira vez, outros a investidores, autônomos ou arquivos sólidos. Um corretor pode apontar para as instituições mais compatíveis com o seu perfil e evitar a multiplicação de pedidos no lugar errado.
O acompanhamento é particularmente útil se o arquivo combina vários tópicos: seguro caro, baixo EPE, renda variável, crédito atual ou compra VEFA. O objectivo não é mascarar as dificuldades, mas apresentar uma montagem defensável, encriptada e coerente.
O plano de rejeição certo antes do reposicionamento
Uma recusa torna-se reparável quando se transforma num plano de acção. Antes de solicitar um novo banco, verifique nesta ordem os pontos que mais impactam.
- Pedido de recusa : rácio da dívida, taxa de desgaste, seguro, contribuição, comportamento bancário ou projecto considerado arriscado.
- Recalculação da taxa de dívida do seguro incluída e verificar se permanece perto ou acima de 35%.
- Comparar o Seguro do Emprestador reduzir o TAEG sem reduzir as garantias necessárias.
- Reforço da contribuição ou reduzir o montante a financiar através da negociação de preços ou do ajustamento dos projectos.
- Extractos bancários limpos Durante vários meses, se a gestão recente tiver ponderado na decisão.
- Documentando pontos sensíveis : rendimento variável, trabalhos, DPE, riqueza, poupança residual, co-empréstimo.
Le Recusa de empréstimo imobiliário 2026 deve, portanto, ser lido como um diagnóstico, não como um beco sem saída. Ao corrigir o indicador certo, adaptar o seguro, melhorar a contribuição ou apresentar o projeto a um banco mais alinhado, um segundo passo pode levar a uma resposta muito diferente.