Publicado por: Clemence Bispo Batailly — Editor Chefe
A venda de imóveis dentro de um Société Civile Immobilière é uma operação estratégica que requer um controle preciso da tributação. Ao contrário da propriedade do próprio nome, a tributação depende diretamente do sistema fiscal da estrutura: imposto sobre o rendimento (IR) ou imposto sobre as sociedades (IS). A antecipação do cálculo da mais-valia permite assegurar o montante líquido dos parceiros e evitar erros na declaração fiscal.
Compreender o excedente imobiliário no SIC
A mais-valia é a diferença entre o preço de venda e o preço de compra original. No SIC, esta transacção é efectuada quer pela venda directa do edifício quer pela transferência das acções detidas pelos parceiros. Embora o mecanismo básico permaneça o mesmo, as consequências fiscais diferem radicalmente de acordo com o sistema da sociedade.
Imóveis de valor acrescentado (SCI)
Em um ICS no IRS, a mais-valia segue o regime dos indivíduos. Em um ICS no SI, é considerado um lucro profissional. Esta distinção modifica a taxa de imposto aplicável, bem como o tratamento dos encargos e depreciações no cálculo final.
Sistemas fiscais: oposição entre IR e IS
O sistema fiscal dita o destino imediato da mais-valia. Para um SCI no IRS, a tributação consiste numa taxa fixa de 19% e 17,2% das quotizações sociais, ou seja, uma carga fiscal total de 36,2%. Este regime oferece a vantagem de reduções progressivas em função da duração da detenção do activo.
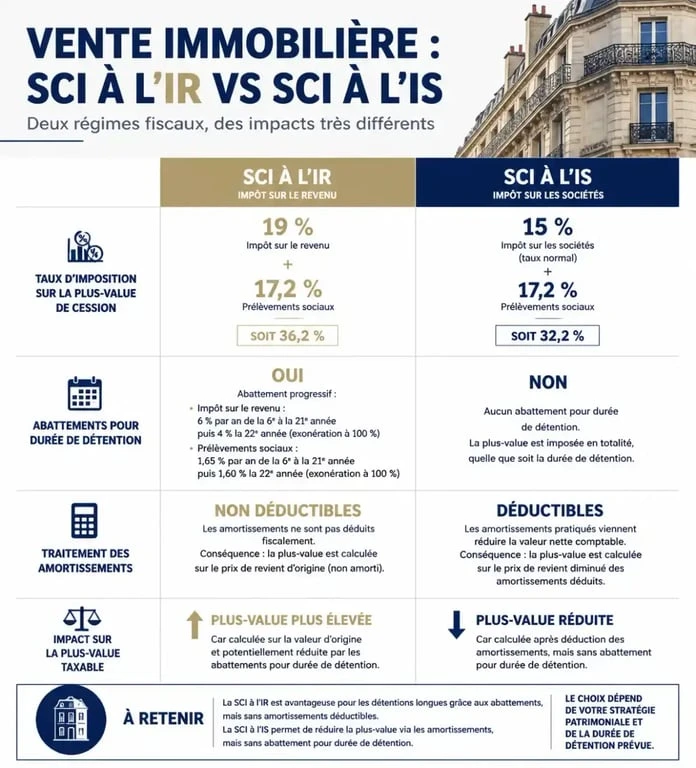
Por outro lado, o SIC no SI integra a mais-valia nos resultados do exercício, à taxa de 25%. Não há qualquer subsídio durante a detenção. O cálculo tem em conta o valor contabilístico líquido do imóvel, o que significa que a depreciação durante o período de exploração aumenta mecanicamente o valor excedente tributável. Por conseguinte, os investidores devem integrar esta realidade: uma estratégia de depreciação vantajosa durante a vida do SIC pode aumentar a tributação aquando da revenda.
Método de cálculo e aumentos
O cálculo da mais-valia para um SCI na RI baseia-se na seguinte fórmula: Preço de venda – Preço de aquisição = Mais-valia brutaPara determinar a matéria colectável, é possível adicionar certos aumentos ao preço de compra, a fim de reduzir a matéria colectável.
Despesas e trabalhos dedutíveis
O preço de compra pode ser aumentado por custos reais, tais como taxas notárias ou taxas de agência, ou por um pacote de preço de compra de 7,5%. As despesas de trabalho também podem ser incluídas, quer pelo seu montante real em prova, quer por um pacote de preços de compra de 15%, desde que o imóvel tenha sido mantido por mais de cinco anos. Uma gestão rigorosa das facturas é essencial para validar estas deduções.
A avaliação da propriedade deve ser coerente com a história dos investimentos realizados. O trabalho estruturado como continuação lógica de melhorias permite justificar a evolução do preço de venda. Esta abordagem constrói um caso sólido contra a administração, transformando reformas simples em um argumento financeiro tangível.
Exemplo de cálculo simplificado
Exemplo de um IRS que adquiriu uma propriedade a 300.000 € e revender 450.000 € Depois de dez anos. A mais-valia bruta é de 150 000 €Aplicando o pacote de taxa de 7,5% e pacote de trabalho de 15%, o preço de compra ajustado ascende a 367 500 €O excedente tributável é então reduzido para 82.500 €, o montante a que serão aplicáveis os subsídios relativos à duração da detenção.
Reduções e isenções
O principal activo do SIC na IR reside no subsídio de detenção. A isenção total do imposto de renda é obtida após 22 anos, enquanto a isenção total do imposto social leva 30 anos. Entre estes dois limiares, a taxa de imposto está a diminuir gradualmente.
No que se refere aos SCI no IRS, não se aplica qualquer subsídio de 0 a 5 anos. Entre 6 e 21 anos, é aplicada uma redução progressiva de 6% por ano. Aos 22 anos, a isenção do imposto de renda é total. De 23 para 30 anos, uma redução progressiva se aplica às contribuições sociais.
O SIC no IS não beneficia destes descontos. A mais-valia é tributada sem distinção de duração. No entanto, é possível optimizar o resultado global, compensando esta mais-valia através da realização de défices da empresa, o que exige uma gestão contabilística precoce.
Declaração e papel do notário
A declaração de mais-valia imobiliária é um procedimento formalizado pelo notário responsável pela venda. Ele calcula o imposto devido, recolhe-o do preço de venda e devolve-o ao Tesouro. Os associados do SIC geralmente não têm nenhum processo de notificação direta para a venda do imóvel, como o notário transmite a impressão fiscal 2048-SCI.
A situação difere quando as ações são transferidas. Os parceiros devem auto-relatar o ganho da sua declaração anual de imposto sobre o rendimento. Recomenda-se vivamente que se procure obter um contabilista ou um advogado fiscal para assegurar o cálculo, em especial se o SIC tiver um activo complexo ou se as transferências de unidades anteriores tiverem alterado o preço do custo unitário.