Publicado por: Clemence Bispo Batailly — Editor Chefe
As obrigações não são colocadas diretamente em um PEA. Por outro lado, existem soluções para obter Posições em risco sobre obrigações sem deixar este envelope fiscal, especialmente através de certos ETFs sintéticos ou meios monetários elegíveis. O ponto de partida é simples: entenda o que o PEA aceita, e depois escolha o suporte adaptado ao seu horizonte e ao seu nível de risco.
Obrigações e PEA: o limite a entender desde o início
Uma obrigação é instrumento da dívida. Você empresta dinheiro a um estado ou empresa, que promete recompensá-lo em uma determinada data e, na maioria das vezes, pagar juros. A EAP, por outro lado, centra-se títulos de capital, na prática, acções europeias e certos fundos ou FEF que cumpram as regras de elegibilidade do plano.
Esta diferença explica a regra básica: As obrigações em linha não podem ser acomodadas num PAE. Você não pode comprar um OAT francês, um Bund alemão, um grau de investimento da empresa ou uma alta taxa de rendibilidade a partir deste envelope, mesmo se esses mercados são acessíveis em outros lugares, especialmente em conta de títulos comuns.
O que permanece possível num PEA
O AEP ainda pode acolher fundos elegíveis ou ETFs, desde que respeitem a estrutura do plano. É aqui que o grau conta: um ETF pode oferecer uma exposição económica a um mercado não elegível em linha enquanto detém, legalmente, um cabaz de activos compatível com o PEA. Este é o princípio de alguns ETFs para replicação sintética.
Na prática, a oferta permanece mais limitada do que numa conta de títulos. O AEP é usado principalmente para abrigar ETFs de capital próprio, por exemplo em CAC 40, em grandes estoques europeus ou em índices globais via replicação sintética. Para o obrigatório, é, portanto, necessário verificar cada meio e não assumir que uma obrigação ETF é automaticamente permitida.
Obtenção de uma exposição de ligação através do PEA: o papel das ETF sintéticas
A solução mais frequentemente mencionada para combinar obrigações com a PEA baseia-se no OICVM ETF sintéticosUma obrigação tradicional ETF replica uma cesta de obrigações estatais ou corporativas. Em um PEA, essa replicação física é problemática, pois os vínculos mantidos diretamente não correspondem aos ativos elegíveis para o plano.
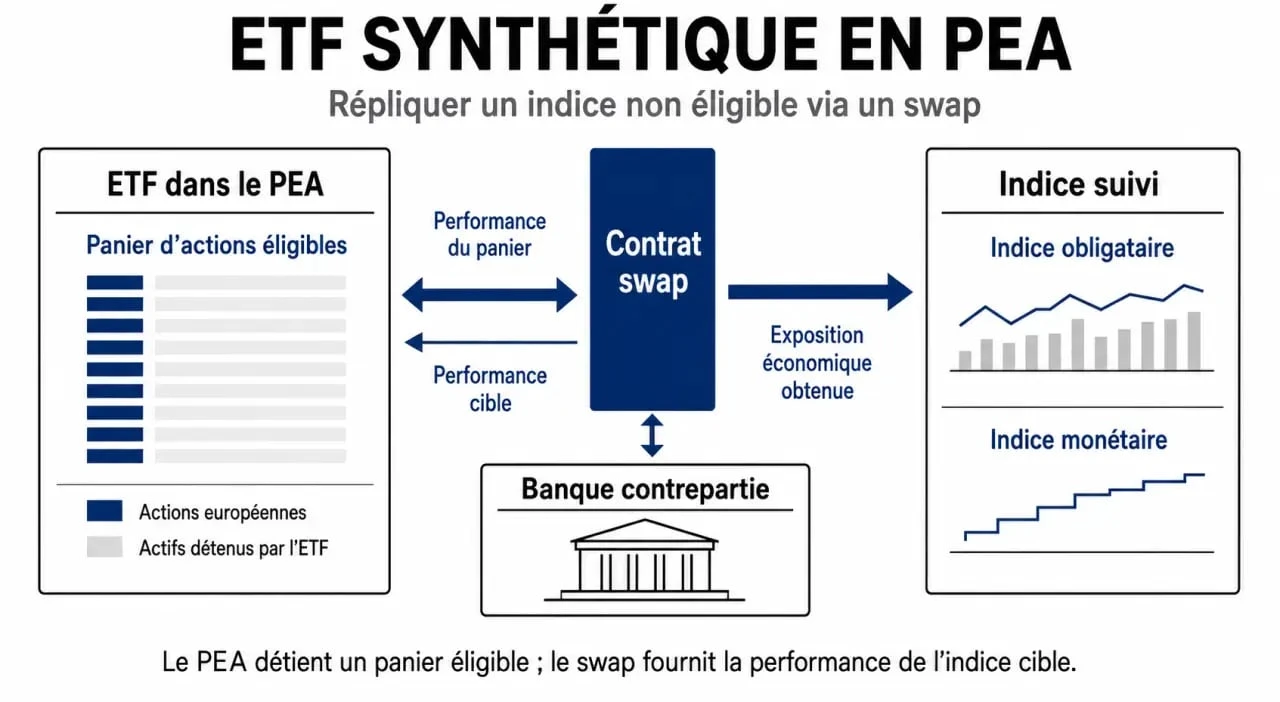
O mecanismo de swap, simplesmente explicado
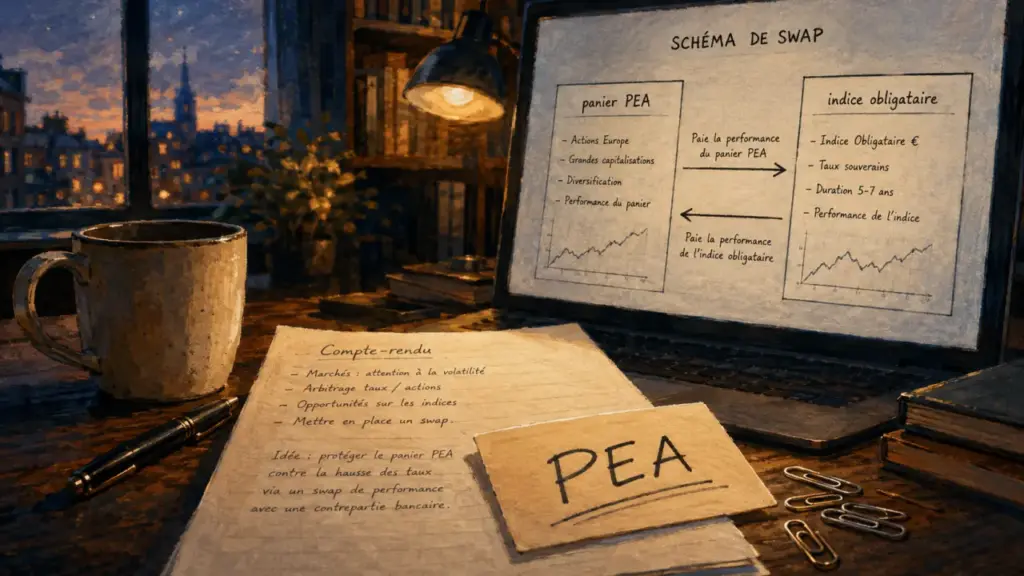
Um ETF sintético funciona com dois níveis. Por um lado, o fundo tem cabaz das acções elegíveis no PEA. Por outro lado, assina um swap de desempenho, chamado swap, com um banco de investimento. Através deste contrato, o ETF troca o desempenho do seu cabaz com o do índice visado, por exemplo, uma obrigação ou um índice monetário.
Para o investidor, a ideia é clara: comprar uma ETF compatível com a sua EAP enquanto procura um desempenho próximo de um mercado ao qual não tenha acesso direto neste envelope. Uma única ordem de bolsa de valores pode, assim, dar uma exposição económica a dezenas ou mesmo centenas de obrigações subjacentes, mesmo que a estrutura jurídica do fundo permaneça diferente de uma compra directa.
Fundo de obrigações ou de fundos do ETF: não confundir
Uma obrigação ETF visa um universo da dívida: obrigações estatais europeias, obrigações de nível de investimento empresarial, obrigações de alto rendimento, dívida emergente, obrigações indexadas à inflação ou obrigações de taxa variável. Por conseguinte, o seu comportamento depende das taxas, da qualidade de crédito e da maturidade média dos títulos seguidos.
Um fundo monetário semelhante em euros é mais defensivo. Ele está à procura de uma exposição a muito curto prazo, muitas vezes perto de taxas monetárias como€STR, com menor volatilidade em princípio. Não é um equivalente do fundo de euro de um seguro de vida, mas pode servir como um Bolso de espera ou redução temporária do risco num PEA, se o apoio for elegível.
PEA, conta de títulos ou seguro de vida: onde alojar o seu bolso obrigacionista?
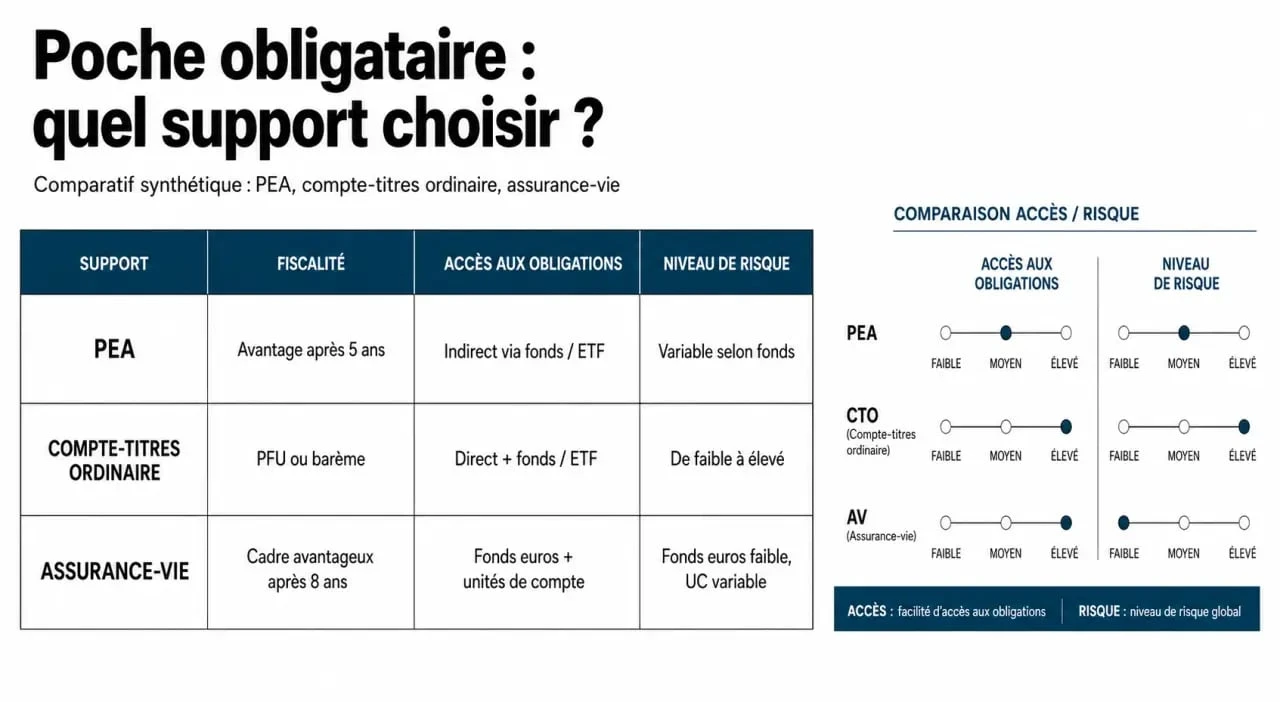
A escolha do envelope conta tanto quanto a escolha do apoio. Procurar títulos em um AEP pode ser relevante se você quiser manter o imposto do plano e evitar a abertura de várias contas. Mas esta nem sempre é a solução mais simples ou mais completa.
Compreender o plano oficial de poupança de acções · Descubra as regras, benefícios e condições do PAE para investir em empresas europeias.
| Envelope | Acesso a obrigações | Tributação a controlar | Caso de utilização relevante |
|---|---|---|---|
| PEA | Sem obrigações vivas; acesso indirecto através de determinados FEF sintéticos ou monetários elegíveis | Isenção do imposto de renda após 5 anos, com contribuições sociais de 17,2% | Diversificar carteira de ações sem deixar o envelope |
| Conta de títulos comuns | Maior acesso a obrigações, ETFs e fundos internacionais | Ganhos geralmente sujeitos à taxa fixa única, indicada em 31,4% em 2026 de acordo com o quadro aplicável | Criar uma alocação de obrigações flexível e variada |
| Seguro de vida | Acesso aos fundos obrigacionistas, aos fundos de euro e às unidades de conta | Fiscalidade específica, muitas vezes mais favorável após 8 anos | Estabilizar um património com uma lógica de médio ou longo prazo |
O PEA tem um limite máximo de 150 000 € para um PEA clássico. O PEA-SME tem o seu próprio limite máximo, mas todos os pagamentos a ambos os níveis não podem exceder 225 000 €Este limite deve entrar na reflexão: imobilizar uma parte do limite máximo do PEA no apoio monetário ou obrigacionista reduz o espaço disponível para acções europeias ou acções do FEF com maior potencial a longo prazo.
Decisão relativa ao horizonte de investimento
Se o seu objetivo é investir dinheiro ao longo de alguns meses, um apoio monetário elegível pode ser mais consistente do que um ETF de obrigações de longo prazo, muito sensível às mudanças de taxa. Se o seu horizonte exceder vários anos, uma bolsa de obrigações pode reduzir a volatilidade global, mas deve ser comparada com a conta de seguros de vida e de títulos, que muitas vezes oferecem uma escolha mais ampla.
Riscos para olhar antes de comprar uma ETF de obrigações PEA
Uma obrigação ETF não é um produto garantido. Mesmo que pareça mais prudente do que uma ETF ações, seu valor pode cair. O primeiro risco é risco de taxa : quando as taxas aumentam, as obrigações já emitidas tornam-se menos atractivas, o que pode reduzir os seus preços. Quanto maior a maturidade média, maior a sensibilidade.
O segundo risco é risco de créditoUma obrigação estatal sólida não tem o mesmo perfil que uma dívida empresarial de alto rendimento ou emergente. Os rendimentos mais elevados resultam frequentemente numa maior probabilidade de incumprimento ou numa maior incerteza sobre a capacidade de reembolso do emitente.
Com uma ETF sintética, também é necessário integrar risco de contraparte relacionados com swap. Os ETF OICVM regulam este mecanismo, mas o investidor deve compreender que não detém directamente as obrigações do índice relevante. Ele compra uma exposição de performance organizada por contrato.
Un portefeuille fonctionne comme un ensemble de circuits. Les actions, les liquidités et les obligations ne réagissent pas de la même façon. Si tout le risque passe par la même poche, les variations de marché se transmettent plus vite. Ajouter une poche obligataire ou monétaire ne supprime pas le risque, mais cela peut limiter certains à-coups et rendre l’ensemble plus lisible.
Les critères concrets pour sélectionner un support obligataire dans un PEA
Avant d’acheter, la première vérification est l’Elegibilidade da PEA. Elle doit apparaître sur la fiche du fonds, chez l’émetteur ou chez le courtier. Ne vous fiez pas seulement au nom commercial : un ETF avec la mention “obligataire” ou “euro court terme” peut avoir une structure différente d’un autre support qui semble proche.
Lire la fiche produit sans se perdre
La fiche d’un ETF doit permettre d’identifier l’indice suivi, le type de réplication, les frais, la politique de distribution et l’encours. Les frais courants peuvent être bas sur les ETF, parfois autour de 0,10 % à 0,25 % pour certains produits indiciels, mais ils ne suffisent pas à juger la qualité du support. Un ETF à 0,2 % par an peut être intéressant si son indice, sa liquidité et sa réplication correspondent à votre besoin.
Regardez aussi si l’ETF est capitalisant ou distribuant. Dans un PEA, un ETF capitalisant peut simplifier la gestion en réinvestissant automatiquement les revenus dans le fonds. Un ETF distribuant verse des revenus, mais leur traitement dépend de l’enveloppe et de votre stratégie de réallocation.
Adapter le support au rôle attendu dans le portefeuille
Un support monétaire court terme peut servir de poche d’attente. Un ETF d’obligations d’État de la zone euro peut viser une stabilité relative, avec une sensibilité aux taux à surveiller. Un ETF d’obligations d’entreprise investment grade ajoute du rendement potentiel, mais aussi du risque de crédit. Le high yield se rapproche davantage d’un actif risqué : il peut chuter fortement en période de stress économique.
La bonne approche consiste à partir de votre besoin : réduire la volatilité, placer temporairement des liquidités, diversifier une allocation très actions ou rechercher un rendement obligataire. Ensuite seulement, comparez les supports disponibles. Pour beaucoup d’épargnants, le PEA restera le cœur de l’investissement actions, tandis que le compte-titres ou l’assurance-vie accueilleront plus naturellement la partie obligataire classique.
En résumé, les obligations PEA existent surtout sous forme d’exposition indirecte, pas d’achat direct de titres de créance. Les ETF synthétiques et certains supports monétaires peuvent répondre à ce besoin, à condition de vérifier l’éligibilité, la réplication, les frais et les risques. Si vous cherchez une vraie allocation obligataire diversifiée, comparez toujours le PEA avec le compte-titres et l’assurance-vie avant d’arbitrer.