Publicado por: Clemence Bispo Batailly — Editor Chefe
Confusão é comum. Em linguagem comum, muitas pessoas falam de seu "mutual" para designar seu contrato de saúde, mesmo quando oferecido por uma seguradora ou uma instituição previdenciária. Na verdade, mútuo e Saúde suplementar Não cubra a mesma coisa. A diferença deve-se principalmente ao status da organização que oferece cobertura.
Escolher sem te enganar, o mais útil é olhar para quem vende o contrato, o que ele paga e em que condições. O nome exibido conta menos do que o nível de garantias e o resto da responsabilidade remanescente após o reembolso do Seguro de Doença.
Saúde mútua ou complementar: dois conceitos muitas vezes confusos
Subsídios complementares de doença
Une Saúde suplementar é um contrato que cobre a totalidade ou parte dos custos de saúde remanescentes após o reembolso do seguro de doença. Pode intervir sobre o bilhete moderador, algumas sobreposições de taxa, odontologia, óptica, audiologia, hospitalização ou até mesmo cuidados de baixa remuneração de acordo com as garantias fornecidas.
Compreensão mútua e saúde complementar
O seu papel é simples: aumenta o regime obrigatório. O seguro de doença reembolsa primeiro de acordo com as suas regras, depois o suplemento de saúde assume dentro dos limites do contrato. É por isso que dois segurados com as mesmas despesas podem obter reembolsos muito diferentes de acordo com a sua fórmula.
Mutual refere-se a uma organização, não apenas a um contrato
Une mútuo, no sentido estrito, é uma organização sem fins lucrativos regida pelo Código de MutualidadeO seu princípio baseia-se na mutualização: as contribuições para a adesão são utilizadas para cobrir os riscos para a saúde de todos os membros. Não se destina a pagar aos accionistas.
Um mútuo pode oferecer um suplemento de saúde, mas também pode oferecer outras garantias ou serviços. É aqui que surge a confusão. O cuidado mútuo é uma forma de organização, enquanto o cuidado de saúde complementar é o produto que complementa os reembolsos de saúde. Ambos os conceitos estão relacionados, mas não são intercambiáveis.
Porque falamos tantas vezes sobre "mutual"?
A expressão foi instalada por hábito. Há muito tempo, as mútuas têm sido muito visíveis na cobertura de saúde de indivíduos, funcionários e famílias. Então dizer "sou mútuo" tornou-se um atalho comum para dizer "sou um suplemento de saúde".
Legalmente, a palavra "mutual" é protegida. Seu uso fraudulento pode ser punido por uma multa. Em outras palavras, nem todos os suplementos de saúde são mútuos, mesmo que às vezes eles desempenham a mesma função para o segurado.
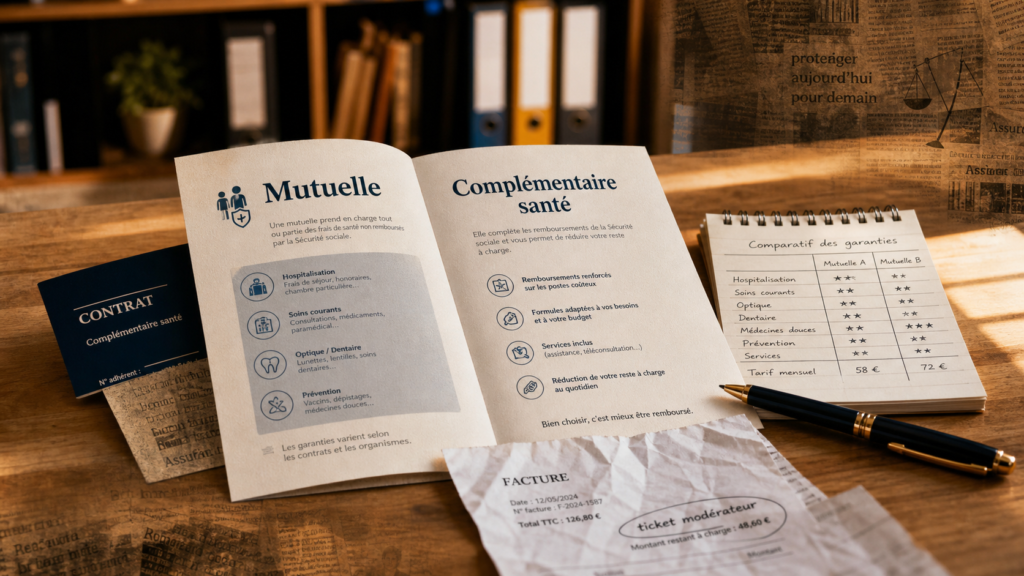
A tabela simples para já não confundi-los
O mais claro é distinguir três níveis: Seguro de Doença, o organismo complementar e o contrato. O mútuo refere-se ao corpo. O suplemento de saúde refere-se ao contrato.
| Critério | Mútuo | Saúde adicional |
|---|---|---|
| Natureza | Organização sem fins lucrativos | Contrato de reembolso sanitário |
| Quadro | Código de Mutualidade | Pode ser abrangido por vários quadros jurídicos |
| Quem o propõe? | Uma mútua | Um fundo mutualista, uma seguradora ou uma instituição de pensões |
| Papel principal | Gestão de garantias e serviços para os seus membros | Restituição do seguro de doença |
| Impacto para os segurados | Estado e governação diferentes | Nível de apoio de acordo com as garantias seleccionadas |
A distinção pode simplesmente ser resumida. O cuidado mútuo é o quadro dentro do qual a oferta é feita. Suplemento de saúde é o que você usa na prática para limitar seus gastos. Em uma consulta, um par de óculos, uma coroa dentária ou uma hospitalização, são as garantias do contrato que fazem a diferença, não a única palavra exibida na brochura.
Para poder ler corretamente a oferta, é necessário olhar para ambos os lados do assunto: o status da organização e, em seguida, o conteúdo do contrato. Esta leitura evita confundir um nome com uma cobertura real.
O que realmente muda para os seus reembolsos
Reembolso depende principalmente de garantias, não de rótulos
Para suas despesas de saúde, a diferença mais visível não é que o contrato é chamado de "mútuo" ou "saúde adicional". Vem do nível de garantias: 100% de cobertura, 150% ou 200% da base de reembolso, pacote óptico, teto dentário, cobertura de excessos de taxas, possível período de inadimplência, exclusões ou limites anuais.
Um suplemento de saúde proposto por uma seguradora pode reembolsar certas posições mais do que uma entrada mútua. Por outro lado, um mútuo pode ser mais adequado para uma família ou pensionista se os cuidados de rotina, óculos ou despesas dentárias são frequentes. Assim, o reflexo certo é comparar o que realmente lhe diz respeito.
O papel do seguro de doença permanece o ponto de partida
O suplemento de saúde não apaga o funcionamento do seguro de doença. É complementar. Se uma consulta, acto ou equipamento for pouco reembolsado ao abrigo do regime obrigatório, o seu contrato pode reduzir a responsabilidade restante, mas apenas dentro dos limites prescritos.
Le ticket do moderador corresponde à parte que teoricamente permanece às suas custas após o reembolso do seguro de doença. A Excesso de taxas dependendo da taxa cobrada pelo profissional de saúde. As despesas dentárias e ópticas também podem deixar uma sobra com uma carga elevada se a fórmula escolhida não for adequada.
Organismos possíveis: seguro mútuo, instituição de pensões
Um suplemento de saúde pode ser proposto por diversos tipos de atores. Os mutualistas são abrangidos pelo Código de Mutualidade. As companhias de seguros são abrangidas por outro quadro jurídico. As instituições providas estão frequentemente envolvidas no coletivo, em particular em empresas ou em certos ramos profissionais.
Para os segurados, essas diferenças podem afetar a governança, a lógica empresarial, os serviços associados ou a relação com a organização. Mas no momento da comparação, o mais importante continua a ser a tabela de garantia, as condições de reembolso, os limites máximos e as modalidades práticas, tais como o terceiro pagante ou a teletransmissão.
Escolher sem erro: critérios mais úteis do que o nome
Comece com seus gastos reais de saúde
Antes de escolher, listar as suas necessidades prováveis: usar óculos, cuidados dentários planejados, consultas regulares de especialistas, tratamentos, possível hospitalização, medicamentos suaves, necessidades infantis, acompanhamento ortodôntico. Um jovem com pouco cuidado não tem as mesmas prioridades que um aposentado, um trabalhador independente ou uma família com vários filhos.
O contrato certo não é necessariamente o que mais cobre em toda a parte. É aquele que evita pagar muito por garantias desnecessárias, ao mesmo tempo que protege adequadamente postos caros para você. Um pacote óptico generoso é útil se você mudar de óculos muitas vezes. É muito menos assim se sua prioridade é hospitalização ou taxas excessivas.
Veja os limites máximos, prazos e exclusões
Duas ofertas podem exibir títulos próximos e produzir reembolsos muito diferentes. Verifique limites anuais, tempos de espera, condições odontológicas caras, limites de equipamentos ópticos, redes de cuidados em potencial e regras para ultrapassar.
Uma taxa baixa pode servir a um perfil com pouco cuidado, mas tornar-se insuficiente assim que um implante, hospitalização ou par de óculos complexos aparece. Por outro lado, uma fórmula muito fortalecida pode ser demasiado ampla se os seus gastos de saúde forem baixos e estáveis. O nível certo de cobertura depende de seus hábitos de cuidado, não do nome da empresa.
Não se esqueça dos casos especiais.
La Solidariedade para a saúde complementar (C2S) para pessoas com recursos modestos, sujeitas a condições. Não deve ser confundido com um mútuo convencional, mesmo que também funcione como complemento das restituições ao seguro de doença.
La AdicionalAcrescenta a um suplemento de saúde existente. Pode ser útil quando o contrato coletivo de uma empresa cobre corretamente cuidados de rotina, mas permanece insuficiente em certos postos, como horas extras, odontológico ou óptico.
Exemplos práticos para manter a diferença
Imagine um empregado coberto pelo contrato colectivo da empresa. O contrato dele é um suplemento de saúde. O organismo que o gere pode ser mútuo, uma instituição de pensões ou uma seguradora. Em sua vida diária, o que conta é o nível de reembolso para suas consultas, óculos ou assistência odontológica.
Outro caso: um trabalhador independente compara três ofertas. O primeiro é proposto por uma mútua, o segundo por uma companhia de seguros, o terceiro por uma instituição especializada. Os três podem ser saúde complementar. Deve, portanto, comparar garantias, contribuições, limites máximos e serviços, em vez de simplesmente escolher a palavra "mutual".
Último exemplo: um aposentado diz que quer "mudança mútua" porque seus gastos dentários aumentam. Na realidade, sua abordagem é mudar o suplemento de saúde ou o nível de garantias. Pode ficar com a mesma organização com uma fórmula mais protetora, ou mudar a organização se uma oferta melhor atender às suas necessidades.
Nota-se: sociedade mútua significa uma organização, enquanto Suplemento sanitário refere-se à cobertura de reembolsoNa vida cotidiana, as duas palavras são muitas vezes utilizadas como sinônimos, mas para se poder escolher efetivamente, é preciso ir além do rótulo e analisar o contrato: garantias, exclusões, tetos, preços e adequar-se às suas despesas reais de saúde.