Publicado por: Clemence Bispo Batailly — Editor Chefe
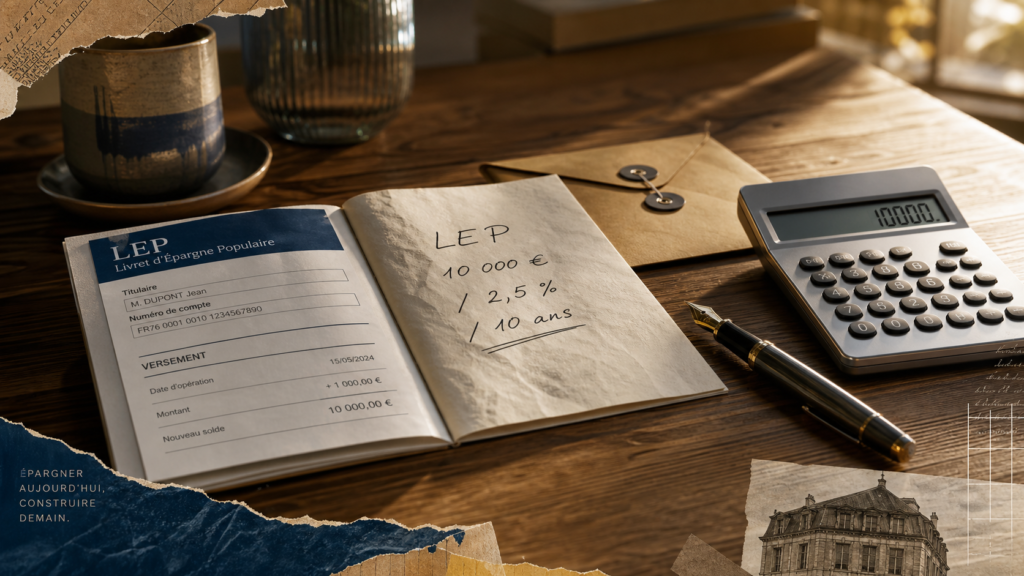
Un SARA completa, ou seja, fartos até ao seu tecto de 10 000 €Relatório 250 € Rede o primeiro ano com uma taxa de 2,5 %. Em 10 anos, se esta taxa permanecesse a mesma e os juros fossem mantidos na brochura, o ganho seria aproximadamente 2 800,85 € Rede, para um saldo final de 12 800,85 €O cálculo é simples, mas baseia-se em uma suposição importante: a taxa do Livro de Poupança Popular pode evoluir.
O cálculo concreto de uma SARA de 10 anos completa
O limite máximo da SARA é fixado em 10 000 €, excluindo juros capitalizados. Assim, você não pode mais fazer pagamentos uma vez que este limiar foi alcançado, mas os juros anuais podem adicionar ao capital e aumentar o saldo acima de 10.000 €.
Cálculo do rendimento de uma SARA
| Ano | Início do capital | Juros |
|---|
Com uma taxa líquida de 2,5 %, uma SARA preenchida até ao limite máximo de produção 250 € juros Primeiro ano. Estes pagamentos de juros são efectuados no final do ano e depois incorporados no capital. No ano seguinte, a taxa aplica-se igualmente a 10 000 € juros, graças ao juros compostos.
| Duração | Capital estimado a uma taxa constante de 2,5% | Juros cumulativos líquidos |
|---|---|---|
| 1 ano | 10 250,00 € | 250,00 € |
| 5 anos | 11 314,08 € | 1 314,08 € |
| 10 anos | 12 800,85 € | 2 800,85 € |
A fórmula utilizada é a de Capitalização anual : capital final = capital inicial × (1 + taxa)duração. Por 10.000 € colocado por 10 anos em 2,5%, isto dá 10.000 × 1.02510, ou cerca de 12.800,85 €.
Por que o resultado real pode ser diferente
A taxa de SARA é fixada pelas autoridades públicas e pode ser revista. Portanto, uma simulação de 10 anos não deve ser lida como uma promessa de retorno, mas como uma fotografia baseada na taxa de retorno atual. 2,5 % líquido. Se a taxa cair, o retorno final será menor; Se subir, o interesse acumulado será maior.
Para economias de precaução, a SARA mantém um quadro estável: O capital está garantido, os fundos permanecem disponível a qualquer momento e os juros são líquidos de impostos. O ponto chave não é prever exatamente a taxa em 10 anos, mas entender a magnitude do ganho.
O que torna o desempenho SARA particularmente legível
Taxa líquida, sem impostos ou contribuições sociais
A principal vantagem do Livro de Poupança Popular é a sua tributação. Os juros estão isentos do imposto sobre o rendimento e das quotizações sociais. Um interesse de 250 € portanto, permanece um ganho de 250 €Em contraste com certos investimentos com uma taxa bruta afixada.
Tudo sobre o Livro de Poupança Popular (LEP) · Descubra as condições de elegibilidade e benefícios desta conta de poupança de baixa renda, desafiante.
Esta simplicidade facilita a comparação. Uma conta de futuro ou um fundo em euros podem revelar uma rendibilidade atractiva, mas é frequentemente necessário raciocinar após a tributação. Com a SARA, a figura anunciada corresponde diretamente ao que resta no seu bolso.
A regra dos quinze para ser lembrado
Os interesses da SARA são calculados em 15 semanas. Um pagamento geralmente começa a gerar juros dos próximos 15 anos, enquanto uma retirada deixa de ser paga de acordo com a mesma lógica. Na prática, é melhor pagar um pouco antes do início de um quinze útil e evitar retirar pouco antes do final de um quinze se a operação pode esperar.
Para uma SARA já completa, o impacto é principalmente no momento da alimentação inicial. Se tiver 10 000 €, colocá-los rapidamente evita permitir várias quinze dias sem remuneração. Em uma única operação, a diferença permanece limitada; em um tempo economizado, esse reflexo conta.
O teto de 10.000 € não bloqueia interesses
Uma confusão comum é que SARA nunca pode exceder 10.000 €De facto, este limite máximo diz respeito aos pagamentos. O interesse capitalizado pode aumentar o equilíbrio além disso. É precisamente isso que torna possível alcançar 12 800,85 € após 10 anos no cenário constante de 2,5%.
Compare SARA completo com outros folhetos
A SARA destina-se a proteger a poupança de famílias modestas, com um rendimento geralmente mais favorável do que o dos livros regulamentados abertos a todos. Não substitui todos os investimentos, mas ocupa um lugar forte para economias disponíveis e seguras.
| Colocação | Capital garantido | Fiscalidade | Disponibilidade | Ponto-chave |
|---|---|---|---|---|
| SARA | Sim. | Juros isentos | A qualquer momento | Taxa líquida aumentada, sujeita a condições de rendimento |
| Livro A | Sim. | Juros isentos | A qualquer momento | Acessível a todos, mas muitas vezes menos do que SARA |
| LDDS | Sim. | Juros isentos | A qualquer momento | Suplemento útil uma vez concluído |
| Conta futura | Por instituição | Muitas vezes tributados | Menos flexível | Taxa conhecida com antecedência, mas às vezes o dinheiro bloqueado |
Un Taxa bruta elevada Pode parecer atraente, mas pode ocultar impostos, taxas sociais, taxas, disponibilidade reduzida ou risco de perda. A SARA tem a vantagem oposta: parece simples, e esta transparência desempenha o seu papel. Para comparar corretamente, sempre olhar para o retorno líquido, acesso ao dinheiro, garantia de capital e restrição de elegibilidade.
Para um casal elegível com uma SARA completa, os juros do primeiro ano atingem 500 € Rede com uma taxa de 2,5%. Isto recorda que a SARA é individual e que pode ser útil verificar a elegibilidade de cada membro do agregado familiar.
Elegibilidade, abertura e manutenção da SARA
Quem pode abrir uma SARA?
A SARA limita-se a pessoas cujo rendimento fiscal de referência não exceda determinados limites, dependendo do número de acções fiscais. Para uma única pessoa com 1 parte, os tetos recentes giram em torno 22 419 € ou 23 823 € de acordo com o ano escolhido. O reflexo certo é verificar a quantia exata em seu aviso fiscal e com seu banco ou banco. Serviço Público.fr.
Esse direcionamento explica por que o produto é mais remunerador: destina-se a apoiar o poder de compra de aforradores modestos. O número de titulares é estimado entre: 11 e 12 milhões durante o período 2023-2025, enquanto cerca de 31 milhões de francês seria elegível. Muitas pessoas que podem se beneficiar dele ainda não o usam.
O que acontece se sua renda aumentar?
A elegibilidade deve ser monitorizada ao longo do tempo. Se o seu rendimento exceder os limites aplicáveis, o banco pode solicitar-lhe que feche a brochura de acordo com as regras aplicáveis. Isto não põe em causa os interesses já adquiridos, mas pode interromper uma estratégia de desempenho a longo prazo.
A simulação de 10 anos deve, portanto, ser lida como um cenário válido apenas se você manter o direito de manter SARA durante todo o período. Em caso de perda de elegibilidade, as economias terão de ser reorientadas para Livro A1 LDDS, uma conta de futuro ou outra solução adaptada ao seu perfil.
Otimize a SARA completa sem correr mais riscos
A melhor estratégia é primeiro completar SARA antes de folhetos menos remunerados, se você for elegível. Como o capital é garantido e disponível, é particularmente adequado para economias de segurança, para despesas imprevistas, dinheiro da família ou uma reserva antes de uma grande compra.
A gestão simples já funciona bem: rapidamente alcançar o teto de 10.000 € se o seu dinheiro permitir, deixar juros capitalizados trabalhar a tempo e respeitar a 15a regra Grandes pagamentos e levantamentos. Devemos também Controlo anual seu rendimento tributário de referência para antecipar uma mudança na elegibilidade, em seguida, use o Livro A ou LDDS Só quando a SARA já estiver cheia ou não tiver direito a ela.
Em suma, a SARA completo em 10.000 € relatórios 250 € Rede o primeiro ano à taxa de 2,5%, e cerca de 2 800,85 € Rede Se esta taxa permanecer estável e os juros forem mantidos. Para um investimento isento de impostos, sem custos correntes, disponível a qualquer momento e garantido, constitui um apoio sólido para economias prudentes, desde que os critérios de rendimento sejam cumpridos.