Publicado por: Clemence Bispo Batailly — Editor Chefe
Atualizado em 11 Julho 2026
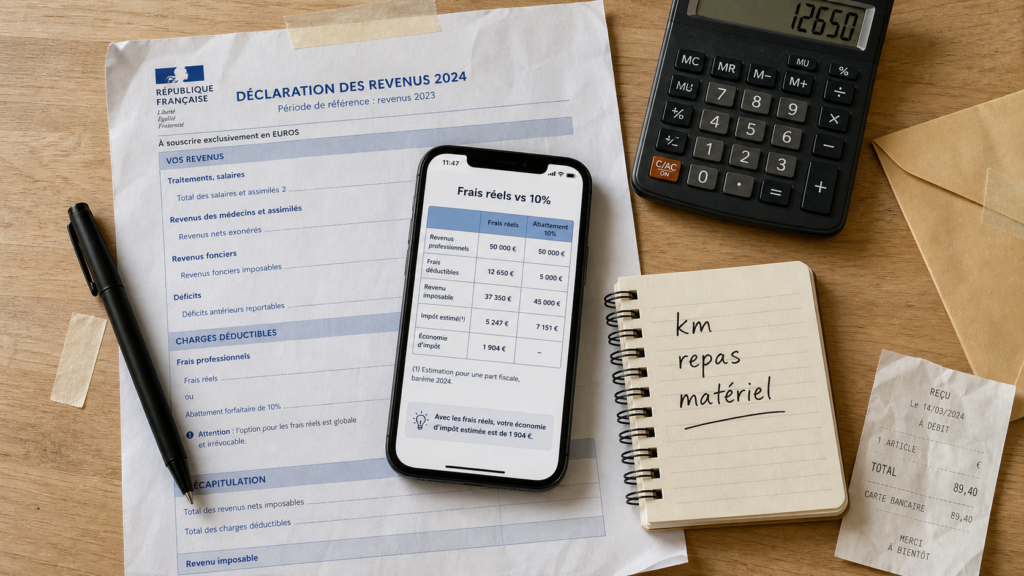
Os custos reais permitem que você deduza suas despesas profissionais para o montante realmente incorridos, em vez de permitir a dedução fixa automática de 10% para aplicar. A opção pode reduzir o seu rendimento tributável, mas apenas se as suas taxas excederem o pacote e você pode justificá-los. O reflexo certo é, portanto, adicionar as despesas permissíveis, comparar com o pacote, em seguida, declarar sem enfraquecer o seu arquivo.
Dedução real ou de 10%: a eleição a ser feita antes de relatar
Por omissão, a administração aplica Dedução forfetária de 10 % relativa aos salários para cobrir as despesas profissionais correntes. Esta dedução tem um mínimo de 509 € e máximo 14 555 €Se você manter esta dieta, você não tem nada para calcular ou provar.
Comparador: Custos reais vs. 10%
Resultados
Dedução forfetária (10%): 0 €
Custos reais líquidos totais: 0 €
Os custos reais tornam-se interessantes quando suas despesas profissionais excedem este montante fixo. Deve então renunciar ao montante fixo de 10% e comunicar o total das suas despesas reais incorridas para o seu trabalho, quer se trate de transporte, refeições, equipamento, teletrabalho, documentação ou, em alguns casos, residência dupla.
O método mais seguro de comparação
Comece por calcular o seu plano: tome o seu salário tributável e aplique 10%, tendo em conta o mínimo e máximo. Em seguida, adicione suas despesas elegíveis reais. Se o total dos custos reais for superior ao pacote, a opção pode ser vantajosa. Se a diferença é pequena, verifique acima de tudo a força de suas provas, uma vez que o ganho fiscal também depende do seu rendimento tributável e sua taxa.
| Situação | Opção geralmente preferível | Ponto de vigilância |
|---|---|---|
| Poucas viagens, poucas compras profissionais | Dedução forfetária de 10 % | Não há provas a gerir |
| Longa viagem ao trabalho ou utilização frequente do veículo | Custos reais a serem estudados | Distância, número de dias de trabalho, escala quilométrica |
| Compra de equipamento, refeições regulares, teletrabalho | Comparação necessária | Utilização profissional e documentos comprovativos |
As despesas que você pode incluir nas despesas reais
Uma despesa só é dedutível se for necessário para sua atividade profissionalpago por si, não reembolsado pelo empregador e justificável. Não devem ser incluídas despesas pessoais, despesas de conforto ou compras não diretamente relacionadas ao trabalho. O ponto-chave permanece o mesmo: anexar cada montante a uma utilização profissional específica.
Transporte, refeições e transporte
Os custos de transporte são muitas vezes o principal item. Você pode usar o escala quilométrica para viagens com o seu veículo pessoal, em particular entre casa e local de trabalho. A distância tomada em consideração é, em princípio, limitada a 40 km entre casa e trabalho, ou seja, 80 km de ida e volta, a menos que haja uma razão para circunstâncias particulares: constrangimentos familiares, emprego do cônjuge, dificuldade em encontrar uma casa mais próxima, transferência ou situação comparável.
As despesas de refeições também podem ser dedutíveis quando seu horário ou distância não permite que você volte para sua casa para o almoço. A dedução depende da sua situação: refeições no local de trabalho, sem cantina, bilhetes de restaurante, participação do empregador. O montante 4,90 € Isto não significa que uma refeição se qualifica automaticamente para a mesma dedução do montante fixo em todos os casos.
Equipamento, teletrabalho e documentação
Você pode integrar certas compras profissionais: computador, impressora, móveis, suprimentos, software, documentação especializada ou assinatura necessária para a atividade. Pela equipamento informático para além de 500 €, as despesas não são normalmente deduzidas ao mesmo tempo. É amortizado ao longo de três anos. Por exemplo, um computador 750 € utilizado exclusivamente numa base profissional pode ser dividido em três anos, ou seja, 250 € por ano. Em caso de utilização mista, só deve ser mantida a parte profissional.
Em caso de teletrabalho, as prestações pagas pelo empregador podem ser isentas no limite de: 2.70 € por dia de teletrabalhoquer 59,40 € por mês. Se você declarar seus custos reais, você deve evitar contar a mesma carga duas vezes. Uma despesa já reembolsada ou coberta por um subsídio isento não deve ser adicionada à sua despesa como é.
Calcule seus custos reais passo a passo, sem esquecer os tetos
O cálculo correto baseia-se em uma lógica simples: identificar despesas elegíveis, escolher o método adequado e, em seguida, adicionar apenas a participação profissional. A maneira mais eficaz é raciocinar por correio, não tomar seus extratos bancários em massa. Este método evita esquecimento e duplicação.
Simulador oficial das suas cargas quilométricas · Calcule o valor de sua taxa kilométrica dedutível usando esta ferramenta oficial de administração fiscal.
Cálculo das cargas quilométricas
Para viajar de carro, motocicleta ou scooter, use o simulador de custo real e quilométrico em impots.gouv.fr. Aplica a escala quilométrica de acordo com o tipo de veículo, o seu poder administrativo e o número de quilómetros percorridos profissionalmente. Prepare três informações: o número de dias trabalhados no local, a distância de retorno retida e quaisquer outras viagens de negócios não reembolsadas.
Exemplo: se você trabalha 210 dias por ano a 18 km de sua casa, você tem 36 km por dia, ou 7,560 km por ano. Em seguida, o simulador aplica a escala apropriada para o seu veículo. Se a sua casa estiver a mais de 40 km do trabalho, não deduza automaticamente toda a distância. Mantenha uma explicação escrita e consistente das razões para esta remoção.
Adicionar outras taxas com método
Após quilômetros, adicione refeições, suprimentos, assinaturas, equipamentos amortizados, taxas de treinamento ou documentação profissional. Para cada despesa, faça três perguntas simples: É necessário para o meu trabalho? Eu próprio paguei essa despesa? Posso provar a quantidade e uso profissional? Se uma das respostas permanece incerta, é melhor isolar as despesas e verificar antes de integrá-las.
Pense em seu depoimento como um conjunto que deve permanecer consistente: o cálculo, a justificativa e o uso profissional devem ir na mesma direção. Uma factura informática sem prova de uso profissional deixa dúvidas; uma rota declarada sem horário de atendimento enfraquece o cálculo; um desconto não reduzido do empregador distorce o total. Este alinhamento entre quantidade, data, razão e prova evita muitas correções, especialmente quando várias pequenas taxas se acumulam.
Declarar os custos reais e manter as provas adequadas
Na declaração do imposto sobre o rendimento, a opção pelas taxas efectivas baseia-se no montante total das taxas profissionais efectivamente deduzidas na caixa prevista para esse efeito. Você também deve detalhar o cálculo no espaço dedicado ou em uma nota anexada de acordo com o método de relatório. O objetivo não é escrever uma biografia, mas tornar o seu total compreensível e verificável.
As provas a conservar
Você não tem que enviar todos os documentos de apoio com a declaração sistematicamente, mas você deve ser capaz de arquivá-los se os pedidos de administração. Em particular, manter faturas, bilhetes, certificados do empregador, registros de dia de teletrabalho, horário de atendimento, cartão cinza para a escala de quilometragem, prova de distância casa-a-trabalho e detalhes dos reembolsos recebidos.
Para viagens, mantenha o endereço da casa e do local de trabalho, o número de dias, a distância retida e o cartão cinzento. Para refeições, manter bilhetes, provas de cantina ou a ausência de catering coletivo, bem como a participação do empregador. Para o equipamento, guarde a fatura, a data de compra, a parte de uso profissional e, se necessário, o cálculo da depreciação. Para o teletrabalho, manter o acordo ou atestado, os dias em causa e os custos não reembolsados.
Também evitar erros frequentes: incluir despesas reembolsadas pelo empregador, deduzir 100% do equipamento utilizado como equipamento pessoal, esquecer de amortizar uma compra acima do limite aplicável, ou relatar uma distância de casa a trabalho superior a 40 km sem justificação. Estes são erros simples, mas são suficientes para enfraquecer todo o cálculo.
Exemplo completo de comparação antes da validação
Imagine um empregado com 32.000 € de salários tributáveis. Sua dedução forfetária de 10% seria 3.200 €Estima, então, seus custos reais: taxas quilométricas calculadas na escala, refeições relacionadas ao afastamento, aquisição de equipamentos amortizados e documentação profissional. O interesse do exercício é ver se o total realmente excede o pacote.
| Custos | Montante retido | Comentário |
|---|---|---|
| Carga quilométrica | 2 450 € | Calculado com a escala oficial de acordo com os quilómetros profissionais |
| Refeições | 620 € | Após ter em conta a situação real e as eventuais participações |
| Equipamento de processamento de dados | 250 € | Computador de 750 € amortizados durante 3 anos |
| Documentação e fornecimentos | 180 € | Despesas de actividades |
| Custos reais totais | 3 500 € | Em comparação com o pacote 3 200 € |
Neste exemplo, os custos reais excedem os 300 €A opção pode, portanto, ser favorável, mas o ganho fiscal real dependerá da situação fiscal do agregado familiar. Antes de validar, leia os detalhes, remova todos os descontos do empregador e verifique se cada linha pode ser explicada simplesmente.
Para garantir sua escolha, o mais eficaz é fazer duas simulações: um retorno com a dedução da soma fixa, e depois um com os custos reais. O serviço fiscal em linha compara o efeito sobre o rendimento tributável antes da validação. Se os custos reais forem significativamente mais elevados e bem documentados, a opção permanece consistente. Caso contrário, o pacote de 10% muitas vezes continua a ser a solução mais simples e segura.