Publicado por: Clemence Bispo Batailly — Editor Chefe
Le Transferência 48h Cofidis atrai especialmente quando uma necessidade de dinheiro não pode esperar: fatura inesperada, reparo urgente, adiantamento em dinheiro ou projeto a ser concluído rapidamente. Mas este prazo não significa que os fundos cheguem automaticamente 48 horas após um simples pedido. É aplicável após validação do processo, transmissão dos documentos necessários e desencadeamento efectivo da transferência.
Para antecipar o recebimento de fundos, é necessário distinguir três vezes: a demanda, o acordo final e o prazo bancário. Essa diferença muitas vezes explica a diferença entre a promessa percebida e a experiência real do cliente. Também evita contar muito cedo as 48 horas.
O que significa realmente a transferência de 48h para Cofidis
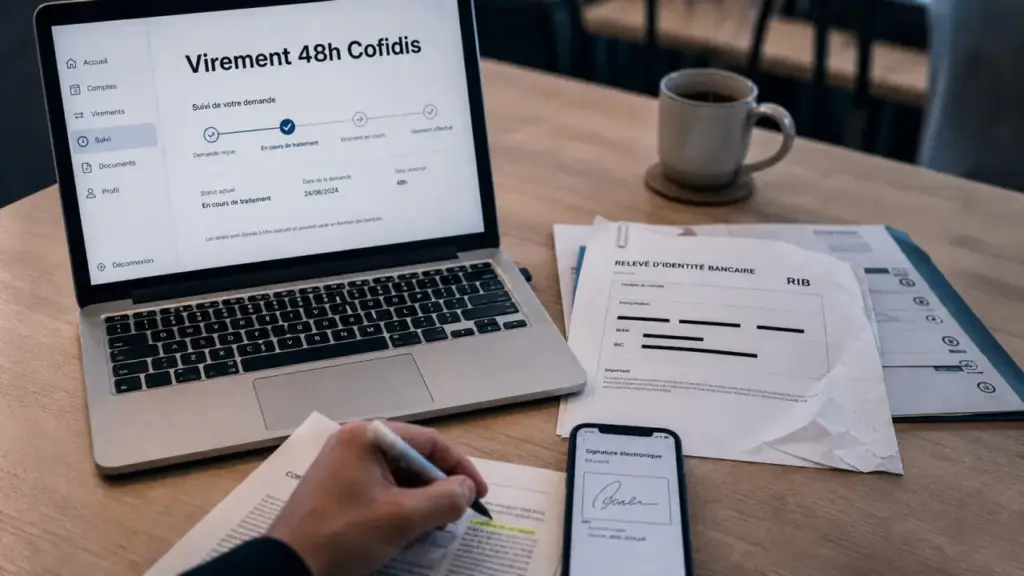
A transferência dentro de 48 horas corresponde a uma disponibilidade rápida de fundos uma vez que o arquivo é completo e validado. Não substitui a análise de crédito nem as auditorias administrativas relacionadas com Empréstimo pessoal ou apropriação em evoluçãoNa prática, a Cofidis pode processar uma aplicação de forma desmaterializada, com assinatura eletrônica e comprovação online, mas o contador de 48 horas começa especialmente quando tudo é compatível.
Tudo sobre crédito ao consumidor: condições e provas · Descubra as condições para obter e as provas necessárias para se inscrever facilmente num crédito ao consumidor adaptado às suas necessidades.
O ponto de partida nem sempre é a aplicação inicial
Um erro comum é de 48 horas do formulário preenchido. No entanto, se um documento faltar, a prova é ilegível ou as informações bancárias têm de ser verificadas, o prazo pode ser prorrogado. Transferência rápida torna-se realmente eficaz quando o cliente prepara seu arquivo antes de validar seu pedido e transmite elementos legíveis desde o início.
O limiar a ser monitorado não é apenas de hora em hora, é administrativo: desde que o arquivo não tenha atravessado a fronteira entre "depósito" e "validado", o dinheiro permanece pendente de processamento. Pensar neste atraso como uma passagem de comportas de ar ajuda a organizar melhor. Antes deste limiar, você deve agir sobre as provas, a assinatura e os dados bancários; Após este limiar, siga o circuito bancário. Esta distinção evita perder um dia inteiro à espera de uma transferência que ainda não foi desencadeada.
Crédito renovável ou empréstimo pessoal: a emissão não é a mesma
A transferência de 48h pode abranger diferentes necessidades, dependendo do produto utilizado. Uma apropriação em evolução até 6 000€ e baseia-se numa reserva de dinheiro disponível, com um prazo mínimo de contrato de 1 ano. Uma Empréstimo pessoal até 35 000€ e faz parte de um prazo mínimo de contrato de 3 meses. Em ambos os casos, a oportunidade da transferência depende do estado do arquivo, mas o nível de verificação pode variar dependendo da quantidade, produto e elementos transmitidos.
O mais importante continua a ser a coerência global. Uma pasta simples, completa e legível avança mais rápido do que uma pasta que requer uma recuperação. O tipo de crédito não altera a lógica básica: sem validação final, não há desencadeamento de fundos.
Passos a seguir para reduzir os atrasos
A melhor maneira de se beneficiar de uma transferência rápida é reduzir os retornos administrativos. Um procedimento on-line pode ser fluido, mas torna-se mais lento se o arquivo tem que ser repetido várias vezes. O objetivo é simples: enviar informações coerentes, legíveis e completas desde o início.
Preparar documentos antes da assinatura electrónica
Antes de finalizar o pedido, é útil verificar os documentos geralmente esperados: documento de identificação, comprovação de renda, declaração de identificação bancária e informações pessoais ou profissionais. O BIR deve corresponder à conta à qual os fundos serão pagos, e os documentos digitalizados ou fotografados devem ser suficientemente claros para serem verificados de forma inequívoca. Um arquivo turvo ou truncado pode ser suficiente para bloquear um passo.
- Verificar se o nome no BIR corresponde ao requerente.
- Leia as informações inseridas antes da validação.
- Evite fotos borradas, cortadas ou muito escuras.
- Assinar por via electrónica após recepção do pedido de assinatura.
- Monitore o espaço do cliente para identificar qualquer sala desaparecida.
Siga a pasta no espaço do cliente
O espaço do cliente é o ponto de controle mais conveniente para saber se a solicitação está avançando. Ele normalmente permite que você rastreie o status do arquivo, visualize as mensagens e forneça informações adicionais, se necessário. Em caso de necessidade urgente, é melhor verificar este espaço regularmente em vez de esperar apenas por um email ou SMS. Uma mensagem não lida pode atrasar o processamento.
Se aparecer um atraso, o primeiro reflexo é identificar se o bloqueio vem de Cofidis, de uma peça administrativa ou do banco destinatário. Uma aplicação validada numa sexta-feira, por exemplo, pode ser afectada por dias úteis, enquanto uma transferência desencadeada antes de um feriado pode demorar mais do que uma transferência lançada no início da semana. Uma parte adicionada tardia pode também mudar o tratamento para o dia útil seguinte.
Prazos reais: 48h, transferência SEPA, instantânea e exceções
O prazo anunciado pela Cofidis deve ser comparado com os prazos bancários habituais. Uma transferência SEPA convencional normalmente leva 1 a 3 dias úteis. Uma transferência instantânea pode ser executada em aproximadamente 10 segundos, 24/7, quando disponível e aceite pelos bancos em causa. Uma transferência para fora da SEPA pode ir até 5 dias, especialmente quando estão envolvidas várias instituições intermediárias.
| Tipo de transferência | Prazo indicativo | Atenção |
|---|---|---|
| Transferência 48 horas Cofidis | 48 horas após a validação e arquivo completo | Depende do acordo final e dos documentos transmitidos |
| Transferência SEPA clássica | 1 a 3 dias úteis | Fins de semana e feriados podem mudar a recepção |
| Transferência instantânea | Cerca de 10 segundos | Disponível 24/7, mas sujeito a condições de estabelecimento |
| Transferência Off-SEPA | Até 5 dias | Mais sensível aos controlos e aos bancos intermediários |
Por que os dias de trabalho mudam tudo
Um atraso de 48 horas não é lido como dois dias de calendário. Uma aplicação completa no meio da semana é mais provável que seja bem sucedida rapidamente do que uma aplicação completada na véspera de um fim de semana ou feriado. Isto é essencial se os fundos forem utilizados para pagar uma despesa de data fixa.
Para antecipar, é melhor raciocinar num cenário. Um pedido validado na segunda-feira pode ser concluído mais rápido do que um pedido validado na sexta-feira à tarde. Da mesma forma, uma peça adicionada tardiamente pode atrasar o processamento para o dia útil seguinte. O prazo bancário começa então a pesar mais do que a velocidade comercial anunciada.
Comentários de clientes: o que volta mais frequentemente na transferência rápida
As avaliações do cliente sobre a transferência de 48h Cofidis geralmente destacam dois sentimentos opostos: satisfação quando o arquivo é validado rapidamente e os fundos chegam a tempo, e frustração quando o usuário pensou que receberia o dinheiro 48 horas após seu primeiro pedido. A diferença é muitas vezes devido à compreensão do processo e do período de tempo exato.
O feedback positivo diz principalmente respeito à simplicidade
Quando o procedimento desmaterializado é desbloqueado, os clientes apreciam a possibilidade de fazer uma aplicação online, assinar eletronicamente e rastrear o progresso sem se mover. Para uma necessidade urgente de fluxo de caixa, essa fluidez é uma vantagem real, especialmente se o cliente já conhece seu espaço pessoal e tem seus documentos atuais. O curso então parece mais claro e mais rápido.
Insatisfações muitas vezes resultam de um atraso mal interpretado
A crítica aparece mais quando o requerente equipara a transferência de 48h com um pagamento garantido imediato. No entanto, a validação final do dossiê continua a ser uma etapa essencial. Uma justificação em falta, um BIR a ser corrigido ou um pedido feito pouco antes de um fim de semana pode criar um atraso. Neste caso, o serviço pode parecer lento enquanto a transferência bancária em si ainda não foi lançada.
Para evitar esta desilusão, é útil perguntar claramente quando o prazo é registado e, em seguida, manter uma margem de segurança se o dinheiro é para financiar um prazo urgente. Esta precaução permanece mais simples do que ter de lidar com uma factura no último minuto.
E se a transferência da Cofidis for lenta para chegar?
O atraso não significa necessariamente uma recusa ou um incidente grave. Este prazo pode ser normal, uma validação ainda em curso ou informação a ser concluída. O método correto é proceder em etapas sem multiplicar demandas conflitantes.
- Consulte o espaço do cliente para verificar o estado do arquivo.
- Verifique se a Cofidis solicitou uma exposição adicional.
- Verificar se a assinatura electrónica foi concluída.
- Confirme que o BIR transmitido é preciso e ativo.
- Contacte o serviço ao cliente se o ficheiro for validado, mas os fundos ainda não aparecem após o atraso esperado.
O reflexo direito em uma emergência
Se a despesa está muito perto, é melhor não esperar até o último momento para arquivar o aplicativo. Mesmo com um compromisso de transferência dentro de 48 horas, a segurança envolve fornecer uma margem para dias de trabalho e verificações. A transferência instantânea continua a ser, em princípio, mais rápida, mas não é equivalente a um pedido de crédito: pressupõe que os fundos já estão disponíveis e que os bancos em causa aceitem este método de execução.
Le Transferência 48h Cofidis é, portanto, um parâmetro de referência útil quando é entendido como um atraso após a validação, não como uma garantia de recebimento imediato após o clique. Para aproveitar ao máximo, você precisa preparar um arquivo completo, monitorar ativamente o espaço do cliente e levar em conta o cronograma bancário.