Publicado por: Clemence Bispo Batailly — Editor Chefe
Atualizado em 27 Setembro 2026
Fornecer uma quantidade razoável dedinheiro em casa Muitas vezes tem um efeito reconfortante sem incentivar a precaução excessiva: o Banco Central Europeu recomenda Colchões em dinheiro adaptado à composição do domicílio e aos hábitos da vida cotidiana, para antecipar mais serenamente as contingências do cotidiano ou interrupções bancárias, respeitando as regras e minimizando os riscos domésticos. Eu tenho sido regularmente capaz de acompanhar os pais que trabalham duro entre facilidade de acesso, preocupações de segurança e conformidade; Cada família faz seus próprios truques, procurando preservar tanto seus parentes quanto sua autonomia financeira.
Dinheiro em casa: que reserva é que o BCE vai manter em 2025?
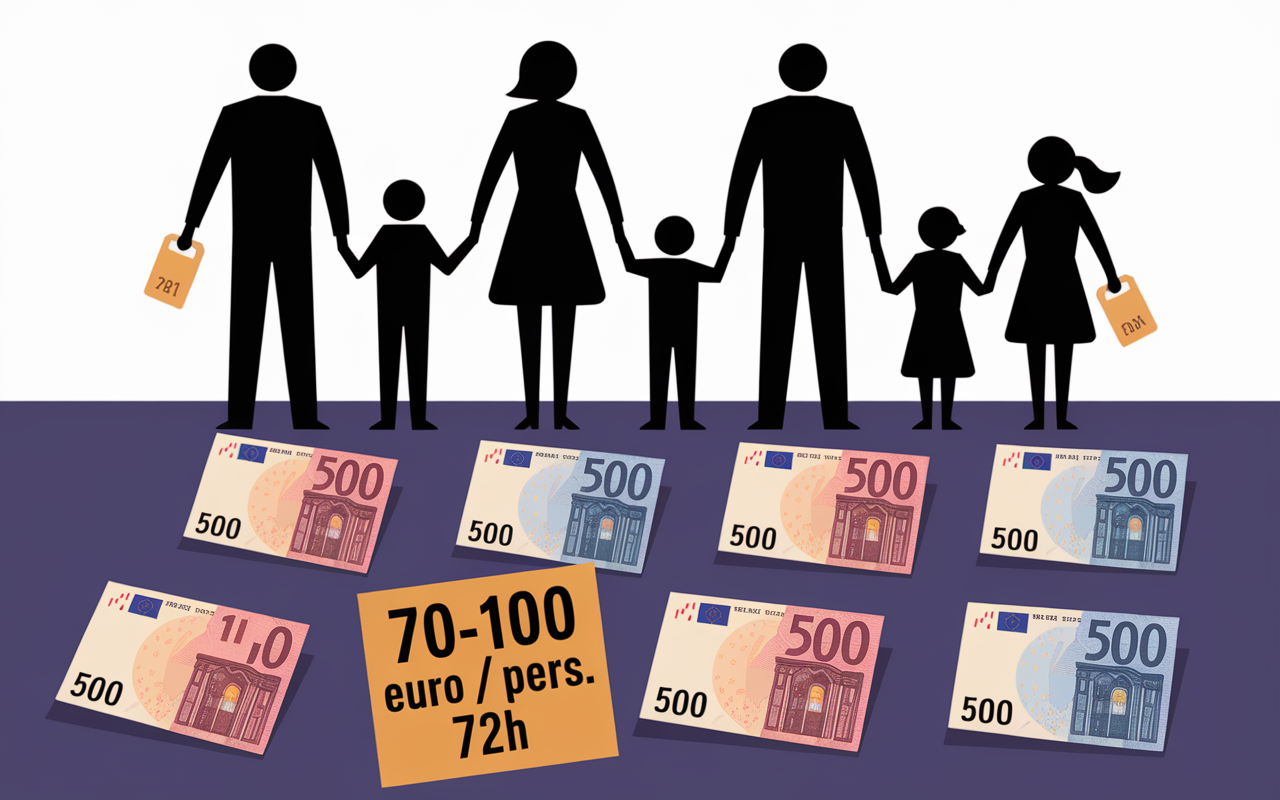
Em poucas palavras: o Banco Central Europeu sugere manter uma pequena reserva de dinheiro para grandes emergências – em média, trata-se 70 a 100 € por pessoa, para 72 horas autonomia. Uma família de quatro famílias irá, portanto, prever 300 e 400 € máximo, raramente mais. Este montante não substitui uma grande poupança, ele simplesmente oferece uma rede de segurança em face de um colapso bancário, apagão ou crise local. Quando mais de 10.000 € Em dinheiro armazenado ou transportado, torna-se obrigatório provar a sua origem. Em França, constatamos que 26% das famílias mantêm algumas espécies em casa, mas a grande maioria não retém mais de 500 €.
Este marcador fornece uma boa base, mesmo que todos tenham que ajustá-lo de acordo com a sua vida diária: gerenciar pequenas compras, responder a uma emergência médica, ou enfrentar a quebra de um cartão. Alguns pais, por exemplo, me dizem que a adolescente já precisava de um bilhete improvisado, os distribuidores inacessíveis. Devemos planear mais? Resta encontrar a fórmula que tranquiliza sem expor riscos desnecessários. Um treinador de banco explicou recentemente que cada casa inventa sua rotina. Muitas vezes inspirado por pequenos problemas experimentados... e estes são os melhores parâmetros.
Quadro jurídico e fiscalidade: liberdade condicional
Em França, nada impede de manter o dinheiro em casa é seguro para muitos, mas há limites. O limiar essencial: 10.000 €. Além desta soma, seja em casa ou em movimento, é preciso poder explicar de onde vem o dinheiro (certificado, declaração, herança, escritura de venda, conforme o caso), a pedido das autoridades (Código Monetário e Financeiro).
No que diz respeito aos pagamentos em numerário, a Lei fixa limites máximos claros: 1 000 € com um profissional, 1.500 € entre indivíduosexcepto em circunstâncias específicas – por exemplo, o pagamento de cuidados médicos. Se a rastreabilidade for preferida pelas autoridades públicas, nada impede a retenção de dinheiro enquanto existirem provas consistentes. Já estive com um cliente a perguntar sobre um legado "de lado para baixo"; O princípio é simples: a prova é geralmente suficiente, e é melhor não exceder os limiares para limitar qualquer controlo inesperado. Vários profissionais de impostos partilham este aviso preventivo nos balanços do património.
Justificação e obrigações práticas
Principais parâmetros de referência:
- Mais de 10.000 € espéciesUm controlo pode exigir a prova da origem da soma (fatura, declaração, certificado, etc.).
- Os pagamentos em numerário são limitados a: 1 000 € para um profissional ou 1 500 € entre indivíduos (excepto isenções médicas, por exemplo).
- Podem ocorrer controlos No aeroporto, no momento de uma transacção notarial ou na presença de suspeita de branqueamento de capitais.
- Na maioria das situações, um simples extrato bancário ou ato notarial permite-lhe responder a perguntas.
Finalmente, não se esqueça deste reflexo se você viajar para fora da França: uma soma de mais de 10.000 € Em dinheiro requer uma declaração aduaneira prévia. Na falta desta passagem está sujeito a uma multa que pode ir até 50 % do montante não comunicadoHey! Alguns viajantes, num regresso de férias, aprendem este ponto um pouco tarde... É melhor ter isso em mente.
Riscos domésticos e segurança: entre cautela e truque
Manter algum dinheiro tranquiliza, mas também gera riscos que são regularmente subestimados. O grande perigo? Roubo ou perda: Ao contrário de uma conta bancária, o dinheiro não é protegido. Como sabemos, uma má surpresa – roubo, desatenção – é o suficiente para ver todos os seus bilhetes saírem. Acrescenta erosão: o dinheiro não ganha nada, e perde valor com a inflação de 3 a 4 % por ano Nos últimos anos.
Para superar estas armadilhas, o Banco Central Europeu, tal como muitos conselheiros do património, recomenda que Distribuição dinheiro em vários cantos seguros (em cortes modestos). Um casal que recentemente acompanhei escolheu arrastar parte de sua "pequena caisse" para uma biblioteca intersticial, outra parte em um peito retardador de fogo, e algumas notas em um objeto da vida cotidiana. Esta diversidade torna a tarefa muito mais complexa para um ladrão potencial. Um profissional de segurança doméstica até sugere renovar regularmente o local para limitar hábitos.
Conselhos de segurança concretos
Quatro princípios facilitam a paz de espírito:
- Optar por discreto e difícil acesso a esconderijos: cofre, móveis mobilados, canto incomum...
- Partilhar em múltiplas localizações (idealmente dois ou três em sua casa).
- Escolher pequenos cortes: 10, 20 ou 50 € – simples de usar, discreto em caso de problemas.
- Pense na ameaça de fogo: Caixa retardadora de chama ou bolsa resistente ao fogo preservar o essencial durante uma catástrofe doméstica.
Curiosamente, os esconderijos mais anodizados trabalham regularmente! Um ex-cliente encontrou-se com alguns bilhetes esquecidos numa caixa infantil quando se mudava. A inventividade doméstica não tem limites... E lembra-se que podemos enganar o rabo dele.
Montantes recomendados em caso de crise: quanto para manter em casa em 2025?
O montante ideal dependerá muito logicamente da concentração e das suas prioridades: o Banco de França e o BCE sugerem, em geral, entre 70 e 100 € por pessoa cobrir três dias imprevistos (apagamento, crise local, preocupação da rede). Para uma família típica, 300 a 400 € suficiente para compensar compras essenciais, desde que este colchão não seja confundido com uma poupança de precaução.
Raramente existem quantidades mais elevadas: poucas famílias excedem 500 €Apenas entre 30 e 35% dos franceses têm menos de 100 € em casa, enquanto 23 % ao longo de 500 €Muitos também expressam o medo da falta – uma preocupação que nem sempre tem de ser: em crises reais (Grécia em 2015, confinamentos), a autonomia foi assegurada com reservas bastante razoáveis. Um especialista entrevistado na imprensa também lembrou que o pânico superestima regularmente suas necessidades, enquanto a realidade diária permanece mais básica.
| Perfil | Montante recomendado |
|---|---|
| Individual | 70-100 € |
| Casal | 150-200 € |
| Família (2 adultos + 2 crianças) | 300-400 € |
| Casa 4-5 pers. | 500 € |
Para que serve esta reserva? Se for para permitir que você faça compras, pague por uma reparação expressa ou ajude um ente querido, alvo o que se encaixa nessas situações. Não perca de vista que o dinheiro é principalmente uma parte de "Kit de ajuda económica", não investimento: é noutros meios de comunicação social que será construída a receita financeira a longo prazo.
Alternativas à teasurização: onde colocar seu dinheiro para garantir sua autonomia?
Actualmente, existem muitas opções possíveis: livros de poupança, contas multimoedas, ouro apoiado por um cartão bancário, etc. A maioria dos profissionais e bancos foca na rastreabilidade de fluxo, segurança de depósito e rentabilidade moderada: o Fundo de Garantia cobre até 100 000 € por cliente e banco, protegendo economias "clássicas".
Alguns clientes agora escolhem um livreto A ou uma conta multimoeda para dividir sua reserva para citar exemplos que foram experimentados: a maioria deles permanecem em suporte seguro, mantendo um pequeno envelope na mão. Entre as opções complementares, o ouro físico (peças, lingotes) está ganhando terreno, especialmente se estiver parcialmente ligado a um cartão para facilitar a vida diária. Os especialistas em património dizem, no entanto, que se trata de uma ferramenta de apoio, não de um remédio primário – o que muitas vezes se reflecte nas suas comunicações.
Comparação das práticas
Visão geral das alternativas:
- Livro A: 2% rendimento para 2025, segurança muito forte, rastreabilidade total.
- Conta multimoeda: flexibilidade das operações, pagamentos internacionais, mas liquidez limitada ao nível de numerário imediato.
- Ouro físico: segurança em caso de crise, mas impraticável para pequenas despesas urgentes – armazenamento em casa ou em seguro recomendado.
- Reembolso na loja: solução ultra-pontuada, ideal para regulamentos pequenos e rápidos.
Último ponto a notar: é melhor diversificar seus meios de comunicação em vez de armazenar tudo em dinheiro. É geralmente aconselhável manter um envelope prático para sementes e colocar o essencial em fórmulas bancárias sólidas. Este conselho é consistentemente partilhado por consultores entrevistados em fóruns de gestão financeira.
Casos práticos e de perguntas frequentes: questões essenciais e verificação de segurança
A dúvida persiste? Estas são, na forma condensada, as respostas que me pedem na maioria dos casos, seja em revisões personalizadas ou em espaços de auto-ajuda online. Além disso, um resumo para verificar para organizar o seu "trick dinheiro" com confiança.
Perguntas frequentes em dinheiro em casa
É legal manter dinheiro em casa? Absolutamente: não há teto formal, mas além 10 000 €, temos de provar que a proveniência está em ordem.
Quanto é que o BCE espera? Para 72 horas autonomia, é recomendado 70 a 100 € por pessoa.
Que riscos? Uma vez que o dinheiro não é coberto contra perda ou roubo, é melhor dividir, proteger e limitar o montante.
O dinheiro deprecia? Sim: com inflação (cerca de 3 a 4 % por ano) é gradualmente encolhendo; Mantenha-o para lidar com a emergência, não como economia.
Que alternativas? Booklet A, ouro ligado a um cartão, contas atuais e multimoedas são opções complementares para a agilidade.
Lista de verificação de segurança a imprimir
- Calcule o seu "matlas" ideal com um simulador para "72h", dependendo do tamanho da lareira e do seu essencial.
- Fragmento da reserva: vários pequenos cortes e esconderijos (incluindo pelo menos um retardador de chama).
- Recolha de provas (relevante, certificado, escritura de venda...) acessíveis, especialmente se a soma exceder 10 000 €.
- Pense em direcionar o excedente para uma opção bancária sólida, ou ouro seguro para mais serenidade.
Finalmente, construir uma reserva de dinheiro em casa continua a ser um reflexo pragmático para o inesperado. Quantidades demasiado grandes expõem-se a riscos concretos, enquanto uma "mesa de emergência" bem pensada continua a ser o plano B preferido de muitas famílias. Em qualquer dúvida, existem simuladores online e, claro, o uso de conselhos personalizados não é vergonhoso. Garantir a sua autonomia nunca foi um excesso de cautela!