Publicado por: Clemence Bispo Batailly — Editor Chefe
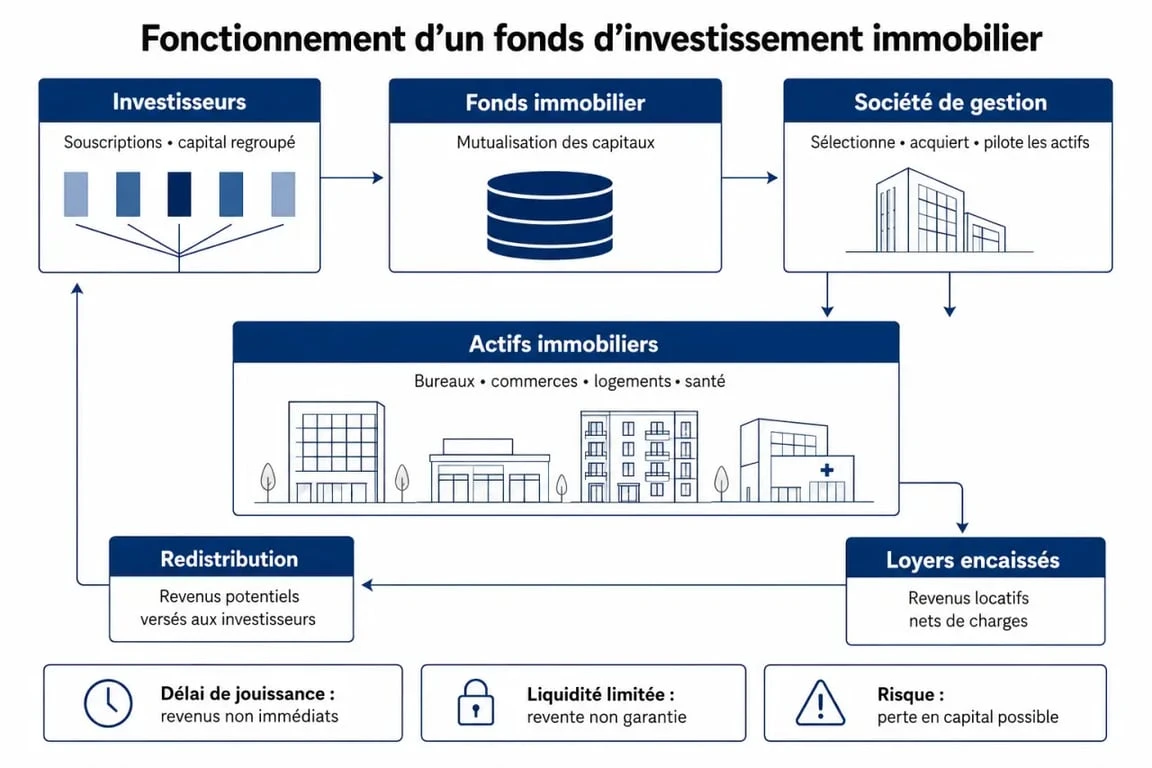
Um fundo de investimento imobiliário pode indiretamente comprar imóveis através da detenção de ações, em vez de um apartamento, escritório ou negócio online. A ideia é simples: vários aforradores juntam seu capital, um empresa gestora selecciona os activos, retira os activos renda, vendas e redistribuições de árbitros rendimentosEsta é a lógica da pedra de papel, com seus ativos, seus custos, sua tributação e seus próprios riscos.
Entenda o mecanismo antes de comparar mídia
Um fundo imobiliário coleta dinheiro de investidores para construir um carteira de ativos : edifícios de escritórios, lojas, habitação, saúde, logística, hotéis, às vezes ativos financeiros de acordo com o veículo escolhido. O investidor não gere locatários, obras ou locações comerciais; detém acções das quais valor pode evoluir para cima e para baixo.
Fundos imobiliários na prática
O papel central da empresa gestora
A empresa gestora controla o fundo. Procura imóveis, negocia aquisições, segue ocupação de aluguel, decide sobre renovações, vende certos ativos e organiza o distribuição dos rendimentosDeve também respeitar um quadro regulamentar, em especial na gestão de veículos homologados ou controlados pela AMF.
Em uma compra imobiliária clássica, o desempenho depende principalmente da escolha certa. Em um fundo, depende também do estratégia colectiva : localização dos edifícios, solvência inquilinos, nível da dívida, fresco, taxa de coleta e capacidade de revenda em boas condições.
De onde vem o rendimento?
As receitas provêm principalmente de: Rendas recebidas, e possivelmente ganhos de capital à venda de activos. Dependendo do tipo de fundos, eles podem ser distribuídos sob a forma de renda fundiária, dividendos ou capitalizados. Distribuição pode ser regular, por exemplo trimestral para muitos SCPIs, mas nunca é garantido.
Un período de utilização podem também aplicar-se. Após a assinatura, as acções nem sempre dão direito imediato ao rendimento. Este período, muitas vezes alguns meses, é usado para impedir um novo parceiro de coletar rendas geradas por investimentos feitos antes da chegada.
SCPI, OPI, OPPCI, SIIC: as diferenças que realmente importam
O termo "imóveis" abrange várias famílias. Eles não têm o mesmo público, o mesmo liquidezo mesmo tributação ou a mesma exposição ao mercado imobiliário. O reflexo direito é, portanto, comparar a operação antes de comparar apenas o rendimento exibido.
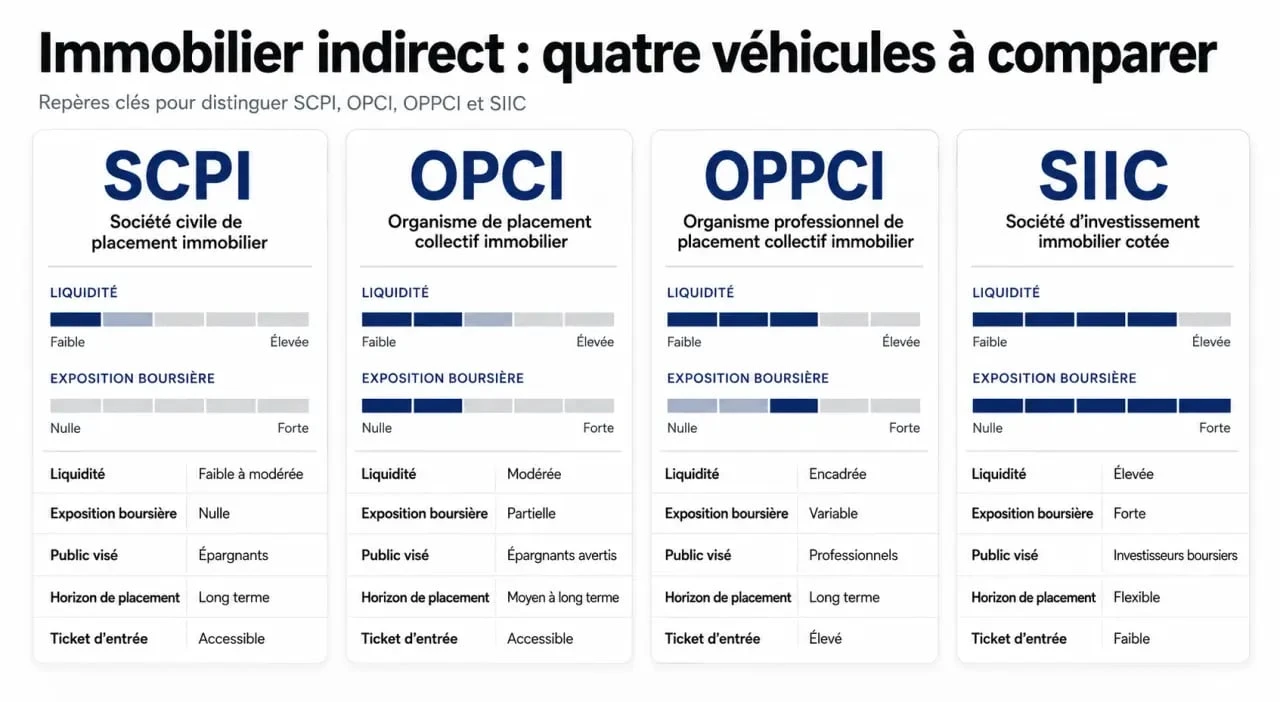
| Suporte | Exposição dominante | Público-alvo | Ponto a observar |
|---|---|---|---|
| SCPI | Imóveis principalmente, muitas vezes escritórios, lojas, saúde ou residenciais | Aforradores privados em busca de rendimento potencial | liquidez limitada e horizonte de longo prazo |
| OPI | Mistura imobiliária, títulos e liquidez | Pessoas através de conta de valores mobiliários ou seguro de vida de acordo com contratos | Mais liquidez, mas exposição a mercados financeiros |
| OPPCI | Imobiliária profissional com estrutura mais flexível | Investidores profissionais ou ricos | Bilhete de entrada alto, por vezes mais de 1 milhão de euros |
| SIIC | Empresas imobiliárias cotadas na bolsa de valores | Investidores que aceitam volatilidade do mercado de ações | Preço cotado pode variar muito a curto prazo |
SCPI: a pedra de papel mais legível
A sociedade civil para investimento imobiliário investe principalmente em imóveis. Seduz porque dá acesso a uma carteira diversificada com Bilhete de entrada muitas vezes mais acessível do que uma compra ao vivo: algumas assinaturas começam em torno 200 euros, embora muitos aforradores invistam mais para tornar a renda visível.
Em contrapartida, o SCPI deve ser considerado num longo horizonte, muitas vezes Mínimo de 10 anosA revenda de ações depende da existência de compradores, especialmente para fundos de capital fixo ou quando o mercado secundário desacelera. Portanto, isto não é uma poupança de precaução.
Arbitragem entre imóveis e liquidez
O organismo de investimento colectivo imobiliário combina bens imobiliários físicos, activos financeiros e liquidez. Uma grelha de leitura comum contém uma atribuição 60 % imóveis, 30 % títulos e títulos 10 % fluxo de caixa. Esta estrutura pode facilitar as compras, mas introduz uma sensibilidade aos mercados financeiros que o SCPI puro usa menos diretamente.
Por conseguinte, o OPI pode atender a um investidor que pretenda uma exposição imobiliária mais flexível, nomeadamente no seguro de vida, embora aceite que o desempenho também depende das acções, obrigações ou terrenos cotados na carteira.
Os benefícios reais, para não mencionar os pontos cegos
A primeira vantagem de um fundo de investimento imobiliário é que DelegaçãoO investidor evita a busca de um inquilino, inquilinos não remunerados para gerenciar sozinho, reuniões de condomínio, trabalho urgente ou a negociação de um arrendamento. Esta simplicidade explica o sucesso da pedra de papel entre aqueles que querem imóveis sem gastar tempo com ela.
Diversificar em vez de depender de uma propriedade
A mutualização é outro bem importante. Em vez de possuir um apartamento em uma única cidade, o investidor pode ser exposto a dezenas ou até centenas de ativos em várias áreas geográficas e setores econômicos. Em dados sectoriais, 145 sociedades colectivas, 313 mil milhões de euros, 20.000 edifícios et 79 milhões de m2 foram identificados.
Esta diversificação não elimina o risco, mas evita uma única partida de inquilinos ou um único edifício mal localizado comprometendo toda a estratégia. Além disso, proporciona acesso a ativos difíceis de comprar sozinhos, como clínicas, plataformas logísticas ou grandes edifícios terciários.
Para ler um fundo imobiliário, olhe para qualidade dos inquilinos, duração das locações, localização, nível de endividamento, Frescas, capacidade de revenda e tributação. Se toda a atenção está focada em alto rendimento, o equilíbrio permanece frágil. Um fundo sólido baseia-se em vários parâmetros coerentes, não num único valor atraente.
Riscos a aceitar antes de se inscrever
Um fundo imobiliário comporta um risco de perda de capital. O valor das acções pode diminuir se os edifícios depreciarem, as rendas diminuirem, as taxas subirem ou a procura por contratos de acções. As taxas devem também ser revistas: Taxas de assinatura, Taxas de gestão, comissões de arbitragem ou custos específicos do envelope utilizado.
La liquidez é muitas vezes o ponto mais subestimado. Um SCPI pode exigir tempo de revenda, com momentos às vezes expressos em meses em que o mercado é menos fluido. Um OPI pode oferecer mais liquidez organizada, mas não está isento de suspensão ou atraso em caso de tensões elevadas. Por conseguinte, o rendimento potencial deve ser comparado com o horizonte de investimento.
Fiscalidade: o apoio conta tanto quanto o fundo
A tributação de um fundo de investimento imobiliário depende do veículo, da natureza dos rendimentos e daenvelope de detençãoDois investidores com uma exposição imobiliária semelhante podem obter um resultado líquido diferente, dependendo de estarem passando por um SCPI vivo, seguro de vida, conta de títulos ou estrutura imobiliária.
Compreenda SCPI, OPI e SIIC antes de investir em pedra de papel · Folha oficial da FMA para entender a operação, riscos e critérios a verificar antes de investir em papel imobiliário.
SCPI on-line: rendimento dos terrenos e ganhos imobiliários
As receitas distribuídas por um CIPS realizado em linha são geralmente tributadas como rendimento da terra, mais Contribuições sociaisDependendo da situação, o investidor pode estar sujeito à micro-subvenção ou ao regime real, em especial se forem deduzidos encargos ou juros sobre empréstimos. Os excedentes de eliminação seguem o sistema de ganhos de propriedade dos indivíduos quando as condições se aplicam.
Esse tratamento pode ser relevante para certos perfis, mas penalizado para contribuintes altamente tributados. É por isso que temos de raciocinar retorno líquido, e não apenas no rendimento distribuído.
OPI, seguros de vida e fiscalidade financeira
Num OPI, as receitas podem ter uma componente imobiliária e financeira. Quando um apoio é alojado em um seguro de vida, é a tributação do envelope que se torna decisivo no caso de uma redenção. Sem uma dotação específica, certas receitas financeiras podem ser abrangidas pelo Imposição fixa única da 30 %, que inclui contribuições sociais de 17,2 %.
Por conseguinte, o seguro de vida pode ser útil para gerir a tributação e a transmissão, mas acrescenta os seus próprios custos e restrições: unidades de conta, nenhuma garantia de capital, condições contratuais e escolha limitada aos fundos referenciados pela seguradora.
Escolher e investir na prática sem propósito errado
Antes de se inscrever, você deve começar doObjectivo do património : rendimento suplementar, diversificação, preparação para a reforma, transmissão, exposição ao imobiliário europeu ou simples alternativa a uma compra de aluguer. O mesmo fundo pode ser adaptado a um investidor paciente e inadequado para alguém que terá de recuperar o seu dinheiro rapidamente.
Os critérios a verificar antes da compra
- horizonte de investimento : foco em uma visão longa, especialmente para SCPIs.
- Liquididade : compreender as condições de retirada, o mercado secundário e possíveis atrasos.
- Custos - comparar os custos de entrada, gestão e detenção.
- Estratégia : analisar sectores, países, taxas de ocupação e política de dívida.
- Fiscalidade - estimar a rendibilidade líquida pela sua taxa e modo de detenção.
- Risco : verificar se a perda de capital permanece aceitável na sua atribuição global.
Onde comprar ações?
As assinaturas podem ser feitas a um banco, a um consultor de gestão de activos, a uma plataforma especializada, a uma sociedade gestora ou através de um contrato de seguro de vida quando o fundo é referenciado. Algumas compras são feitas em dinheiro, outras a crédito, nomeadamente para SCPIs, com efeito de alavanca aumenta tanto o potencial como o risco.
Um fundo de investimento imobiliário não é, portanto, nem um produto milagroso nem um mero substituto para o livro bancário. É uma ferramenta patrimonial útil quando escolhida pelas razões certas: delegar a gestão, diversificar os seus activos, aceitar um longo horizonte e compreender que o desempenho depende tanto da qualidade dos activos como da liquidez, dos custos e da tributação.