Publicado por: Clemence Bispo Batailly — Editor Chefe
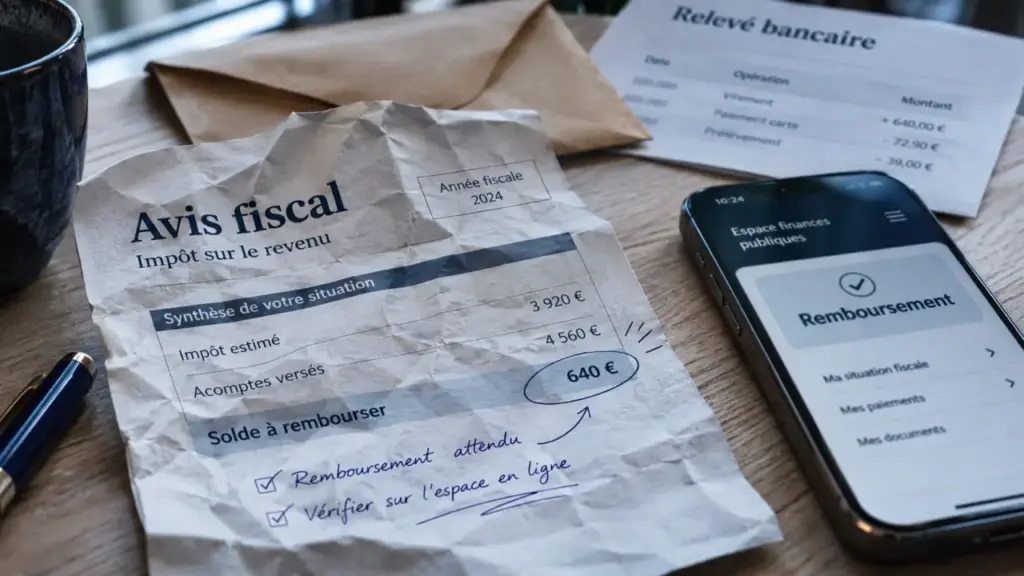
O reembolso do imposto em 2026 é anunciado o 24 e 31 de Julho Para os contribuintes em causa. É automática: é efectuada uma transferência para a conta conhecida da administração ou, na ausência de dados bancários, é enviado um cheque. Para saber se receberá um montante, o documento decisivo continua a ser o seu aviso fiscal, que apresenta o resultado do ajustamento anual.
24 ou 31 de Julho : distinguir a emissão da restituição e da sua recepção
O Ministério da Economia anuncia reembolsos automáticos da 24 de julho de 2026As duas datas de transferência anunciadas para esta campanha são 24 e 31 de julho. Portanto, não receber nada na primeira onda não significa que o seu ficheiro tenha uma anomalia.
A comunicação da prefeitura indica que 12,6 milhões de abrigos fiscais estão em causa, numa média de 1 057 €No entanto, esta média não permite estimar o seu reembolso pessoal: apenas o cálculo doméstico determina o montante pago.
| Situação | Programação anunciada | Ponto a verificar |
|---|---|---|
| Montante das restituições por transferência | 24 ou 31 de julho de 2026 | Conta bancária registada e período de crédito |
| Reembolso da conta | A recepção pode ser prorrogada até ao final de Agosto | Endereço de correio conhecido da administração |
| Pareceres disponíveis mais tarde | Final de julho ao início de setembro ou mesmo outubro para certas opiniões | Calendário específico do ficheiro |
Temos de raciocinar Janela de recepção Em vez de uma nomeação bancária numa data específica. O problema da DGFiP, o processamento do banco e a visualização na sua aplicação são passos separados. Para uma grande despesa, aguarde até que o crédito seja realmente visível: uma data de emissão anunciada ainda não é um montante disponível.
Um período bancário adicional de 1 a 4 dias é mencionado por DemarchesAdministratives.fr. É um índice de referência indicativo, não uma garantia aplicável a cada banco. Os atrasos postais também explicam a recepção tardia dos cheques.
Aviso fiscal permite que você saiba se você é realmente um beneficiário
O retorno arquivado na primavera de 2026 é usado para calcular o imposto de renda final para o ano anterior. A administração aproxima então este imposto dos montantes já deduzidos e dos benefícios fiscais aplicáveis. Esse ajustamento pode resultar numa restituição, num saldo nulo ou num saldo.
Sobretaxa ou benefícios fiscais podem explicar o pagamento
A restituição será efectuada, nomeadamente, quando a imposição na fonte tiver excedido o imposto que é definitivamente devido. Uma diminuição do rendimento ou uma alteração do estatuto familiar pode explicar esta diferença se as quotizações não tiverem sido ajustadas em conformidade durante o ano.
As reduções e os créditos fiscais também podem ser utilizados no cálculo. Seu funcionamento difere: uma redução reduz o imposto devido, sem necessariamente ser reembolsável, enquanto um crédito fiscal pode dar origem a um reembolso de acordo com as regras aplicáveis. Por conseguinte, não é necessário acrescentar todos os seus benefícios fiscais à dedução de um reembolso previsto.
L60% de adiantamento certas reduções ou créditos fiscais, que podem ter sido pagos em janeiro de 2026, são tidos em conta. O pagamento de Verão não é necessariamente igual ao montante total do benefício fiscal: uma parte já pode ter sido recebida.
Um saldo a pagar não é um reembolso em falta
Consulte sua opinião na área de Finanças Públicas para verificar os resultados e detalhes do cálculo. Se as amostras foram insuficientes, você deve pagar um suplemento. Para um equilíbrio até 300 €A taxa notificada é fixada em: 25 de setembro de 2026. Além disso, estão previstas quatro amostras: 25 de Setembro, 26 de Outubro, 25 de Novembro e 28 de Dezembro de 2026.
Para os pareceres publicados em Outubro, são anunciadas duas quotizações em 25 de Novembro e 28 de Dezembro. Os detalhes de sua própria opinião permanecem decisivos. Em caso de dificuldade, deve ser apresentado um pedido de prazo até ao último dia do mês que precede a imposição, ou seja, até 31 de Agosto para um prazo de Setembro.
Transferência ou cheque: proteger as coordenadas utilizadas
Não é necessário qualquer pedido de restituição geral quando a sua opinião revela uma quantia a ser devolvida. Por outro lado, coordenadas incorretas podem complicar sua recepção. Verifique a conta bancária e endereço de correio, especialmente após uma mudança de movimento ou banco.
Para imposto de renda, abra seu espaço de Finanças Públicas, em seguida, o título « Amostragem na fonte » e função « Atualizar os detalhes do seu banco »Verifique o IBAN registado. A validação pode exigir uma senha de uso único enviada ao seu celular.
No extrato bancário, o reembolso pode ser identificado pela redação « TAXA DE REMOÇÃO » e ao emitente « FINANÇA PÚBLICA DO DGFIP »Procure estas declarações antes de concluir que não há pagamento.
Se a administração não souber os seus dados bancários, envia uma carta de cheque para o endereço registado. Uma mudança de endereço pode ser reportada através de mensagens seguras. Se você alterar o seu BIP quando o pagamento já está autorizado, não assuma que a alteração será aplicável a este pagamento: solicitar confirmação do serviço do gerente.
Cuidado para não confundir os títulos: para os contratos de cobrança de impostos locais, a rota indicada é « Pagamentos »então « Gerenciar meus contratos de débito ».
Reembolso não recebido: verificação em ordem antes de contactar a DGFiP
Após as datas anunciadas, uma verificação metódica permite distinguir um simples atraso de um problema de pagamento. Comece com estes controles:
- Leia a revisão: Confirma um reembolso e que montante indica?
- Verifique o calendário: Será que a segunda onda e o prazo bancário passaram?
- Identificar o método de pagamento: Transferência bancária ou cheque postal?
- Verifique as coordenadas: conta ainda aberta, correta IBAN e endereço atual.
- Procure uma revisão mais recente: Uma correcção pode alterar o cálculo inicial.
Se não aparecer nenhuma explicação, contacte o seu departamento fiscal através de correio seguro. Indicar a referência do anúncio, o montante esperado e as auditorias já realizadas. Para uma conta fechada ou um cheque não recebido, peça ao serviço para verificar o pagamento e especificar a abordagem adequada. Uma atualização das informações de contato por si só não permite conhecer o status de um pagamento já emitido.
Após o óbito, o reembolso requer prova de morte
Um reembolso devido a uma pessoa falecida é um procedimento especial. O serviço fiscal deve poder identificar os beneficiários e verificar o seu estatuto de herdeiros. Dependendo da situação, podem ser solicitados documentos como um ato de fama e os dados bancários do beneficiário.
Na presença de vários herdeiros, um herdeiro pode agir como cinto de segurança nas condições fixadas pela administração, por um montante não superior a 2 500 €. Peça ao departamento competente uma lista de documentos comprovativos da propriedade, incluindo qualquer autorização de segurança, antes de enviar o seu pedido.