Publicado por: Clemence Bispo Batailly — Editor Chefe
Quando uma Corporação de Propriedade Civil (CIL) dispõe de um ativo, o preço de venda não pousa diretamente no bolso dos sócios. Ao contrário de uma venda em seu próprio nome, o dinheiro pertence à pessoa coletiva. Para que os parceiros tenham acesso a estes fundos na sua capacidade pessoal, é necessário respeitar um formalismo jurídico e fiscal rigoroso. Sem procedimentos adequados, está sujeito a sanções, que vão desde abuso de bem-estar social até requalificação fiscal.
Recepção de fundos pela pessoa colectiva
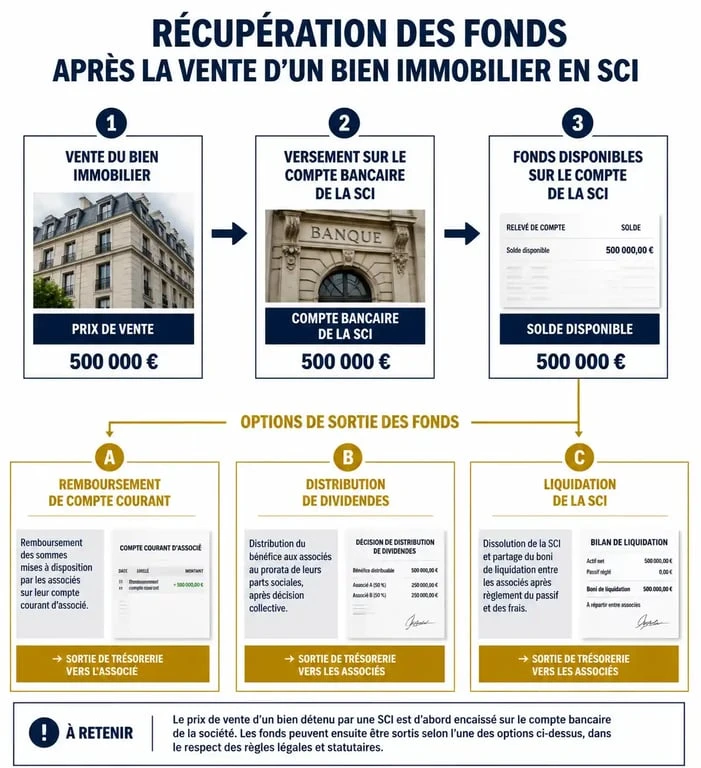
Após a assinatura do documento autêntico, o notário pagará à conta bancária SIC o preço de venda, líquido de custos e impostos sobre o valor acrescentado. Qualquer transferência direta para uma conta pessoal sem prova de conta é proibida. Antes de qualquer distribuição, o gerente deve limpar a responsabilidade: reembolso da hipoteca, faturas de construção, impostos de propriedade e taxas de liberação de hipoteca. Só depois de estas dívidas terem sido liquidadas é que o dinheiro disponível pode ser distribuído.
Reembolso da conta corrente associada: a forma mais simples
Se você injetou fundos pessoais no SIC para financiar a contribuição, trabalho ou despesas correntes, estes montantes constituem uma dívida da empresa para você. Eles estão inseridos em seu conta corrente associada.
Recuperação isenta de impostos
O reembolso de uma conta corrente associada é a opção fiscal mais vantajosa. Trata-se de um reembolso de um empréstimo à empresa, pelo que o montante não é considerado rendimento. Não está sujeito a imposto de renda ou contribuições sociais. Assim que o SIC tiver o dinheiro, o gestor pode efectuar a transferência para o parceiro credor, sem esperar pelo final do exercício.
O formalismo necessário
Esta operação requer um registo escrito. Recomenda-se que este reembolso seja mencionado em Atas da assembleia geral ou para assegurar que as contas reflectem com precisão a extinção da dívida. Em caso de verificação, terá de provar que os montantes recuperados correspondem a adiantamentos previamente registados.
Distribuição do dividendo: entre IR e IS
Se o SIC deixar de dever aos seus parceiros, o dinheiro restante representa o lucro ou as reservas da empresa. Para recuperá-lo, é necessária uma distribuição de dividendos, cujos termos variam de acordo com o sistema fiscal.
Processo relativo ao imposto sobre o rendimento (IS)
Em um ICS no IRS, os parceiros são pessoalmente tributados sobre os lucros em proporção às suas ações, se o dinheiro está ou não fora. No momento da venda, o notário geralmente cobra imposto sobre o excedente de propriedade. Uma vez que este imposto é pago, o dinheiro restante é praticamente de propriedade dos parceiros. Eles podem votar a favor de uma distribuição de dividendos para transferir fisicamente os fundos sem taxar o imposto de renda.
O caso do SIC do imposto sobre as sociedades (IS)
A SCI paga imposto sobre o capital realizado. O dinheiro remanescente após o imposto constitui o lucro distribuível. Se os parceiros decidirem pagar esses fundos, eles serão tributados pessoalmente. Esta distribuição está sujeita a Imposto unitário único (UFP) 30 por cento, ou por opção na escala progressiva do imposto sobre o rendimento após uma redução de 40 por cento.
Dissolução-liquidação para retirada total
Se a venda diz respeito à propriedade exclusiva do SIC e você não pretende reinvestir, a dissolução e liquidação da empresa é o procedimento mais completo para recuperar todos os fundos.
Procedimento em duas fases
A dissolução é votada pelos parceiros em assembleia geral extraordinária. Um liquidatário é nomeado para realizar os últimos ativos e pagar os credores. Uma vez encerradas as contas de liquidação, é determinado o bónus de liquidação. Este é o montante remanescente após o reembolso do capital social e das contribuições iniciais.
Tributação do bónus de liquidação
O reembolso do capital social inicial não é tributável. Por outro lado, o bónus de liquidação é tributado como dividendo. Num SIC, isto significa a aplicação do SIC, Taxa fixa 30%Em um ICS no IRS, o bônus muitas vezes já foi tributado através do regime de ganhos de propriedade no momento da venda, limitando assim a carga fiscal final.
Tabela comparativa dos métodos de saída
| Método | Fiscalidade (associada) | Velocidade | Condição principal |
|---|---|---|---|
| Conta corrente do reembolso | Isenção: | Acção imediata | Existência de uma dívida registada |
| Dividendos (SIC IR) | Já pago através de mais-valia | Após a distribuição AG | Benefícios disponíveis |
| Dividendos (SCI IS) | UFP 30% (Flat Tax) | Após a distribuição AG | Benefícios disponíveis após IS |
| Liquidação | Imposto sobre o bónus | Fenda (vários meses) | Cessação permanente da actividade |
Erros críticos a evitar ao retirar fundos
O incumprimento do formalismo pode conduzir a Reclassificação fiscalSe você coletar dinheiro sem uma assembleia geral ou sem justificação contábil, a administração fiscal pode considerar esses valores como renda oculta, com penalidades de 40% ou 80% em caso de comprovada má fé.
Outro grande risco é a confusão da riqueza. Se um parceiro utilizar a conta ICS como sua própria conta bancária, os credores poderão iniciar processos por abuso de propriedade social. É imperativo documentar cada transferência: « Reembolso da conta corrente seguinte do JD/MM/AAAA » deve ser a formulação sistemática das suas operações.
Finalmente, verifique seus compromissos contratuais. Se o SIC receber um auxílio estatal subordinado à detenção do imóvel, a venda e a recuperação dos fundos poderão desencadear uma obrigação de reembolso. Consulte os seus artigos antes de esvaziar as caisses da empresa.