Publicado por: Clemence Bispo Batailly — Editor Chefe
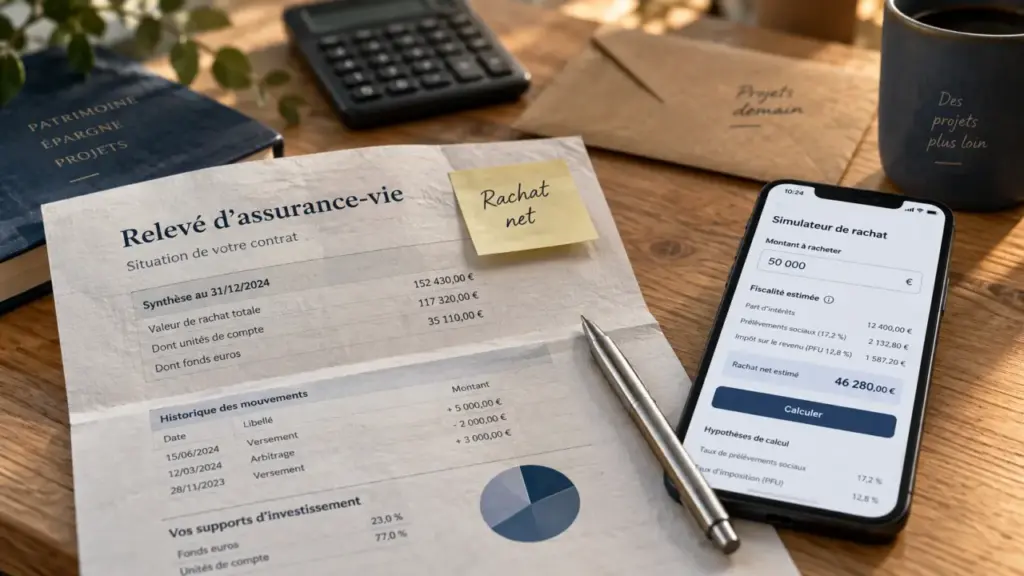
Antes de solicitar uma retirada, um simulador de resgate de seguro de vida gratuito permite estimar o montante que realmente chegará em sua conta. O montante solicitado não é totalmente tributável: apenas a parte dos ganhos incluída no reembolso é incluída no cálculo fiscal. Para obter uma estimativa útil, no entanto, você deve fornecer os dados corretos e entender o que o resultado inclui.
Informações a recolher para uma simulação fiável
Um cálculo relevante não depende unicamente do montante que pretende retirar. Reconstrui a composição do contrato para distinguir o capital realizado dos juros e ganhos de capital gerados. Certifique-se de combinar seu relatório de status mais recente e o histórico de suas operações.
Simulador de resgate de seguros de vida
Resultados estimados
Suposições: Este simulador utiliza uma distribuição proporcional dos ganhos. As contribuições sociais são fixadas em 17,2%. Redução anual (4 600) € ou 9 200 €) é aplicada à quota-parte de mais-valia para os contratos de duração superior a 8 anos. O cálculo da UFP baseia-se na taxa fixa de 12,8%.
Atenção: Este resultado é indicativo. A distribuição real dos ganhos, custos contratuais e especificidades da sua seguradora pode alterar o montante líquido. Consulte a declaração oficial fornecida pela sua instituição financeira.
- la valor presente do contrato Na data de aplicação;
- Total Prémios pagos, após dedução do capital já reembolsado em amortizações anteriores ;
- o montante do reembolso proposto ou o valor total do contrato em caso de encerramento ;
- A data de abertura do contrato;
- A distribuição dos pagamentos efetuados antes e depois de 27 de setembro de 2017;
- o montante dos prémios pagos após essa data, nomeadamente no limiar de 150 000 € ;
- a sua situação fiscal e o subsídio anual já utilizado.
Leia os resultados sem confundir cru e líquido
O resultado mais útil é o Líquido estimado. Corresponde à recompra solicitada, menos as taxas sociais e o imposto de renda estimado. Um simulador claro deve mostrar separadamente o capital retirado, o ganho de capital incluído na retirada, a redução, se houver, aplicada, as taxas sociais e o imposto de renda. Esta apresentação evita crer que a totalidade do montante retirado é tributável.
O simulador serve como uma ligação entre o valor exibido em sua declaração e seu dinheiro realmente disponível. Mostra a parte do ganho incluída em cada euro retirado, mas não conhece necessariamente as taxas do contrato, o tratamento já aplicado pela seguradora em certos apoios ou a sua situação fiscal global. Antes de validar uma grande retirada, compare a estimativa com a contagem fornecida pela seguradora.
Calcular o ganho de capital de um resgate parcial
A mais-valia total do contrato é calculada subtraindo os prémios pagos ao valor adquirido. No entanto, num resgate parcial, você não retira apenas capital ou ganhos. Cada retirada inclui uma fração proporcional da mais-valia.
A fórmula de referência é a seguinte: Montante do resgate × (valor excedentário total – valor total do contrato)O resultado é a mais-valia bruta incluída na retirada. É esta fracção, e não o montante total solicitado, que serve de base à tributação.
Um exemplo concreto de pro rata
Imagine um contrato de 60.000 €, alimentado por 40.000 € Pagamentos. Por conseguinte, o montante total da mais-valia é de 20 000 €Para uma redenção parcial de 20.000 €, a parte dos ganhos é de 20.000 € × 20.000 € 60.000 €666,67 €. O 13 333.33 € Os restantes montantes correspondem ao capital recuperado. As contribuições sociais e qualquer imposto são calculados em 6 666.67 €Nos termos do regime aplicável.
Com vários pagamentos, reembolsos anteriores ou prémios pagos em diferentes períodos fiscais, o cálculo torna-se mais preciso. A declaração anual da seguradora é então indispensável. Permite não utilizar um montante de prémios que se tornou impreciso após várias retiradas.
Compra parcial ou total: qual é a sua necessidade?
A escolha entre estas duas opções não depende apenas do imposto. Também determina se você mantém seu envelope de poupança, sua anterioridade fiscal e a possibilidade de usar os descontos novamente nos anos seguintes.
| Opção | Efeito sobre o contrato | Utilização geralmente adequada |
|---|---|---|
| Compra parcial | O contrato continua aberto com capital reduzido. | Financiar uma necessidade única mantendo a anterioridade fiscal. |
| Total da compra | O contrato está fechado e toda a sua mais-valia é realizada. | Recuperar todas as economias ou reorganizar completamente seus ativos. |
O reembolso parcial mantém a prioridade do contrato, desde que permaneça aberto. Pode ser usado para complementar o rendimento, financiar o trabalho ou construir uma reserva de dinheiro. Uma recuperação total encerra o contrato e concentra a tributação numa única transacção. Verificar igualmente as suas consequências práticas sobre as possíveis garantias e sobre a cláusula do beneficiário.
Antes de retirar, também reveja a composição do seu seguro de vida. Um fundo em euros e unidades de conta não têm o mesmo nível de risco ou a mesma forma de contribuições sociais. Uma recuperação envolve, por vezes, escolher os meios de comunicação social para desinvestir. A venda de unidades de conta após uma diminuição do mercado pode congelar uma perda, mesmo que o cálculo fiscal pareça favorável.
Fiscalidade: quotizações sociais, deduções fiscais e escolhas fiscais
Ganha suporte resgatado contribuições sociais de 17,2%, mais imposto de renda. O regime depende, nomeadamente, da duração do serviço do contrato, da data dos pagamentos e da opção fiscal escolhida. Para pagamentos após 27 de setembro de 2017, o UFP é comumente apresentado em 30%, ou 12,8% de impostos e 17,2% de contribuições sociais.
Após 8 anos, a redução altera a estratégia de retirada
Após 8 anos de detenção, os rendimentos recebidos a cada ano beneficiam de uma redução de 4 600 € para uma única pessoa e 9 200 € para um casal sujeito a tributação conjunta. Reduz a base sujeita ao imposto sobre o rendimento, mas não a das taxas sociais. Este subsídio é anual e não pode ser transportado: a parte não utilizada de um ano não corresponde ao ano seguinte.
Após 8 anos, a taxa do imposto sobre o rendimento pode ser de 7,5% quando os prémios em causa permanecem abaixo do limiar de 150 000. €Isso leva a uma taxa global de 24,7% com contribuições sociais. Acima deste limiar, ou antes de 8 anos nas situações em causa, pode aplicar-se a taxa de 12,8%, ou seja, 30% no total com contribuições sociais. A data do prémio também conta: os pagamentos anteriores a 27 de setembro de 2017 estão sujeitos a regras históricas, incluindo uma antiga PFL de 35% antes de 4 anos e 15% entre 4 e 8 anos.
UFP, PFL ou escala progressiva: não escolher cegamente
O calendário progressivo do imposto sobre o rendimento pode ser preferível se a sua taxa de imposto marginal for inferior à taxa fixa aplicável. Por outro lado, a taxa fixa pode simplificar o cálculo e tornar-se mais interessante para uma casa mais imposta. O LFP diz principalmente respeito a determinadas situações relacionadas com pagamentos antigos. Uma simulação séria deve, portanto, comparar as opções de acordo com a sua casa de imposto, as datas de prémio e o desconto já utilizado.
Reduza a incerteza antes de enviar o pedido de recompra
Uma estimativa ajuda a tomar uma decisão, mas não substitui um aviso fiscal final. Alguns factos podem beneficiar de uma isenção do imposto sobre o rendimento, nomeadamente em caso de despedimento, invalidez, reforma antecipada ou liquidação judicial, sob reserva de condições. Devem ser tidos em conta antes da apresentação de qualquer pedido, uma vez que um cálculo normal nem sempre os tem em conta.
Se a sua necessidade de liquidez não for urgente, a difusão de compras ao longo de vários anos pode tornar possível usar o desconto anual várias vezes e evitar ganhos maciços ao mesmo tempo. No entanto, esta estratégia deve ser comparada com as suas outras receitas, a possível evolução dos meios de comunicação e o seu objetivo de herança.
Mantenha o extrato da seguradora, os detalhes dos pagamentos, o histórico das compras e o resultado da sua simulação. Para um contrato antigo, prémios pagos em datas diferentes, um grande montante ou uma situação familiar específica, a opinião de um consultor de gestão de riqueza ou de um profissional fiscal pode garantir a escolha entre a retirada parcial, total ou escalonada.