Publicado por: Clemence Bispo Batailly — Editor Chefe
A oferta Boursorama seguro de vida 300 euros atrai porque combina um Prémio visível e um contrato de poupança já conhecido, BoursoVie de BoursoBank, anteriormente Boursorama Bank. Antes de se inscrever, o principal é verificar as condições de elegibilidade, o pagamento inicial, os meios escolhidos, os prazos de resgate e a adequação do contrato com o seu horizonte de poupança.
O que a oferta de 300 euros cobre realmente
O prémio de 300 euros é uma oferta promocional ligada à subscrição de um seguro de vida BoursoVie. Não deve ser confundido com a execução do contrato. Trata-se de uma vantagem comercial, distinta do desempenho de fundos em euros, unidades de conta ou quaisquer ganhos futuros.
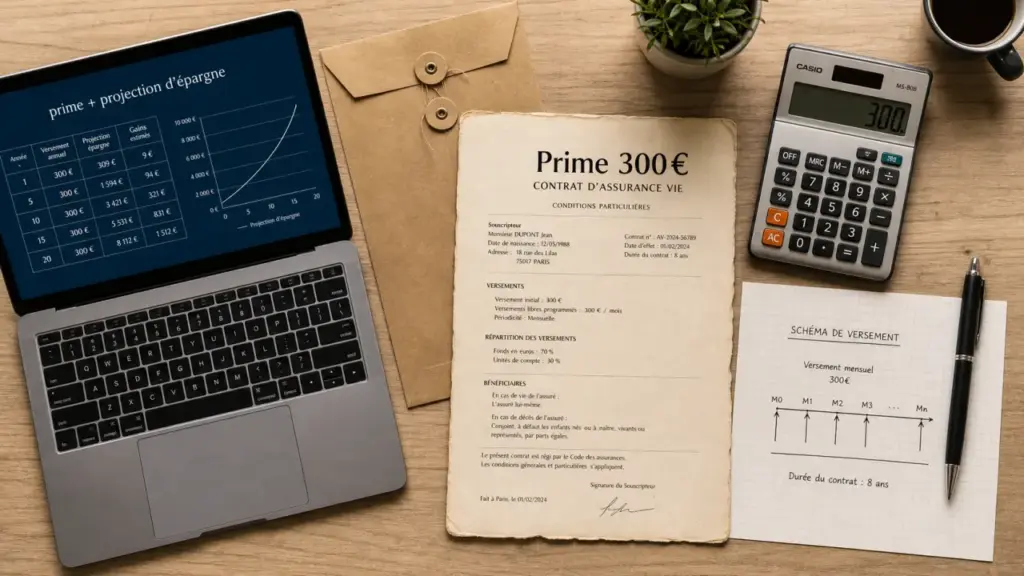
Projecção de poupanças
Aviso: O rendimento anual não é garantido. O prémio só é tido em conta se as condições específicas da oferta estiverem preenchidas. Os investimentos em unidades de conta apresentam um risco de perda de capital. O desempenho passado não prejudica o desempenho futuro.
O ponto essencial é que o contrato continua acessível com um pagamento inicial mínimo de 300 EUREste dinheiro é usado para abrir e alimentar o seguro de vida. O prémio, quando oferecido e concedido, é adicionado de acordo com as condições da oferta em curso. Como qualquer operação promocional bancária, pode ser limitada no tempo, reservada para certos perfis ou condicionada em estágios específicos.
Um bônus interessante, mas não um retorno garantido
Obter 300 euros pode aumentar o interesse de uma primeira assinatura, especialmente se você já está considerando a abertura de seguro de vida. No entanto, seria arriscado escolher o contrato apenas para o prémio. O seguro de vida continua a ser um envelope de poupança destinado a acomodar diferentes suportes, com diferentes níveis de risco. Por conseguinte, o critério da decisão real é duplo, obter o bônus sem perder uma condição e mantendo um contrato útil após a vantagem inicial.
Antes de validar, você deve reler as condições promocionais exibidas no momento da assinatura, prazo, montante a ser pago, período mínimo de retenção, imposta ou não, tempo para o pagamento do prêmio e caso de exclusão. São estes detalhes que dizem se a oferta é simples ou cria uma restrição desnecessária.
Condições a verificar antes da subscrição
A primeira condição prática diz respeito ao pagamento inicial. BoursoVie está disponível a partir de 300 euros, o que torna a entrada relativamente acessível. Mas se a oferta de prémio exigir um montante mais elevado, uma atribuição específica ou uma manutenção de fundos para um determinado período, estes elementos devem ir antes da mera promessa comercial.
- Elegibilidade do cliente Algumas ofertas podem visar novos clientes, clientes BoursoBank existentes ou uma categoria específica de assinantes.
- Montante investido O mínimo técnico é de 300 euros, mas a promoção pode ter os seus próprios limiares.
- Respeitar a viagem : assinatura da área do cliente, código de oferta possível, validação completa do arquivo e pagamento real.
- Prazo de validade : a controlar para evitar a não afectação ou a retoma dos prémios.
- Natureza dos meios de comunicação Alguns contratos ou ofertas podem impor uma participação em unidades de conta, portanto, um risco de perda de capital.
A armadilha clássica: disponibilidade confusa e ausência de restrição
O seguro de vida não está bloqueado no sentido estrito. A redenção parcial ou total permanece possível. Em BoursoVie, o O montante mínimo de resgate parcial único é de 1 000 euros, e a disponibilidade de fundos pode ser rápida, com uma indicação de 72h para o resgate parcialIsso não significa que você pode abrir, tocar o bônus e sair imediatamente sem consequências. Se a oferta prevê uma duração mínima ou condições de manutenção, uma compra muito rápida pode perder a vantagem.
Devemos, portanto, ler cuidadosamente a oferta. Os pontos a controlar são simples, a data em que o pagamento é tido em conta, o apoio elegível, o período de pagamento do prémio, o limiar de reembolso e a manutenção mínima do contrato. Verifique estas cláusulas antes de assinar evita descobrir tarde demais que um detalhe altera o interesse da transação.
O que o contrato BoursoVie propõe para além do prémio
BoursoVie é um contrato multi-suporte fornecido pela Generali. O seu interesse provém da variedade de meios de comunicação social e da escolha entre a gestão livre e a gestão sob mandato. Esta flexibilidade permite utilizá-la para economias prudentes ou para uma atribuição mais diversificada, desde que sejam aceites os riscos específicos das unidades de conta.
| Elemento | O que lembrar |
|---|---|
| Mídia disponível | Mais de 600 meios de comunicação social, incluindo fundos Euro, unidades de conta, ETF, SCPI, SIC, OPI e participações privadas |
| ETF | 49 ETF disponíveis para diversificar a um custo geralmente contido |
| Títulos vivos | 42 títulos vivos acessíveis nos termos do contrato |
| Imóveis | 6 fundos imobiliários, incluindo os meios SCPI, SIC ou OPCI |
| Capital próprio | 1 Apoio às acções privadas, a reservar para os perfis que aceitem menos liquidez e mais risco |
Fundos em euros, unidades de conta e diversificação
Os fundos em euros são utilizados para efeitos de segurança de capital, sob reserva das regras do contrato. BoursoVie dá acesso a Eurossima, Boursorama Euro Exclusive e Générations Croiss@nce durável. Os desempenhos indicados variam de 1, 67% a 4, 60% para os fundos em euros, e 3,40% para o fundo de crescimento. Estes números não devem ser lidos como uma promessa futura. São utilizados principalmente para comparar os meios e medir a diferença entre cautela, rendimento potencial e risco.
Há também limites nos pagamentos aos fundos do euro. O limite máximo é 100 000 euros por ano civil, com um limite específico 25 000 euros por ano em EurossimaPara uma pequena poupança atraída pelo prémio de 300 euros, estes limites máximos não bloquearão, em geral. Para um património maior, tornam-se um verdadeiro critério de distribuição.
Gestão gratuita ou gestão sob mandato
Gestão gratuita é adequada para pessoas que querem escolher seus próprios suportes, arbitrar e construir uma mesada personalizada. Requer tempo, uma compreensão mínima do risco e uma disciplina de acompanhamento. A gestão sob mandato, no entanto, delega a alocação de profissionais de acordo com um perfil definido. BoursoVie propõe 8 mandatos de gestão, com atores como Edmond de Rothschild AM ou Sycomore AM.
Esta opção pode ser útil se você abrir o contrato para aproveitar a oferta, mas não quer gerenciar arbitrações sozinho. Não elimina o risco. A gestão pilotada pode incluir unidades de conta, o que significa um valor que oscila para cima e para baixo.
Assinatura, pagamentos e recompras: o caminho a seguir
A assinatura está online, do ambiente BoursoBank. A rota geralmente consiste em escolher o contrato, informar seu perfil de investidor, selecionar o método de gestão, fazer o pagamento inicial e, em seguida, validar os documentos do contrato. O espaço do cliente então permite que você rastreie economias, faça pagamentos, arbitragem ou pedidos de resgate.
- Verifique a existência da oferta premium e suas condições exatas.
- Confirme a elegibilidade antes de iniciar a subscrição.
- Escolha entre gestão gratuita e gestão de mandatos.
- Fazer o pagamento inicial exigido, pelo menos 300 euros se não se aplicarem condições mais elevadas.
- Mantenha provas e monitore o pagamento do bônus.
Para alimentar gradualmente o contrato, o Os pagamentos programados são possíveis a partir de 50 euros por mêsEste é um ponto interessante para suavizar a entrada no mercado, especialmente se parte da poupança é investida em unidades de conta. Existem também reembolsos programados, com montantes na ordem de 120 a 150 euros por mês, conforme aplicável.
O reembolso total ou parcial é possível sem custos de saída, mas os limiares técnicos e as regras de promoção devem ser tidos em conta. Se o seu objetivo é recuperar rapidamente os fundos após receber o prêmio, este ponto merece ser verificado antes de qualquer assinatura.
Para que perfis é a oferta realmente relevante?
A oferta Boursorama seguro de vida 300 euros é especialmente interessante para um economizador que já tinha a intenção de abrir um seguro de vida on-line, que concorda em ler as condições promocionais e que quer um contrato flexível, diversificado e remotamente gerenciável. Neste caso, o prémio melhora o ponto de entrada sem ser a única razão para subscrever.
É menos adequado se você está apenas procurando um ganho imediato, sem plano de poupança, ou se você pode precisar de todos os fundos muito rapidamente. A aquisição é possível, mas limiares, prazos, condições fiscais e regras promocionais podem reduzir o interesse da abertura oportunista.
Diante de um livreto bancário, a BoursoVie oferece mais possibilidades de diversificação e vantagens fiscais que se tornam mais relevantes ao longo do tempo, em especial em retiradas e sucessão. Diante de outros seguros de vida, o ativo está na acessibilidade, gerenciamento online de 100%, número de suportes e o possível prêmio. O reflexo certo é comparar os custos, os materiais realmente úteis para você, a qualidade dos fundos do euro, as opções de gestão e a facilidade de resgate.
Na prática, a oferta merece ser estudada se você verificar três caixas, você pode imobilizar pelo menos 300 euros sem tensão, você entende que as unidades de conta têm um risco de perda de capital, e você está preparado para manter o contrato tempo suficiente para o seguro de vida para ter um significado patrimonial. Nestas condições, os 300 euros não são um aparelho. Eles se tornam um bônus inicial em um envelope de poupança potencialmente sustentável.