Publicado por: Clemence Bispo Batailly — Editor Chefe
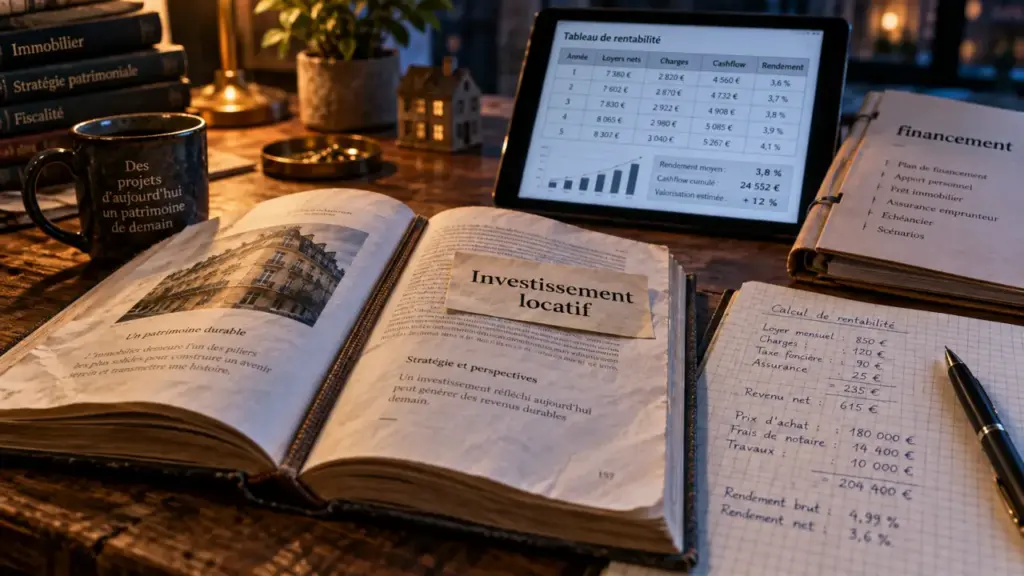
Investimento imobiliário de aluguer inteligente é o livro de Julien Delagrandane dedicado à construção de uma estratégia imobiliária coerente. O livro segue as principais etapas de um projeto: definir um objetivo, selecionar um ativo adequado, financiar a compra sem esgotar seu fluxo de caixa e, em seguida, garantir renda de aluguel ao longo do tempo.
O que o livro de Julien Delagrandane propõe
A segunda edição destina-se a futuros proprietários e investidores que já fizeram uma ou duas aquisições. O livro apresenta Julien Delagrandanne como um investidor com mais de 15 anos de experiência em aluguel. Não descreve o imobiliário como uma receita aplicável a todos. Em vez disso, convida-nos a construir um estratégia pessoal Com base no orçamento, no tempo disponível, na capacidade de contracção de empréstimos e no nível de risco aceite.
Calculadora de rentabilidade da locação
Resultados
Custo total da aquisição: 0 €
Renda anual (após vaga): 0 €
Rendimento bruto: 0 %
Rendimentos líquidos (antes do fim): 0 €
Retorno líquido: 0 %
Fluxo de caixa anual: 0 €
Fluxo de caixa mensal: 0 €
* Estes resultados são fornecidos para fins de orientação e não substituem uma simulação bancária ou fiscal personalizada.
O livro abrange o curso completo de um projeto: estudo do mercado local, negociação, financiamento, tributação, trabalho, locação e gestão. Conta com 12 estilos de investimento e mais de 20 situações vivenciadas. Esta diversidade ajuda a compreender que um estúdio de património localizado numa cidade dinâmica, um aluguer mobiliado, uma casa para renovar ou um edifício de relatórios não satisfazem as mesmas restrições. Os objetivos, o nível de gestão e os riscos variam de acordo com a escolha.
Para que perfis é relevante?
Um iniciante encontrará um método para organizar suas primeiras decisões: que alojamento procurar, que números estudar e que erros evitar antes de assinar. Um investidor que já possua a propriedade poderá comparar as suas escolhas, refinar a sua rentabilidade de aluguer ou arbitrar entre gestão directa e delegação. Por outro lado, o livro não substitui uma recomendação de compra personalizada, uma validação fiscal ou uma decisão bancária. Esses pontos devem ser verificados com os profissionais envolvidos.
Na lente antes de escolher uma propriedade
Uma abordagem ponderada não é comprar a primeira habitação com retornos brutos atraentes. Começa com uma pergunta simples: estamos procurando renda adicional, construindo uma riqueza, preparando-se para a aposentadoria, um fluxo de caixa positivo ou avaliação de longo prazo? A resposta afeta a área alvo, tipo de aluguel, duração da detenção e nível de trabalho aceitável.
Os critérios de ligação localização e segurança de aluguer
Um imóvel não corresponde ao seu preço por metro quadrado. A aplicação local de aluguer, transporte, áreas de emprego, lojas, configuração de habitação e a condição de condomínios influenciam a facilidade de aluguel. Comparar pelo menos 15 propriedades semelhantes permite situar o preço solicitado e evitar tomar moradia supervalorizada para uma oportunidade rara. Melhores Agentes e Lógica-Immo podem servir como marcos, para complementar com visitas e observação concreta do bairro.
Le bien pertinent répond à une demande identifiable. Un deux-pièces proche d’un pôle d’emploi ne s’évalue pas comme une maison familiale en périphérie ou un logement destiné à la location meublée. Il faut aussi examiner les charges de copropriété, la taxe foncière, les travaux votés ou prévisibles, l’isolation et le DPE. Une rentabilité apparente peut diminuer rapidement lorsque ces postes sont sous-estimés.
Le filet de cohérence avant l’offre
Avant de formuler une offre, il faut relier quatre éléments souvent étudiés séparément : le loyer réaliste, le coût total d’acquisition, le crédit et la sortie possible. Un loyer surestimé, une vacance plus longue, une toiture à financer ou une revente difficile peuvent suffire à déséquilibrer l’opération. Cette approche évite de juger un investissement sur son seul rendement. Un logement rentable sur le papier, mais difficile à relouer ou à revendre, expose davantage sa trésorerie.
Lire les chiffres au-delà du rendement brut
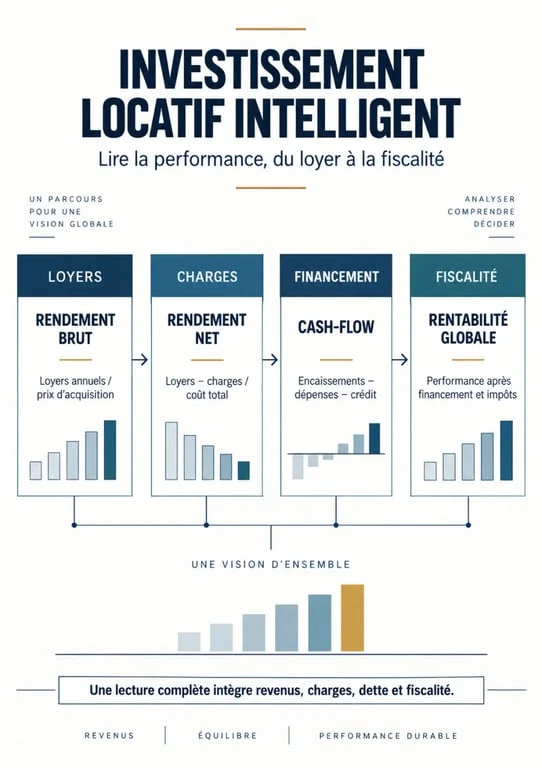
L’analyse précède la décision. Le rendement brut donne un premier repère, mais il ne suffit pas. Il rapporte généralement les loyers annuels au prix d’achat sans intégrer l’ensemble des frais. Pour approcher la rentabilité réelle, il faut inclure les frais d’acquisition, les intérêts et l’assurance emprunteur, les charges non récupérables, la fiscalité, les travaux, les frais de gestion, l’assurance et une provision pour vacance locative.
| Indicador | O que mede | Limite à surveiller |
|---|---|---|
| Rendimento bruto | Le rapport entre les loyers annuels et le prix d’achat. | Il ignore une grande partie des charges et du financement. |
| Retorno líquido | Les revenus après les charges liées au bien. | Il peut exclure l’impôt, le crédit ou les travaux exceptionnels. |
| Cash-flow | La trésorerie restante après les encaissements et les décaissements. | Il dépend fortement du crédit, de la vacance et de la fiscalité. |
| Rentabilité globale | Une vision qui inclut les revenus, les charges, le financement et une éventuelle valorisation. | Elle repose sur des hypothèses à expliciter et à réviser. |
La négociation intervient ensuite. Une marge comprise entre 8 % et 12 % peut servir d’objectif, mais elle ne doit pas être appliquée automatiquement. Elle dépend de l’état du bien, de l’urgence du vendeur, des prix comparables et du montant des travaux. Le but est de payer un prix cohérent avec le marché et avec le projet. Une remise intéressante ne compensera pas forcément un mauvais emplacement ou des charges durablement élevées.
Financement et fiscalité : des choix à faire avant la signature
Le financement ne se limite pas à obtenir un accord de principe. Il faut connaître sa capacité d’emprunt, l’effort mensuel acceptable et la somme conservée après l’achat. Un apport personnel souvent compris entre 10% e 20% peut faciliter un dossier, mais son niveau dépend du coût du crédit, de l’épargne de sécurité et de la stratégie patrimoniale. Une opération qui mobilise toute l’épargne disponible laisse peu de marge face aux travaux, à la vacance ou aux autres imprévus.
Vérifier les critères de décence d’un logement loué · Consultez les obligations officielles du bailleur concernant la décence, la sécurité et la performance énergétique du logement.
Fiscalité locative : comparer sans choisir à l’aveugle
Location nue, location meublée en LMNP, régime réel, micro-foncier, déficit foncier ou détention via une SCI : ces options n’ont pas les mêmes effets sur le revenu imposable, l’amortissement, la comptabilité et la revente. Le régime réel peut permettre de déduire certaines charges selon les règles applicables. Le LMNP suit une logique propre à la location meublée. La fiscalité doit être simulée avant l’offre, puis vérifiée selon la situation personnelle avec un professionnel, car les règles évoluent.
Les travaux demandent la même préparation. Une rénovation énergétique peut améliorer le confort, l’attractivité et la conformité du logement, mais son coût doit être chiffré avant l’achat. Le DPE, la décence du logement, l’isolation, les fenêtres et la ventilation influencent à la fois la capacité à louer et les dépenses futures. Ils doivent être intégrés au budget initial plutôt que traités comme des corrections secondaires.
Transformer l’achat en revenus locatifs durables
Une acquisition reste fragile si la mise en location est improvisée. La sélection des locataires doit reposer sur des justificatifs cohérents, une analyse de solvabilité et un bail conforme. Une assurance loyers impayés ou une autre garantie peut réduire une partie du risque, sans remplacer l’examen attentif du dossier. Un état des lieux photographique, la conservation des échanges et le suivi régulier des charges contribuent aussi à limiter les litiges.
La gestion directe convient à l’investisseur disponible, organisé et suffisamment proche du bien. Elle évite certains frais, estimés entre 6 % et 10 % des loyers annuels dans les éléments comparatifs disponibles, mais elle impose de gérer les visites, les interventions, les relances et le suivi administratif. Une agence coûte davantage, tout en libérant du temps. Le choix dépend du nombre de logements, de la distance et de la valeur accordée à son temps, plutôt que d’une préférence valable pour tous.
Pour acheter l’ouvrage, les formats papier, numérique et d’occasion peuvent être comparés selon leur disponibilité. Un prix de 17,45 € a été observé pour l’occasion, avec une note de 4,6 sur 5 fondée sur 4 313 avis affichés par La Bourse aux Livres. Ces informations peuvent changer selon les vendeurs et les éditions. Avant de commander, vérifiez le format, l’état du livre ainsi que les conditions de livraison ou de retour.