Publicado por: Clemence Bispo Batailly — Editor Chefe
Le Redução fiscal de 10% das pensões continua sendo uma vantagem reconhecida na redução do rendimento tributável dos pensionistas, especialmente em 2026, onde seus limiares permanecem inalterados apesar das discussões sobre possíveis reformas. Compreender a mecânica deste esquema, os tipos de pensões envolvidas e como verificar o seu cálculo na sua declaração ajuda a evitar erros, a antecipar melhor o impacto na sua tributação e a preservar certos direitos sociais, regularmente cruciais. Esta iluminação destina-se a tranquilizar a próxima declaração.
Resumo dos pontos-chave
- ✅ A redução fiscal de 10% reduz o rendimento tributável da maioria das pensões de reforma.
- ✅ Em 2026, os limiares permanecem em 454. € (andar) e 4.439 € Por casa de imposto.
- ✅ O sistema é geralmente automático e pré-preenchido na declaração de impostos.
10% de pensão: o que você precisa saber em 2026
A redução de 10% do imposto aplica-se automaticamente à maioria das pensões de reforma – ajuda a reduzir o rendimento tributável e, por ricochet, o seu imposto. Em 2026, os limiares são mantidos: o piso permanece em 454 € e o limite máximo em 4 439 € por casa de imposto. A reforma a que se refere ainda não se aplica, pelo que, em geral, não é necessário dar um passo em frente para beneficiar desta medida. 8,4 milhões de pensionistas.
Qual é o verdadeiro objectivo deste esquema e como podemos garantir que dele beneficiamos plenamente? Abaixo você encontrará benchmarks concretos, explicações de cálculos e pontos de atenção para fazer suas escolhas calmamente – e abordar o período de relato sem estresse.
Qual é o desconto de 10% em pensões?
Receber uma pensão de aposentação não significa ser tributado sobre tudo: o imposto deduz automaticamente 10%, a fim de ter em conta o pressuposto "despesas profissionais". Por outras palavras, trata-se de uma redução directa do total das pensões tributáveis (base, suplemento, reversão, deficiência).
Vamos tomar um caso concreto: para uma pensão bruta anual de 18 000 €, a redução retira 1 800 € Rendimentos a reportar (sujeito a aplicação de piso ou teto). Este sistema é supervisionado anualmente pela administração e não é necessário preencher uma caixa específica.
Pensões em causa, automatização e rendimentos excluídos
Na prática, as seguintes pensões beneficiam da redução de 10%:
- Pensões de base (Cnav, Carsat, MSA...)
- Pensões complementares (Agirc-Arrco, Ircantec...)
- Pensões de reversão ou de invalidez
Importa ainda acrescentar que este subsídio não se aplica às pensões de sobrevivência decorrentes de contratos de seguro de vida ou a determinados produtos de poupança de outras regras específicas.
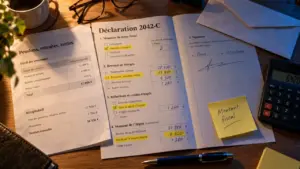
Na grande maioria das situações, a redução é pré-cheia e automática na sua devolução (boxes 1AS, 1BS). Um formador de impostos salientou recentemente que alguns reformados se perguntam se deveriam ser questionados: é melhor confiar no pré-enchimento, sob pena de duplicação desnecessária.
Primeira reflexão: verificar o valor da devolução
A pergunta muitas vezes volta: como podemos controlar a inclusão do desconto em seu cartão? Em geral, aparece claramente no aviso de tributação, em pormenor, do rendimento da reforma. Para identificar o montante, basta comparar o total bruto reportado com o "rendimento líquido após dedução".
Ponto de capital: Se você mesmo alterar os montantes, evite aplicar o subsídio novamente, sob o risco de erro ou retificação. Às vezes, um pensionista, preocupado, dobra o tratamento sem ter consciência disso.
Cálculo do teto e piso em 2026
A regra de 10% tem salvaguardas para evitar desigualdades: um mínimo (o "chão") e um máximo (o "teto") para a redução anual. A ideia é assegurar um benefício até mesmo para pensões modestas, limitando as economias a outros extremos.
Quais são os limiares em vigor?
Alguns valores-chave para 2026:
- Piso: 454 € por beneficiário, dando 908 € para um casal.
- Limite máximo: 4,439 € por casa de imposto.
Ilustração: 45 000 € seria teoricamente dar uma redução de 4 500 € (10%), pelo que o limite máximo é aplicável 4 439 € que serão efectivamente retirados do rendimento tributável.
| Situação | Subsídio mínimo | Redução máxima |
|---|---|---|
| Aposentado sozinho | 454 € | 4 439 € |
| Casal de pensionistas | 908 € | 4,439 € (total do agregado familiar) |
Possível aumento com subsídio especial (+65 anos, deficiência)
As pessoas com mais de 65 anos de idade ou, em caso de deficiência, têm direito a um subsídio complementar de acordo com o rendimento fiscal de referência (RFR). Alguns profissionais notam que este subsídio adicional equivale a:
- 2 820 € se o RFR for inferior a 17 667 €
- 1 411 € se o RFR estiver dentro 17 667 € et 28 423 €
No entanto, este regime pode ainda ser combinado com a redução de 10%, com excepção das pessoas não sujeitos passivos (limiar de uma pessoa: 17.595). €). Em alguns casos, os pensionistas modestos podem não poder beneficiar da redução adicional: o principal objectivo da regra é evitar ultrapassar o limiar fiscal.
É bom saber
Recomendo que você sempre verifique sua declaração de imposto para confirmar que a redução de 10% é aplicada para evitar erros ou aplicação dupla, especialmente se você alterar manualmente suas quantidades.
Reforma anunciada, riscos e desafios
Desde 2022, vários debates públicos têm referido a ideia de abolir a redução de 10% e substituí-la por um único "pacote" fiscal. Este anúncio, que foi comentado por alguns peritos na imprensa, já suscitou preocupações entre muitos pensionistas.
Qual é o objectivo de 2026?
Por enquanto, o projecto de reforma não está a ser aplicado: o projecto de 2 000 € (em comparação com 4,439) € O actual limite máximo permanece em discussão para 2027 ou mais. De acordo com simulações oficiais, a taxa fixa seria mais vantajosa para pensões modestas (<20 000 € (estimada em 860 €) para rendimentos mais elevados, de 55 000 € pensão anual.
Alguns receiam uma decisão súbita, mas qualquer desenvolvimento deste sistema deve ser objecto de uma votação legislativa. Em 2026, a manutenção é confirmada e isso tranquiliza muitos profissionais do setor.
Ele está ameaçado de supressão?
O principal interesse do desconto para os pensionistas é a sua estabilidade: protege contra a tributação excessiva e evita a perda de auxílios auxiliares. Mesmo que o governo às vezes se refere à economia gerada (4,5 mil milhões de euros), até à data, nenhuma legislação aboliu esta disposição.
Alguns, liderados por rumores persistentes, mudam sua declaração de medo de perder a vantagem. Não há razão para se preocupar: a automaticidade continua a ser a regra, pelo menos até que a próxima lei financeira seja aprovada.
Perguntas frequentes práticas e casos especiais
Você se pergunta regularmente se sua situação é afetada, se a caixa de desconto aparece na declaração, ou como os dispositivos se combinam? Este pequeno guia ajuda a remover muitas dúvidas (e evitar algumas decepções).
Perguntas e pontos de vigilância frequentes
Devem ser considerados os seguintes aspectos:
- 10 % de redução é automática. Sem rectificação voluntária, aparece ex officio na declaração pré-cheia.
- Todas as pensões tributáveis estão cobertas, com excepção de certos produtos ou pensões de poupança específicos.
- A acumulação com subsídio complementar só é possível para pessoas com mais de 65 anos ou deficientes, de acordo com o RFR.
- Limite máximo (4 439 €) aplica-se ao lar, não a cada indivíduo: para um casal, o teto permanece o mesmo para ambos.
Pequena surpresa para muitos : o desconto é não uma redução do imposto, mas uma dedução do rendimento tributável líquido. O montante da pensão paga à sua conta não muda! É comum os pensionistas confundirem os dois mecanismos nas abordagens online.
Casos de pensionistas modestos ou não tributáveis
Para pessoas cujo RFR seja inferior a 17 595 €, o subsídio especial (+65 anos/invalidez) pode ser acrescentado, em determinadas condições. Se o resultado final for a não tributação, este subsídio não é "reembolsado". Mais de um perito salienta que a redução de 10% protege principalmente contra a superação do limiar fiscal.
Algumas pessoas ainda temem perder direitos sociais, como o acesso à taxa reduzida de CSG (3,8%) ou isenção total. Na prática, parece que a redução desempenha um papel importante para evitar a ultrapassagem destes limiares.
Como verificar o aviso fiscal?
Para encontrar a informação, basta ir para a seção "rendimento da pensão, pensões" na opinião. O cálculo mostrará:
- Pensões (gross)
- Redução de 10 % aplicada (com referência ao tecto ou ao piso)
- Rendimento tributável líquido após dedução
Em caso de dúvida ou para simular rapidamente sua situação, existem simuladores oficiais e guias para baixar, incluindo em Impots.gouv.fr ou através de determinados sítios especializados. Do ponto de vista prático, fazer uma pergunta num fórum fiscal ou contactar um consultor pode ser suficiente para eliminar a incerteza e evitar muitas surpresas.
Guia PDF para baixar ou simulador de redução
Para comparar vários cenários ou preparar seus passos mais serenamente, há a possibilidade de baixar gratuitamente o guia oficial de declaração de aposentadoria ou utilizar simulador disponibilizado pela administração (link to impots.gouv.fr).
Último ponto, às vezes negligenciado no fluxo de informações: qualquer modificação do dispositivo será comunicada a você com antecedência em sua declaração, seja online ou em papel. É melhor monitorar seu espaço particular e manter o guia atualizado – nem sempre é óbvio encontrar-se lá, mas evita recett decepcionante.